Author Archive
遺言書作成して特定遺贈
1公正証書遺言がおすすめ
①自筆証書遺言は手軽
遺言書を作成する場合、自筆証書遺言か公正証書遺言を作成することがほとんどです。
自筆証書遺言は、自分で書いて作る遺言書です。
遺言者がひとりで作るから、手軽です。
筆記用具と印章さえあれば、遺言書を作ることができます。
遺言書には、厳格な書き方ルールがあります。
書き方ルールに違反すると、遺言書が無効になります。
遺言者本人が法律に詳しいことは、あまりないでしょう。
自筆証書遺言は専門家が関与しないで作るから、無効になるケースがたくさんあります。
自筆証書遺言を作成した後、遺言書の保管場所に困りします。
保管場所を家族と共有していないと、相続が発生してから遺言書が見つからないかもしれません。
保管場所を家族と共有していると、遺言書の破棄や改ざんされるかもしれません。
たとえ、破棄や改ざんをしていなくても、遺言書に不満を持つ相続人から疑いの目を向けられるおそれがあります。
自筆証書遺言は、作るだけなら手軽です。
無効になるリスクや相続人間でトラブルになるリスクが大きい遺言書です。
②公正証書遺言は安心確実
公正証書遺言は、遺言内容を公証人に伝え公証人が書面に取りまとめる遺言書です。
証人2人に確認してもらって作ります。
公証人は、法律の専門家です。
公正証書遺言が書き方ルールの違反で、無効になることは考えられません。
公正証書遺言は公証人が関与するから、高い信頼性があります。
公正証書遺言を作成した後、公正証書遺言原本は公証役場で厳重保管されます。
相続人が破棄や改ざんをすることは、あり得ません。
相続人間のトラブルを防止することができます。
公正証書遺言は、安心確実です。
公正証書遺言は、手間と費用がかかるのがデメリットです。
無効になるリスクが低く相続人間のトラブルを防止できる点が大きなメリットです。
遺言書を作成するなら、公正証書遺言がおすすめです。
③特別方式の遺言は稀
特別方式の遺言とは、通常の遺言書を作成する余裕がないときに利用する特殊な遺言書です。
特別方式の遺言には危急時遺言と隔絶地遺言があります。
特別方式の遺言は、稀な遺言書です。
2特定遺贈と包括遺贈のちがいとメリット
①引き継ぐ財産と引き継ぐ人は遺言書で指定
遺贈とは、遺言書を作成して相続人や相続人以外の人に財産を引き継ぐことです。
遺贈には、2種類あります。
特定遺贈と包括遺贈です。
特定遺贈とは、遺言書に、「財産〇〇〇〇を遺贈する」と財産を具体的に書いてある場合です。
包括遺贈とは、遺言書に、「財産すべてを包括遺贈する」「財産の2分の1を包括遺贈する」と割合だけ書いて財産を具体的に書いてない場合です。
遺言書を作成して特定遺贈をする場合、引き継ぐ財産と引き継ぐ人は遺言書で指定します。
例えば、次ような記載です。
・不動産を〇〇〇〇さんに遺贈する
・〇〇銀行〇〇支店普通預金口座番号〇〇〇〇〇〇〇の預金を〇〇〇〇さんに遺贈する
・預貯金のうち100万円を〇〇〇〇さんに遺贈する
遺言者の意思を具体的に書くから、遺言者の気持ちを実現させることができます。
遺言書を作成して特定遺贈をするメリットの1つ目は、引き継ぐ財産と引き継ぐ人は遺言書で指定できる点です。
②遺産分割協議をしなくていい
包括遺贈をした場合、具体的にどの財産を引き継ぐのか遺産分割協議をします。
遺産分割協議とは、相続財産の分け方について相続人全員と包括受遺者全員でする話合いです。
包括受遺者とは、包括遺贈を受けた人です。
相続人の中には、遺言書の内容に不満を持つ人がいるかもしれません。
不満がある相続人は、遺産分割協議に協力してくれないでしょう。
特定遺贈をした場合、遺言書で指定した財産を指定した人が引き継ぎます。
遺産分割協議に参加する権利もないし、参加する義務もありません。
遺言書を作成して特定遺贈をするメリットの2つ目は、遺産分割協議をしなくていい点です。
③債務は引き継がない
特定遺贈では、遺言書で指定された財産以外の財産は引き継ぎません。
包括遺贈では、プラスの財産とマイナスの財産を割合で引き継ぎます。
被相続人が借金を抱えていた場合、包括受遺者は指定された割合で借金を引き継ぎます。
特定遺贈では借金を引き継ぐことがないから、安心です。
遺言書を作成して特定遺贈をするメリットの3つ目は、債務は引き継がない点です。
④特定遺贈の放棄に期限はない
遺言書を作成して財産のこと決める場合、相続人や遺贈を受ける人の承諾は不要です。
遺言者は、一方的に遺言書を作成することができます。
遺言書に書いてあると言っても、ありがた迷惑なことがあります。
遺贈すると書いてあっても、遺贈を受ける義務はありません。
遺贈は、放棄することができます。
特定遺贈をする場合、期限はありません。
他の相続人から催促されない限り、期限なく判断することができます。
相続放棄と包括遺贈の放棄には、3か月の期限があります。
遺言書を作成して特定遺贈をするメリットの4つ目は、特定遺贈の放棄に期限はない点です。
⑤遺贈の一部放棄ができる
遺贈は、放棄することができます。
包括遺贈を放棄する場合、一切の財産を引き継ぐことができません。
相続放棄をする場合、一切の財産を引き継ぐことができません。
特定遺贈を放棄する場合、一部の財産を放棄することができます。
例えば、不動産と預貯金の遺贈があった場合、不動産の遺贈を放棄して預貯金の遺贈を受けることができます。
例えば、預貯金150万円の遺贈があった場合、預貯金100万円の遺贈を放棄して預貯金50万円の遺贈を受けることができます。
特定遺贈では、引き継ぐ財産を選り好みができます。
遺言書を作成して特定遺贈をするメリットの5つ目は、遺贈の一部放棄ができる点です。
⑥相続人以外の人に遺贈ができる
相続が発生したら、被相続人の財産は相続人が相続します。
相続人になる人は、法律で決められています。
法律で決められた相続人以外の人は、相続することはできません。
遺贈では、相続人や相続人以外の人に財産を引き継ぐことができます。
特定遺贈でも包括遺贈でも、相続人や相続人以外の人に遺贈することができます。
遺言書を作成して特定遺贈をするメリットの6つ目は、相続人以外の人に遺贈ができる点です。
⑦相続トラブルの回避
遺言書を作成して特定遺贈をする場合、遺産分割協議は不要です。
遺言書を作成するときに、遺言執行者を指定することができます。
遺言執行者とは、遺言書の内容を実現する人です。
遺言執行者がいると、相続人は妨害行為ができません。
相続人が遺言書の内容に不満を持っていても、遺言執行者が遺言書の内容を実現してくれます。
遺言書を作成して特定遺贈をするメリットの7つ目は、相続トラブルを回避できる点です。
3公正証書遺言を作成する手順
手順①相続財産の一覧表を作成
相続させる財産を一覧表形式でメモを作成します。
遺言書を作成するための単なるメモなので、気楽に作成して差し支えありません。
大まかに言って、次の財産が多いでしょう。
・預貯金
・不動産
・株式
公正証書遺言を作成する手順1つ目は、相続財産の一覧表を作成ことです。
手順②相続財産を引き継ぐ人を決める
手順①で準備した一覧表を見ながら、だれに相続させるのか決定します。
自分が死亡した後に財産をだれに引き継がせるか、自由に決めることができます。
相続人がトラブルにならないように、配慮して決定します。
兄弟姉妹以外の相続人には、遺留分があります。
遺留分とは、相続人に認められた最低限の権利です。
遺留分を侵害する遺言書を作成すると、相続人間で深刻なトラブルになるでしょう。
相続人の遺留分に配慮して、遺言書の内容を決めるといいでしょう。
公正証書遺言を作成する手順2つ目は、相続財産を引き継ぐ人を決めることです。
手順③必要書類の準備
公正証書遺言を作成する場合、公証役場に必要書類を提出します。
例えば、次のような書類を提出します。
(1)遺言者の印鑑証明書
(2)相続人の戸籍謄本
(3)受遺者の住民票
(4)不動産の登記簿謄本
(5)不動産の固定資産税評価証明書
(6)預貯金の通帳の写し
(7)株式の預かり資産残高証明書
必要になる書類は、遺言書の内容によって異なります。
公正証書遺言を作成する手順3つ目は、必要書類の準備することです。
手順④公証人と打合せ
遺言書の作成について、公証人と打合せをします。
予約せずに公証役場に出向いても、公証人が出張中かもしれません。
公証役場に出向いて相談する場合は、事前に予約しておくのがおすすめです。
公証人と相談する中で、必要書類は指示されます。
公証人の相談は、書面に取りまとめる相談のみです。
どのように分けるとトラブルにならないかなど、遺言内容については相談できません。
公正証書遺言を作成する手順4つ目は、公証人と打合せをすることです。
手順⑤証人2人に依頼
公正証書遺言は、証人2人に確認してもらって作成します。
証人になる人に、特別な資格はありません。
次の人は、証人になることはできません。
(1)未成年者
(2)相続人・受遺者になる予定の人とその人の配偶者や直系血族
(3)公証人の配偶者、4親等内の親族、書記、使用人
証人は相続に無関係な人で、かつ、秘密を守ってくれる人が適任です。
公正証書遺言を作成する手順5つ目は、証人2人に依頼することです。
手順⑥遺言書文案を確認
公証人と打合せに従って、遺言書の文案が示されます。
文案に問題がなければ、そのまま公正証書遺言になります。
公正証書遺言を作成する手順6つ目は、遺言書文案を確認することです。
手順⑦公正証書遺言の作成
公正証書遺言は、原則として公証役場に出向いて作成します。
健康上の理由などがある場合、病院や施設などへ公証人に出張してもらうことができます。
公正証書遺言を作成するときは、家族は付き添うことができません。
公正証書遺言を作成する手順7つ目は、公正証書遺言の作成することです。
手順⑧公証役場へ手数料の支払い
公正証書遺言を作成する場合、公証役場に手数料を支払う必要があります。
手数料は、財産の額や遺言書の内容によって異なります。
公正証書遺言を作成する手順7つ目は、公証役場へ手数料の支払うことです。
4特定遺贈をするときの注意点
注意①生前処分で撤回
遺言書を作成して特定遺贈をすると決めても、財産は遺言者のものです。
遺言者が死亡したときに、遺言書の効力が発生するからです。
ときには、遺言者が特定遺贈する予定の財産を売却したり贈与したりすることがあるでしょう。
遺言書に記載された財産が生前に処分された場合、遺言は撤回されたと判断されます。
例えば、預貯金を遺贈する遺言書を作成した後に預貯金を解約して不動産を購入することがあります。
預貯金を遺贈する遺言書は、撤回されたと判断されます。
新たに購入した不動産を遺贈されると考えることはできません。
預貯金と不動産は、別の財産だからです。
特定遺贈をするときの注意点1つ目は、生前処分で遺言が撤回される点です。
注意②不動産取得税の負担がある
不動産取得税とは、不動産を取得したときに1回だけ課される税金です。
有償で取得しても無償で取得しても、課税されます。
登記をしても登記をしなくても、課税されます。
不動産の取得とは、売買、建築、増改築、贈与、交換です。
相続で不動産を取得したとき、不動産取得税は課されません。
相続人以外の人が特定遺贈で不動産を取得したとき、不動産取得税は課されます。
特定遺贈をするときの注意点2つ目は、不動産取得税の負担がある点です。
注意③遺言書があっても早い者勝ち
遺言書を作成しても、絶対ではありません。
相続人が遺言書の存在を知らずに、財産を売却してしまうことがあるからです。
例えば、不動産を売却したら、買主はすぐに所有権移転登記をするでしょう。
所有権移転登記をしたら、不動産は買主のものになります。
特定遺贈をするときの注意点3つ目は、遺言書があっても早い者勝ちである点です。
注意④遺言書が無効になると遺贈も無効
遺贈とは、遺言書を作成して相続人や相続人以外の人に財産を引き継ぐことです。
遺言書なしで、遺贈をすることはできません。
遺言書が無効になると、遺贈も無効になります。
特定遺贈をするときの注意点4つ目は、遺言書が無効になると遺贈も無効になる点です。
5遺言書作成を司法書士に依頼するメリット
遺言書は被相続人の意思を示すものです。
自分が死んだことを考えたくないという気持ちがあると、抵抗したくなるかもしれません。
実は、民法に遺言書を作ることができるのは15歳以上と定められています。
死期が迫ってから書くものではありません。
遺言書は被相続人の意思を示すことで、家族をトラブルから守るものです。
遺贈とは、被相続人が遺言によって、法定相続人や法定相続人以外の人に、財産を譲ってあげるものです。
遺贈は簡単に考えがちですが、思いのほか複雑な制度です。
特に、受け継いでもらう財産に不動産がある場合、譲ってもらう人だけでは登記申請ができません。
遺言執行者がいない場合、相続人全員の協力が必要です。
遺言書で遺言執行者を決めておきましょう。
遺言執行には法的な知識が必要になりますから、遺言の効力が発生したときに、遺言執行者からお断りをされてしまう心配もあります。
遺言の効力が発生した後の場合、遺言執行者は家庭裁判所に決めてもらう必要があります。
不動産以外の財産であっても、遺言書の内容に納得していない相続人がいる場合、受遺者に引渡そうとしないこともあります。
家族をトラブルから守ろうという気持ちを実現するために、せっかく遺言書を書くのですから、スムーズな手続を実現できるように配慮しましょう。
お互いを思いやり幸せを願う方は、遺言書作成を司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
法定相続情報一覧図に相続放棄した人
1法定相続情報一覧図と相続関係説明図のちがい
①法定相続情報一覧図は公的証明書
法定相続情報一覧図とは、被相続人を中心にして、どういう続柄の人が相続人であるのかを、取りまとめた書類です。
一目で分かるように、家系図のように書くのが一般的です。
相続人なる人は、法律で決められています。
家族にとって、だれが相続人になるのかは当然のことでしょう。
相続手続先に対しては、客観的に証明する必要があります。
客観的に証明するとは、戸籍謄本を用意することです。
戸籍には、その人の身分事項がすべて記録されているからです。
被相続人の出生から死亡までの連続した戸籍謄本は、どのような相続でも必要になります。
たくさんの戸籍謄本を読み解くのは、相続人にとっても相続手続先にとっても負担が大きい事務です。
たくさんの戸籍謄本と家系図を法務局に提出して、点検してもらうことができます。
内容に問題がなければ、地模様や透かしの入った紙に印刷されて、登記官の認証文が入ります。
法定相続情報一覧図は、登記官が確認した信頼性が高い証明書です。
法定相続情報一覧図は、公的証明書です。
②相続関係説明図は説明のための書類
相続関係説明図も、被相続人を中心にして、どういう続柄の人が相続人であるのかを、取りまとめた書類です。
法定相続情報一覧図と同じように、家系図のように書くのが一般的です。
相続手続では、たくさんの戸籍謄本を提出します。
相続関係説明図は、当事者が戸籍謄本の内容を説明するために作成した書類です。
法定相続情報一覧図は、公的書類です。
法定相続情報一覧図を提出した場合、たくさんの戸籍謄本を提出する必要はありません。
相続関係説明図は、戸籍謄本と一緒に提出します。
相続関係説明図は、公的書類ではないからです。
相続関係説明図は、単に説明のために作成された書類です。
2法定相続情報一覧図に相続放棄した人
①相続放棄をするとはじめから相続人でなくなる
相続が発生したら、相続を単純承認するか相続放棄をするか選択することができます。
相続放棄を希望する場合、家庭裁判所に対して相続放棄の申立てをします。
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
②法定相続情報一覧図に書くべき内容は決まっている
法定相続情報一覧図は、公的証明書です。
法定相続情報一覧図に書くべき内容は、決まっています。
書くべき内容なのに書いていない場合、書き直しになります。
例えば、疎遠になった被相続人の子どもは、法定相続情報一覧図に書く必要があります。
疎遠になっても、子どもは相続人だからです。
書くべきなのに疎遠になった子どもが書いていない場合、書き直しになります。
書くべきでない内容なのに書いてある場合、書き直しになります。
例えば、被相続人より先に死亡した配偶者は、法定相続情報一覧図に書くことはできません。
先に死亡した配偶者は、相続人でないからです。
書くべきでないのに配偶者が書いてある場合、書き直しになります。
法定相続情報一覧図の書き方は、厳格に決まっています。
登記官は、提出された戸籍謄本等と家系図の点検をするだけです。
〇〇県の表記を追加したり、大字や番地などの記載を省略するだけでも、書き直しになります。
戸籍や住民票の記載と異なる略字を書いた場合、書き直しになります。
戸籍謄本や住民票に現れないことは、記載することができません。
法定相続情報一覧図は、戸籍謄本や住民票の内容を分かりやすく取りまとめた書類だからです。
法定相続情報一覧図に書くべき内容は、厳格に決まっています。
③相続放棄した人は法定相続情報一覧図に記載する
法定相続情報一覧図に書くべき内容なのに書いていない場合、書き直しになります。
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
相続放棄した人は、法定相続情報一覧図に記載します。
相続人でなくなっても、法定相続情報一覧図に記載する必要があります。
相続放棄した人を記載しなかった場合、書き直しになります。
相続放棄をした人は、法定相続情報一覧図に書くべき内容だからです。
相続放棄が認められても、家庭裁判所は市区町村役場に通知しません。
相続放棄が認められても、市区町村役場に届出をする必要はありません。
相続放棄をしても、戸籍に記載されません。
法定相続情報一覧図は、戸籍謄本や住民票の内容を分かりやすく取りまとめた書類です。
戸籍謄本や住民票の内容にないことを書くことはできません。
相続放棄した人は、法定相続情報一覧図に記載する必要があります。
④相続放棄申述受理通知書は提出できない
相続放棄は、家庭裁判所の手続です。
家庭裁判所で相続放棄が認められたら、相続放棄申述受理通知書が届きます。
被相続人の債権者などから借金の返済を迫られても、相続放棄申述受理通知書を見せると分かってもらえるでしょう。
相続放棄申述受理通知書は、家庭裁判所が相続放棄を認めた決定書だからです。
法定相続情報一覧図の保管及び交付の申出をする際に、相続放棄申述受理通知書や相続放棄申述受理証明書を提出することはできません。
提出できないのに提出しても、提出されていない取り扱いがされます。
相続放棄申述受理通知書を提出して法定相続情報一覧図の保管及び交付の申出をしても、相続放棄した人は法定相続情報一覧図に記載する必要があります。
相続放棄した人を記載しなかった場合、書き直しになります。
相続放棄申述受理通知書は、提出されていない取り扱いがされるからです。
法定相続情報一覧図の保管及び交付の申出に、相続放棄申述受理通知書は提出できません。
⑤相続放棄した人の子どもは相続人ではない
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
相続人になるはずの人が被相続人より先に死亡したら、代襲相続が発生します。
相続放棄をしても、代襲相続は発生しません。
相続放棄した人の子どもは、相続人ではありません。
⑥次順位相続人は記載できない
相続放棄をすると、はじめから相続人でなくなります。
被相続人に子どもがいる場合、子どもは相続人になります。
子どもが相続放棄をした場合、子どもは相続人でなくなります。
子ども全員が相続放棄をした場合、次順位の人が相続人になります。
子ども全員が相続放棄をしても、次順位相続人を書くことはできません。
相続放棄をしても、戸籍に記載されないからです。
戸籍謄本や住民票の内容にないことを書くことはできません。
次順位相続人を書いたら、書き直しになります。
法定相続情報一覧図に、次順位相続人を書くことはできません。
3相続関係説明図に相続放棄した人
①相続関係説明図は自由に作成できる
相続関係説明図は、単に説明のために作成された書類です。
法定相続情報一覧図とちがい、自由に作成することができます。
提出した戸籍謄本の内容が分かりやすく表現されていることが重要です。
相続関係説明図に書く内容は、法定相続情報一覧図のように厳格に決められていません。
相続関係説明図は、自由に作成できます。
②相続放棄をした人は相続関係説明図に記載する
相続放棄した人は、相続関係説明図に記載します。
相続放棄をした人であることが分かるように、「放棄」「相続放棄」と記載します。
相続関係説明図を見ながら、戸籍謄本を読み解くと分かりやすいでしょう。
相続放棄をした人は、相続関係説明図に記載します。
③次順位相続人は記載する
相続放棄をすると、はじめから相続人でなくなります。
同順位の相続人全員が相続放棄をした場合、次順位の人が相続人になります。
相続関係説明図では、次順位相続人を記載します。
次順位相続人を記載した方が分かりやすいからです。
次順位相続人は、相続関係説明図に記載します。
4相続放棄をした人がいるときは戸籍謄本を追加して相続手続
①法定相続情報一覧図は万能ではない
法定相続情報一覧図は、被相続人を中心にして相続人が一目で分かるからとても便利です。
法定相続情報一覧図を使って、さまざまな相続手続をすることができます。
法定相続情報一覧図に、相続放棄した人が記載されています。
法定相続情報一覧図に、次順位相続人は記載されていません。
法定相続情報一覧図は、戸籍謄本や住民票の内容を分かりやすく取りまとめた書類だからです。
相続放棄をした人は、はじめから相続人でなくなります。
次順位相続人は、相続人になります。
法定相続情報一覧図は、万能ではありません。
②法定相続情報一覧図の他に戸籍謄本が必要になる
法定相続情報一覧図は、公的証明書です。
たくさんの戸籍謄本を提出する代わりに、法定相続情報一覧図1枚を提出するだけで済みます。
相続放棄をした人がいても、法定相続情報一覧図に書くことはできません。
相続放棄をした人であることは、相続放棄申述受理通知書や相続放棄申述受理証明書で明らかにすることができます。
同順位の相続人全員が相続放棄したときは、次順位の人が相続人になります。
次順位相続人であることは、戸籍謄本で明らかにします。
相続手続をする場合、相続人であることを客観的に証明する必要があります。
法定相続情報一覧図の他に、相続放棄申述受理通知書、戸籍謄本で証明します。
法定相続情報一覧図、相続放棄申述受理通知書、戸籍謄本の内容を説明するため、相続関係説明図があるといいでしょう。
5法定相続情報一覧図の作成を司法書士に依頼するメリット
法定相続情報一覧図は、登記官が認証文を付して交付されます。
法定相続情報一覧図の書き方は、厳格に決まっています。
法定相続情報一覧図と似たものに、相続関係説明図があります。
相続関係説明図は、登記官が点検をするものではありません。
単なる事情説明の書類に過ぎませんから、比較的自由に書くことができます。
これらの違いを理解して、ポイントを押さえて書くことが重要です。
相続手続が少ない場合など、法定相続情報一覧図を作るまでもないこともあるでしょう。
銀行口座をたくさん持っているなど相続手続をする手続先が多い場合は、法定相続情報一覧図は大変便利です。
仕事や家事で忙しい方は、このような手続はすべてお任せいただけます。
すみやかな手続を考えている方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
遺言書作成して包括遺贈
1公正証書遺言がおすすめ
①自筆証書遺言は手軽
遺言書を作成する場合、自筆証書遺言か公正証書遺言を作成することがほとんどです。
自筆証書遺言は、自分で書いて作る遺言書です。
遺言者がひとりで作るから、手軽です。
筆記用具と印章さえあれば、遺言書を作ることができます。
遺言書には、厳格な書き方ルールがあります。
書き方ルールに違反すると、遺言書が無効になります。
遺言者本人が法律に詳しいことは、あまりないでしょう。
自筆証書遺言は専門家が関与しないで作るから、無効になるケースがたくさんあります。
自筆証書遺言を作成した後、遺言書の保管場所に困りします。
保管場所を家族と共有していないと、相続が発生してから遺言書が見つからないかもしれません。
保管場所を家族と共有していると、遺言書の破棄や改ざんされるかもしれません。
たとえ、破棄や改ざんをしていなくても、遺言書に不満を持つ相続人から疑いの目を向けられるおそれがあります。
自筆証書遺言は、作るだけなら手軽です。
無効になるリスクや相続人間でトラブルになるリスクが大きい遺言書です。
②公正証書遺言は安心確実
公正証書遺言は、遺言内容を公証人に伝え公証人が書面に取りまとめる遺言書です。
証人2人に確認してもらって作ります。
公証人は、法律の専門家です。
公正証書遺言が書き方ルールの違反で、無効になることは考えられません。
公正証書遺言は公証人が関与するから、高い信頼性があります。
公正証書遺言を作成した後、公正証書遺言原本は公証役場で厳重保管されます。
相続人が破棄や改ざんをすることは、あり得ません。
相続人間のトラブルを防止することができます。
公正証書遺言は、安心確実です。
公正証書遺言は、手間と費用がかかるのがデメリットです。
無効になるリスクが低く相続人間のトラブルを防止できる点が大きなメリットです。
遺言書を作成するなら、公正証書遺言がおすすめです。
③特別方式の遺言は稀
特別方式の遺言とは、通常の遺言書を作成する余裕がないときに利用する特殊な遺言書です。
特別方式の遺言には危急時遺言と隔絶地遺言があります。
危急時遺言は、次の2つです。
・一般危急時遺言
・難船危急時遺言
隔絶地遺言は、次の2つです。
・一般隔絶地遺言
・船舶隔絶地遺言
特別方式の遺言は、稀な遺言書です。
2 特定遺贈と包括遺贈のちがいとメリット
①包括遺贈は割合で指定する
特定遺贈とは、遺言書に、「財産〇〇〇〇を遺贈する」と財産を具体的に書いてある場合です。
包括遺贈とは、遺言書に、「財産すべてを包括遺贈する」「財産の2分の1を包括遺贈する」と割合だけ書いて財産を具体的に書いてない場合です。
遺言書は、遺言者が元気なときに作成します。
遺言者が死亡するまでに、長期間経過することが多いでしょう。
財産内容が大きく変動することがあります。
特定遺贈する予定だった財産を処分するかもしれません。
特定された財産が処分された場合、特定遺贈する遺言の条項は無効になります。
包括遺贈は財産内容が大きく変動しても、一定の割合で遺贈することができます。
包括遺贈は割合で指定するから、財産内容が変動しても遺贈できる点がメリットです。
②相続人以外の人に財産を引き継がせることができる
相続が発生したら、被相続人の財産は相続人が相続します。
相続人になる人は、法律で決められています。
法律で決められた相続人以外の人は、相続することはできません。
遺贈では、相続人や相続人以外の人に財産を引き継ぐことができます。
特定遺贈でも包括遺贈でも、相続人や相続人以外の人に遺贈することができます。
遺言書を作成すれば、相続人以外の人に財産を引き継ぐことができる点がメリットです。
③遺産分割協議で柔軟な遺産分割ができる
特定遺贈では、遺言書で指定された財産だけを引き継ぎます。
包括遺贈では、具体的にどの財産を引き継ぐのか遺言書には書いてありません。
相続財産は、相続人全員の共有財産です。
包括遺贈があった場合、相続人全員と包括受遺者全員で共有しています。
包括受遺者とは、包括遺贈を受けた人です。
相続財産の分け方は、相続人全員と包括受遺者全員の合意で決定します。
遺産分割協議とは、相続財産の分け方について相続人全員と包括受遺者全員でする話合いです。
包括受遺者は、遺産分割協議に参加して自分の希望を言うことができます。
相続人全員と包括受遺者全員の合意がまとまれば、柔軟な遺産分割が実現します。
包括遺贈をすると、遺産分割協議で柔軟な遺産分割ができる点がメリットです。
④不動産取得税がかからない
不動産取得税とは、不動産を取得したときに1回だけ課される税金です。
有償で取得しても無償で取得しても、課税されます。
登記をしても登記をしなくても、課税されます。
不動産の取得とは、売買、建築、増改築、贈与、交換です。
相続で不動産を取得したとき、不動産取得税は課されません。
相続人に対して、特定遺贈をすることができます。
相続人が不動産を特定遺贈で取得したとき、不動産取得税は課されません。
相続人以外の人が不動産を特定遺贈で取得したとき、不動産取得税は課されます。
相続人以外の人に対して、包括遺贈をすることができます。
相続人以外の人が不動産を包括遺贈で取得したとき、不動産取得税は課されません。
包括遺贈をすると、不動産取得税が課されない点がメリットです。
⑤相続人と同等の権利義務がある
包括遺贈を受けた人は、相続人と同一の権利義務があります。
特定遺贈をした場合、遺言書で特定した財産のみ引き継ぎます。
遺言書で財産を引き継ぐことに対して、相続人が不満に思うことがあります。
包括遺贈では、遺言書で指定された割合で引き継ぎます。
遺言書で指定された割合で、プラスの財産とマイナスの財産を引き継ぎます。
相続人と同等の権利義務があるから、プラスの財産とマイナスの財産を引き継ぎます。
相続人と同等の権利義務があるから、遺産分割協議に参加する権利と義務があります。
相続人と同等の権利義務があるから、相続財産を管理することができます。
相続人と同等の権利義務があるから、公平な遺産分割ができます。
包括遺贈では、相続人と同等の権利義務がある点がメリットです。
3公正証書遺言を作成する手順
手順①相続財産の一覧表を作成
相続させる財産を一覧表形式でメモを作成します。
遺言書を作成するための単なるメモなので、気楽に作成して差し支えありません。
大まかに言って、次の財産が多いでしょう。
・預貯金
・不動産
・株式
公正証書遺言を作成する手順1つ目は、相続財産の一覧表を作成ことです。
手順②相続財産を引き継ぐ人を決める
手順①で準備した一覧表を見ながら、だれに相続させるのか決定します。
自分が死亡した後に財産をだれに引き継がせるか、自由に決めることができます。
相続人がトラブルにならないように、配慮して決定します。
兄弟姉妹以外の相続人には、遺留分があります。
遺留分とは、相続人に認められた最低限の権利です。
遺留分を侵害する遺言書を作成すると、相続人間で深刻なトラブルになるでしょう。
相続人の遺留分に配慮して、遺言書の内容を決めるといいでしょう。
公正証書遺言を作成する手順2つ目は、相続財産を引き継ぐ人を決めることです。
手順③必要書類の準備
公正証書遺言を作成する場合、公証役場に必要書類を提出します。
例えば、次のような書類を提出します。
(1)遺言者の印鑑証明書
(2)相続人の戸籍謄本
(3)受遺者の住民票
(4)不動産の登記簿謄本
(5)不動産の固定資産税評価証明書
(6)預貯金の通帳の写し
(7)株式の預かり資産残高証明書
必要になる書類は、遺言書の内容によって異なります。
公正証書遺言を作成する手順3つ目は、必要書類の準備することです。
手順④公証人と打合せ
遺言書の作成について、公証人と打合せをします。
予約せずに公証役場に出向いても、公証人が出張中かもしれません。
公証役場に出向いて相談する場合は、事前に予約しておくのがおすすめです。
公証人と相談する中で、必要書類は指示されます。
公証人の相談は、書面に取りまとめる相談のみです。
どのように分けるとトラブルにならないかなど、遺言内容については相談できません。
公正証書遺言を作成する手順4つ目は、公証人と打合せをすることです。
手順⑤証人2人に依頼
公正証書遺言は、証人2人に確認してもらって作成します。
証人になる人に、特別な資格はありません。
次の人は、証人になることはできません。
(1)未成年者
(2)相続人・受遺者になる予定の人とその人の配偶者や直系血族
(3)公証人の配偶者、4親等内の親族、書記、使用人
証人は相続に無関係な人で、かつ、秘密を守ってくれる人が適任です。
公正証書遺言を作成する手順5つ目は、証人2人に依頼することです。
手順⑥遺言書文案を確認
公証人と打合せに従って、遺言書の文案が示されます。
文案に問題がなければ、そのまま公正証書遺言になります。
公正証書遺言を作成する手順6つ目は、遺言書文案を確認することです。
手順⑦公正証書遺言の作成
公正証書遺言は、原則として公証役場に出向いて作成します。
健康上の理由などがある場合、病院や施設などへ公証人に出張してもらうことができます。
公正証書遺言を作成するときは、家族は付き添うことができません。
公正証書遺言を作成する手順7つ目は、公正証書遺言の作成することです。
手順⑧公証役場へ手数料の支払い
公正証書遺言を作成する場合、公証役場に手数料を支払う必要があります。
手数料は、財産の額や遺言書の内容によって異なります。
公正証書遺言を作成する手順7つ目は、公証役場へ手数料の支払うことです。
4包括遺贈をするときの注意点
注意①負債も引き継ぐ
特定遺贈は、遺言書で指定された財産を引き継ぐだけです。
包括遺贈は、プラスの財産とマイナスの財産を含めて割合で引き継ぎます。
包括遺贈をするときの注意点1つ目は、包括遺贈では借金も引き継ぐ点です。
注意②遺贈の放棄に3か月の期限
特定遺贈も包括遺贈も、放棄をすることができます。
特定遺贈の放棄には、期限はありません。
包括遺贈の放棄には、遺贈を知ってから3か月以内の期限があります。
包括遺贈をするときの注意点2つ目は、遺贈の放棄に3か月の期限がある点です。
注意③財産規模の変動がある
特定遺贈は、遺言書で指定された財産を引き継ぐだけです。
包括遺贈は割合で引き継ぐから、多額の財産を引き継がせる可能性があります。
多額の財産を引き継がせることに、相続人が不満を覚えるかもしれません。
包括遺贈をするときの注意点3つ目は、財産規模の変動がある点です。
注意④遺産分割協議が必要
包括遺贈では具体的にどの財産を引き継ぐのか、遺言書に書いてありません。
具体的に引き継ぐ財産は、遺産分割協議で決定します。
相続人が遺言内容に不満を持つと、遺産分割協議がまとまらなくなるおそれがあります。
包括遺贈をするときの注意点4つ目は、遺産分割協議が必要である点です。
5遺言書作成を司法書士に依頼するメリット
遺言書は被相続人の意思を示すものです。
自分が死んだことを考えたくないという気持ちがあると、抵抗したくなるかもしれません。
実は、民法に遺言書を作ることができるのは15歳以上と定められています。
死期が迫ってから書くものではありません。
遺言書は被相続人の意思を示すことで、家族をトラブルから守るものです。
遺贈とは、被相続人が遺言によって、法定相続人や法定相続人以外の人に、財産を譲ってあげるものです。
遺贈は簡単に考えがちですが、思いのほか複雑な制度です。
特に、受け継いでもらう財産に不動産がある場合、譲ってもらう人だけでは登記申請ができません。
遺言執行者がいない場合、相続人全員の協力が必要です。
遺言書で遺言執行者を決めておきましょう。
遺言執行には法的な知識が必要になりますから、遺言の効力が発生したときに、遺言執行者からお断りをされてしまう心配もあります。
遺言の効力が発生した後の場合、遺言執行者は家庭裁判所に決めてもらう必要があります。
不動産以外の財産であっても、遺言書の内容に納得していない相続人がいる場合、受遺者に引渡そうとしないこともあります。
家族をトラブルから守ろうという気持ちを実現するために、せっかく遺言書を書くのですから、スムーズな手続を実現できるように配慮しましょう。
お互いを思いやり幸せを願う方は、遺言書作成を司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
未支給年金は相続財産ではない
1口座凍結で未支給年金が発生する
①口座の持ち主が死亡すると口座凍結
多くの人は、銀行などに口座を持っているでしょう。
口座の持ち主が死亡したら、銀行などの口座は凍結されます。
口座凍結とは、口座取引をできなくすることです。
口座が凍結されると、年金の振込を受けることができなくなります。
口座の持ち主が死亡すると、口座は凍結されます。
②年金は死亡月まで支給される
口座が凍結されると、口座取引はすべてできなくなります。
振込みもできないし、公共料金などの引落しもできなくなってしまいます。
年金を受け取っている人は、口座振り込みで受け取っているでしょう。
年金は、後払いで支給されます。
例えば、4月分と5月分の年金は、6月に支給されます。
年金は、死亡月まで支給されます。
年金を受け取っている人が4月に死亡した場合、4月分の年金まで支給されます。
4月分の年金は、6月に振込みがされます。
多くの場合、6月には口座が凍結しているでしょう。
4月分の年金は、受け取ることができません。
未支給年金とは、受け取ることができなかった年金です。
年金は後払いだから、必ず未支給年金が発生します。
口座凍結で、未支給年金が発生します。
2公的年金の未支給年金は相続財産ではない
①未支給年金は遺産分割協議の対象ではない
相続が発生したら、被相続人の財産は相続人が相続します。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決める必要があります。
被相続人が年金を受け取っていたから、受け取るはずの年金は相続財産に見えるかもしれません。
公的年金の未支給年金は、相続財産ではありません。
相続財産は、民法に基づいて相続人が相続します。
未支給年金は、法律に基づいて一定の遺族に支給されます。
未支給年金を支給する根拠法は、国民年金法第19条、厚生年金保険法第37条、国家公務員共済組合法第42条、地方公務員等共済組合法第47条があります。
いずれの法律によっても、相続財産ではないと考えられています。
最高裁判所も平成7年11月7日判決で、相続財産ではないと判示しています。
未支給年金を受け取る権利は、受給権者の固有の財産です。
固有の財産とは、相続財産ではなく、もとからその人の財産であるという意味です。
公的年金の未支給年金は、相続人全員で分け方を決めることはできません。
公的年金の未支給年金は、遺産分割協議の対象ではないからです。
②相続放棄をしても未支給年金
相続が発生したら、相続人は相続を単純承認するか相続放棄をするか選択することができます。
相続放棄を希望する場合、家庭裁判所に対して相続放棄の申立てをします。
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
相続財産は、相続人が相続します。
相続放棄をした人は、相続財産を相続することはできません。
プラスの財産もマイナスの財産も、相続することはありません。
公的年金の未支給年金は、相続財産ではありません。
法律で決められた一定の遺族は、未支給年金を受け取ることができます。
一定の遺族の中には、相続人である人もいるし相続人でない人もいるでしょう。
法律の定めによる一定の遺族であれば、未支給年金を請求することができます。
公的年金の未支給年金を受け取る権利は、一定の遺族の固有の権利だからです。
相続財産を処分した場合、単純承認をしたとみなされます。
単純承認をした場合、相続放棄をすることはできません。
未支給年金を受け取る権利は、相続財産ではありません。
未支給年金は、法律で一定の遺族に認められた権利です。
死亡した被相続人が受け取るはずの年金を相続するものではありません。
未支給年金を受け取る権利は、遺族の固有の財産です。
被相続人から相続した相続財産ではないから、相続放棄とは無関係です。
相続人が相続放棄をした場合でも相続放棄をしない場合でも、法律の定めに基づいて未支給年金を受け取ることができます。
未支給年金を受け取っても、相続の単純承認をしたと言われることはありません。
未支給年金を受け取る権利は、相続財産ではなく遺族の固有の財産だからです。
相続放棄をした後に未支給年金を請求した場合、相続放棄が無効になることはないし、未支給年金を返還するように言われることはありません。
未支給年金を受け取った後に相続放棄をした場合、相続放棄が無効になることはないし、未支給年金を返還するように言われることはありません。
未支給年金を受け取る権利は、遺族の固有の権利だから、相続放棄とは無関係です。
すでに相続放棄をした場合でも、これから相続放棄をするつもりでも、未支給年金を受け取ることができます。
③事実婚・内縁の配偶者が未支給年金
公的年金の未支給年金は、一定の遺族に支給されます。
一定の遺族の条件に、死亡した年金受給者に生計を維持されていた人という条件があります。
相続人になる人は、民法で決まっています。
相続人になる人には、生計を維持されていた人という条件はありません。
配偶者は、死亡した年金受給者に生計を維持されていた人でしょう。
死亡した年金受給者に生計を維持されていた配偶者は、法律上の配偶者でないことがあります。
相続人になる配偶者は、法律上の配偶者に限られます。
事実婚・内縁の配偶者は、相続人になりません。
事実婚・内縁の配偶者は、公的年金の未支給年金を請求することができます。
公的年金の未支給年金を請求する権利は、一定の遺族の固有の権利だからです。
公的年金の未支給年金は相続財産ではないから、事実婚・内縁の配偶者が受け取ることができます。
3未支給年金の受取方法
①未支給年金を請求できる人
未支給年金を受け取ることができるのは、次の人のうち優先順位の高い人です。
(1)配偶者
(2)子
(3)父母
(4)孫
(5)祖父母
(6)兄弟姉妹
(7)その他これら以外の3親等内の親族
未支給年金は、年金を受け取っていた人と生計を同じくしていた人が受け取ることができます。
遺族年金と未支給年金は、別の制度です。
遺族年金を受け取ることができる場合で、かつ、未支給年金を受け取ることができる場合、それぞれの手続が必要です。
②未支給年金を請求に必要な書類
未支給年金を受け取るためには、受給権者死亡届と未支給年金・未払い給付金請求書の提出が必要です。
受給権者死亡届に添付する書類は、次のとおりです。
(1)年金証書
(2)死亡の事実を明らかにできる書類
(2)死亡の事実を明らかにできる書類は、戸籍謄本、市区町村長に提出した死亡診断書のコピー、死亡届の記載事項証明書などです。
未支給年金・未払い給付金請求書に添付する書類は、次のとおりです。
(1)年金証書
(2)被相続人と請求者の続柄が分かる戸籍謄本
(3)被相続人と請求者が生計を同じくしていたことが分かる住民票と除票
(4)受け取りを希望する金融機関の通帳
(5)生計同一についての申立書(被相続人と請求者が別世帯の場合)
(2)戸籍謄本(3)住民票は、死亡日より後に発行されたものが必要です。
(2)戸籍謄本(3)住民票は、原本を返してもらうことができます。
③未支給年金は5年以内に請求
未支給年金を受け取るためには、請求をしなければなりません。
未支給年金を受け取る権利は、何もしないで放置すると時効で消滅します。
年金支払い日の翌月の初日から起算して5年で時効消滅します。
5年経過で時効消滅すると、未支給年金を受け取ることができなくなります。
未支給年金を受け取る権利が亡くなる前に、請求しましょう。
④繰り下げ受給の待機中の死亡は未支給年金で請求できる
被相続人が年金の繰り下げ受給の待機中に死亡する場合があります。
年金の繰り下げ受給の待機中に死亡した場合、本人が受け取るはずだった年金を遺族が請求することができます。
65歳から死亡した月の分までの年金が、未支給年金として支給されます。
未支給年金には、待機した分の増額は反映されません。
この場合、時効の起算は65歳からです。
⑤未支給年金が振り込まれるまでに3か月
未支給年金を請求した後、問題がなければ3か月程度で振り込まれます。
未支給年金の請求書を提出した後、未支給年金支給決定通知書が発送されます。
支給されないときは、不該当通知書が発送されます。
⑥未支給年金に相続税はかからない
公的年金の未支給年金は、相続財産ではありません。
相続税法は、相続財産でないのに相続税がかかる財産を定めています。
相続財産でないのに相続税がかかる財産をみなし相続財産と言います。
公的年金の未支給年金は、見なし相続財産でもありません。
公的年金の未支給年金は、相続税の対象ではありません。
⑦未支給年金は受取人の所得になる
未支給年金は、法律で一定の遺族に認められた権利です。
受取人の固有の財産だから、受取人の所得になります。
受け取る年金や金額によっては、所得税がかかります。
受け取った年の翌年3月15日までに確定申告が必要になる場合があります。
4企業年金の未支給は相続税の対象になる
①現職死亡の企業年金は死亡退職金扱い
社員が現職で死亡し企業年金が遺族に支払われた場合、死亡退職金と見なされます。
死亡退職金は、相続財産でないのに相続税がかかる財産です。
死亡退職金には、非課税限度額があります。
非課税限度額=500万円×法定相続人の数
死亡退職金が非課税限度額以下である場合、相続税は課税されません。
相続人以外の人が死亡退職金を受け取った場合、非課税の適用はありません。
②企業年金受給中の死亡は定期金扱い
企業年金受給中に死亡し遺族に未支給年金が支払われた場合、定期金と見なされます。
定期金に関する権利は、相続財産です。
定期金にかかる権利は、非課税枠はありません。
5私的年金の未支給は相続税の対象になる
被相続人が個人年金の契約を締結していることがあります。
年金受給中に死亡し遺族に未支給年金が支払われた場合、年金受給権を相続したと言えます。
私的年金の年金受給権は、相続財産です。
私的年金の年金受給権は、非課税枠はありません。
6財産調査を司法書士に依頼するメリット
相続が発生したら、遺族は大きな悲しみに包まれます。
大きい悲しみのなかで、相続財産を調査するのは身体的にも精神的にも大きな負担になります。
負担の大きい財産調査を司法書士などの専門家に依頼すれば、遺族の疲れも軽減されるでしょう。
相続手続も、スムーズになります。
被相続人の財産は、相続人もあまり詳しく知らないという例が意外と多いものです。
悲しみの中で被相続人の築いてきた財産をたどるのは切なく、苦しい作業です。
調査のためには銀行などの金融機関から、相続が発生したことの証明として戸籍謄本等の提出が求められます。
戸籍謄本の取り寄せも含め、手続をおまかせいただけます。
仕事や家事で忙しい方や高齢、療養中などで手続きが難しい方は、手続を丸ごとおまかせできます。
家族にお世話が必要な方がいて、頻繁に家を空けられない方からのご相談もお受けしております。
財産調査でお疲れが出る前に、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
死亡届提出から戸籍反映まで2週間程度
1家族が死亡したら死亡届提出
①死亡届は戸籍法の届出
人が死亡したら、死亡届の提出が義務付けられています。
死亡届は、戸籍法の定めにより行う届出です。
死亡届を提出する場合、死亡診断書(死体検案書)が必要になります。
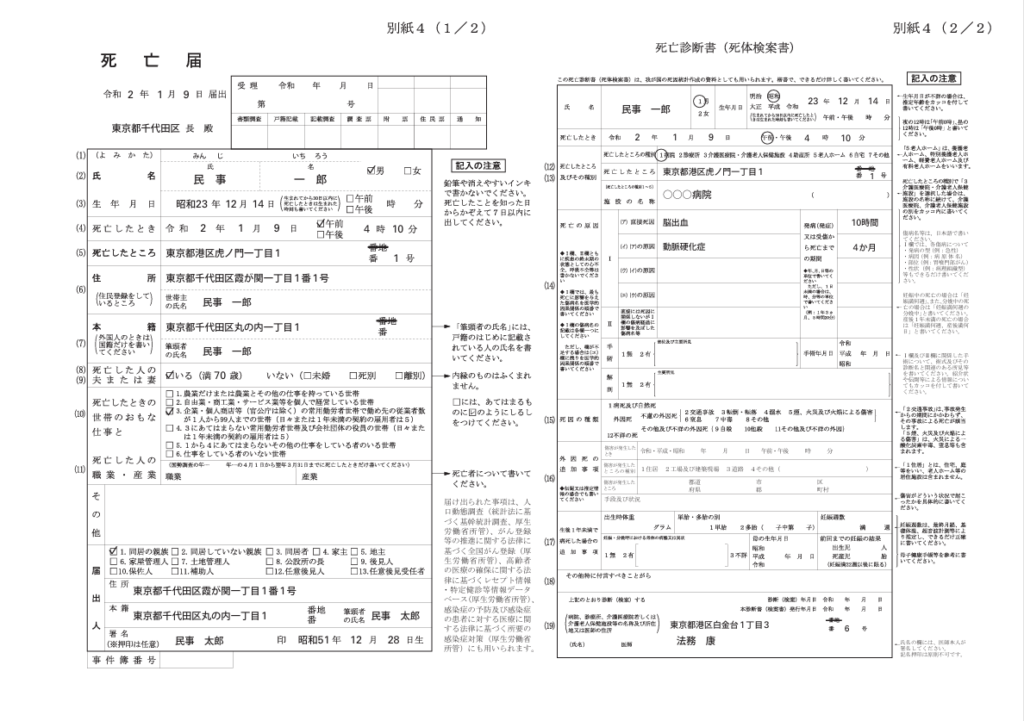
死亡届と死亡診断書(死体検案書)は、1枚の用紙に印刷されています。
左半分が死亡届で、右半分が死亡診断書(死体検案書)です。
死亡届は、届出人が記載します。
死亡診断書(死体検案書)は、医師が記載します。
死亡診断書と死体検案書は、人の死亡を医学的・法律的に証明する文書です。
死亡診断書は、医師が診療していた傷病に関連して死亡したときに作成されます。
死体検案書は、医師が診療していた傷病に関連して死亡したとき以外に作成されます。
死亡診断書と死体検案書の効力に、ちがいはありません。
死亡届を提出すると、戸籍に死亡が記録され住民登録が抹消されます。
②死亡届の提出先
死亡届の提出先は、次の市区町村役場です。
(1)死亡した人の本籍地
(2)届出人の住所地
(3)死亡地
死亡した人の住所地の市区町村役場に、提出することはできません。
③死亡届の提出期限
死亡届の提出には、提出期限があります。
死亡の事実を知ってから、7日以内です。
国外で死亡した場合は、死亡の事実を知った日から3か月以内です。
④死亡届の届出人
死亡届の届出人は、次のとおりです。
(1)同居の親族
(2)その他の同居人
(3)家主、地主又は家屋若しくは土地の管理人
上記の人は順序に関わらず、届出人になることができます。
次の人は、届出をすることができます。
(1)同居の親族以外の親族
(2)後見人、保佐人、補助人、任意後見人
(3)任意後見受任者
死亡届の届出義務は、ありません。
⑤届出人が記入した後に使者が市区町村役場に提出できる
死亡届は、届出人が記載します。
死亡診断書(死体検案書)は、医師が記載します。
届出人と医師が記入したら、死亡届はできあがりです。
できあがった死亡届は、だれが市区町村役場に持って行っても構いません。
市区町村役場に持って行く人は、届出人ではなく使者だからです。
葬儀業者の人が使者として市区町村役場に持って行っても差し支えありません。
⑥死亡届提出後に埋火葬許可証
死亡届の提出と一緒に、埋火葬許可証の発行申請をします。
埋火葬許可証とは、死亡した人を埋火葬する許可を証明する書類です。
死亡してから24時間経過した後、火葬します。
埋火葬許可証がないと、火葬を執行することができません。
火葬を執行すると、埋火葬許可証に執行済のスタンプが押されます。
執行済の埋火葬許可証は、納骨のときにも必要になります。
無くさないように、大切に保管しましょう。
2死亡届提出から戸籍反映まで2週間程度
①死亡を戸籍に記載するのは本籍地の市町村
戸籍とは、その人の身分関係が記録されている帳簿です。
本籍地の市町村役場に、備えてあります。
死亡届は、死亡した人の本籍地の市区町村役場に提出することができます。
提出された市区町村役場で、死亡届は処理されます。
本籍地の市区町村役場に提出した場合、死亡届提出から戸籍反映までおおむね1週間程度かかります。
提出した市町村役場で処理するから、比較的早く戸籍に反映します。
死亡届は、本籍地以外にも届出人の住所地や届出人の住所地に提出することができます。
本籍地以外の市区町村役場に提出した場合、受付をするだけです。
死亡届は、本籍地の市町村役場に回送されます。
少なくとも、回送する手間と時間分は余計に時間がかかります。
回送の時間を考えると、戸籍に反映するまで時間がかかります。
本籍地以外の市区町村役場に提出した場合、死亡届提出から戸籍反映までおおむね2週間程度かかります。
②死亡の記載例
死亡届が提出されると、戸籍に死亡事項が記録されます。
戸籍には、次のように記載されます。
【死亡日】令和〇年〇月〇日
【死亡時分】午後〇時〇分
【死亡地】愛知県名古屋市中区
【届出日】令和〇年〇月〇日
【届出人】親族 〇〇〇〇
相続手続において、死亡日が最も重要です。
死亡日によって、相続人が決まるからです。
複数の人が死亡した場合、死亡の前後で相続人が変わります。
相続人になるはずだった人が先に死亡した場合、代襲相続になります。
相続人が後に死亡した場合、数次相続になります。
同じ日に死亡した場合、時分を見て前後を判断します。
代襲相続では、被代襲者の直系卑属が代襲相続人になります。
相続人になるはずだった人に配偶者がいる場合、配偶者は相続人になりません。
配偶者は、直系卑属ではないからです。
数次相続では、死亡した相続人の相続人が相続します。
死亡した相続人に配偶者がいる場合、配偶者は相続人になります。
配偶者は、必ず相続人になるからです。
相続人調査は、戸籍の記載を見て慎重に判断します。
③相続手続で死亡が記載された戸籍謄本が必要になる
相続手続では、被相続人の出生から死亡までの連続した戸籍謄本が必要になります。
死亡届を提出した直後に、戸籍謄本を取得しても死亡が反映していません。
死亡が記載されていない戸籍謄本では、相続手続を進めることはできません。
相続手続では、死亡が記載された戸籍謄本が必要になります。
④失踪宣告がされたときの戸籍の記載例
戸籍には、次のように記載されます。
【死亡とみなされる日】令和〇年〇月〇日
【失踪宣告の裁判確定日】令和〇年〇月〇日
【届出日】令和〇年〇月〇日
【届出人】親族 〇〇〇〇
家族が行方不明になってから、長期間経過していることがあります。
相当長期間、行方不明になっている場合、死亡している可能性が高い場合があります。
条件を満たした場合、死亡の取り扱いをすることができます。
失踪宣告とは、行方不明の人が死亡した取り扱いとするための手続です。
失踪宣告がされたら、たとえ死亡していなくても死亡した取り扱いをします。
残された家族のために、行方不明者を死亡したものと扱う制度が失踪宣告の制度です。
失踪宣告がされると、死亡した取り扱いをします。
死亡の取り扱いがされるから、相続が発生します。
失踪宣告によって相続が発生する場合、死亡とみなされる日が最も重要です。
死亡とみなされる日によって、相続人が決まるからです。
相続人調査は、戸籍の記載を見て慎重に判断します。
⑤認定死亡の戸籍の記載例
認定死亡があったとき、戸籍には次のように記載されます。
【死亡日】令和〇年〇月〇日
【死亡時分】推定午後〇時
【死亡地】千葉県南房総市沖
【報告日】令和〇年〇月〇日
【報告者】館山警察署長
大災害や大事故に巻き込まれたとき、遺体が発見できないことがあります。
遺体が見つからないと、行方不明と言わざるを得ません。
医師が死亡診断書を作成することができないからです。
大災害や大事故に巻き込まれて死亡の可能性が非常に高いのに、行方不明と扱うのは不都合が多いでしょう。
認定死亡とは、大災害や大事故に巻き込まれて死亡の可能性が非常に高いときに官公署の報告で死亡と取り扱う制度です。
官公署による死亡の報告で、戸籍に死亡の記載がされます。
認定死亡で相続が発生します。
相続人調査は、戸籍の記載を見て慎重に判断します。
⑥高齢者消除の戸籍の記載例
高齢者消除があったとき、戸籍には次のように記載されます。
【高齢者消除の許可日】令和〇年〇月〇日
【除籍日】令和〇年〇月〇日
100歳を大幅に超えているにもかかわらず、戸籍に死亡の記載がない人がたくさんいます。
高齢者消除とは、100歳以上の高齢者で所在不明の人について法務局長の許可を得て戸籍から消除する制度です。
高齢者消除は、単なる戸籍の整理作業に過ぎません。
失踪宣告や認定死亡とちがい、死亡と扱われません。
「高齢者につき死亡と認定」と記載がされるものの、死亡ではありません。
高齢者消除は戸籍に死亡と認定と書かれても、相続が発生しません。
高齢者消除されていても、生きている扱いだからです。
高齢者消除されている人は、現実的にも死亡の可能性が非常に高いでしょう。
死亡と扱うためには、あらためて失踪宣告を受ける必要があります。
相続人調査は、戸籍の記載を見て慎重に判断します。
3死亡届は提出前にコピー
①死亡届のコピーが必要になるケース
死亡届は、提出先の市区町村役場の窓口に提出します。
書類に問題がなければ、受理されます。
受理された後、死亡届は返却されません。
死亡届を提出する前に、コピーを取っておきましょう。
死亡届と死亡診断書(死体検案書)は、セットになっています。
死亡届と死亡診断書(死体検案書)のコピーが必要になるからです。
例えば、次の手続で必要になります。
(1)健康保険の喪失
(2)雇用保険の喪失
(3)労災保険の請求
(4)生命保険の請求
(5)自動車保険・損害保険の手続
(6)携帯電話の解約
(7)国民年金・厚生年金・共済年金の受給
(8)埋葬料・葬祭費の請求
(9)自動車などの名義変更
(10)公共料金の名義変更
上記を参考にして、多めにコピーを取っておきましょう。
②死亡届のコピーをとるタイミング
死亡が確認されたら、医師が死亡診断書(死体検案書)を作成します。
死亡日当日に死亡診断書(死体検案書)が渡されます。
届出人が死亡届を作成します。
死亡届を市区町村役場に提出するのは、死亡日当日か翌日でしょう。
死亡届を提出する場合、一緒に埋火葬許可証の発行申請をします。
火葬するためには、埋火葬許可証が必要です。
火葬場を予約するため、死亡届の提出が最優先になります。
少なくとも死亡日の翌日までに死亡届のコピーを取っておくのがおすすめです。
家族が死亡すると、親戚や知人への連絡で忙しくなります。
死亡届の提出期限は、7日以内です。
火葬することを考えると、余裕はありません。
葬儀業者の人に死亡届を提出してもらう場合、コピーも一緒に依頼するといいでしょう。
③コピーを忘れたら死亡届記載事項証明書を請求
市区町村役場で死亡届が受理されたら、返却されません。
死亡届のコピーを忘れた場合、死亡届記載事項証明書を発行してもらうことができます。
死亡届記載事項証明書を請求できるのは、利害関係がある人で、かつ、特別な理由がある場合だけです。
死亡届記載事項証明書の請求先は、市区町村役場か法務局のいずれかです。
死亡届のコピーを忘れたら、死亡届記載事項証明書を請求します。
④コピーを忘れたら死亡診断書や埋火葬許可証で
市区町村役場で死亡届が受理されたら、返却されません。
死亡届は、原則として、非公開です。
死亡届記載事項証明書を請求できる人は、限られています。
死亡届記載事項証明書を請求できる人であっても特別な理由が認められない場合、発行してもらえません。
死亡届のコピーを忘れた場合、別の書類を提出することができるかもしれません。
手続先に問い合わせてみましょう。
多くの手続先は、死亡の確認がしたいだけでしょう。
死亡の事実を確認する方法は、複数あります。
医師に依頼して、死亡診断書を作成してもらうことができます。
埋火葬許可証や埋火葬許可証発行済証明書を用意できるでしょう。
死亡の記載がある住民票や戸籍謄本を取得できます。
死亡届のコピーを忘れても、手続ができなくなることはありません。
4遺産承継サポート(遺産整理業務)を司法書士に依頼するメリット
家族が死亡した場合、最初に行う手続が死亡届の提出です。
たくさんの相続手続が始まります。
大切な家族を失ったら大きな悲しみに包まれます。
悲しみに包まれていても、日常の家事や仕事をする必要があります。
たくさんの用事と相続手続が押し寄せてきます。
相続は一生の間に、何回も経験するものではありません。
相続手続で使われる言葉の多くは、法律用語です。
ふだん聞き慣れない言葉があふれています。
ほとんどの人にとって、相続手続は不慣れなものです。
大切な家族を亡くして、力を落としているでしょう。
相続手続をするのは、大きな負担になります。
事例によっては、家庭裁判所の助力が必要になる場合があります。
専門家のサポートがないと難しい手続があります。
司法書士などの専門家に、相続手続を丸ごと依頼することができます。
確実に相続手続をしたい方は司法書士などの専門家に遺産整理業務を依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続放棄しても生命保険の死亡保険金
1相続放棄したら相続人でなくなる
①相続放棄は3か月以内に家庭裁判所で手続
相続が発生したら、相続人は相続を単純承認するか相続放棄をするか選択することができます。
相続放棄を希望する場合、家庭裁判所に対して相続放棄の申立てをします。
相続放棄を希望する場合、3か月の期限があります。
相続があったことを知ってから、3か月以内に家庭裁判所に対して相続放棄の申立てをします。
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
相続人でなくなるから、被相続人の財産は一切に引き継ぐことができません。
プラスの財産もマイナスの財産も、相続しません。
相続放棄は、家庭裁判所で手続します。
②単純承認をすると相続放棄が無効になる
相続を単純承認するか相続放棄をするか選択したら、撤回することはできません。
撤回とは、相続放棄が受理されたときには何も問題がなかったのに、後から問題が発生したので、なかったことにすることです。
相続財産を処分利用した場合、単純承認をしたと見なされます。
単純承認とは、プラスの財産とマイナスの財産をすべて相続することです。
単純承認をしたら、相続放棄はできません。
単純承認をすると、相続放棄が無効になります。
2相続放棄しても生命保険の死亡保険金
①生命保険の死亡保険金は受取人の固有の財産
生命保険の死亡保険金は金額が大きいことが多いので、気になる人も多いでしょう。
原則として、生命保険の保険金を受け取る権利は、相続人の固有の財産です。
固有の財産とは、相続財産ではなく、もとからその人の財産であるという意味です。
被相続人の死亡をきっかけにして、死亡保険金を受け取ります。
保険契約によって、受取人が受け取るものです。
被相続人は、生前に生命保険の死亡保険金を受け取る権利を持っていません。
相続によって、被相続人から受け継いだ財産ではありません。
遺産分割協議をしなくても、死亡保険金を受け取ることができます。
遺産分割協議とは、相続財産の分け方を決めるため相続人全員でする話合いです。
生命保険の死亡保険金は、相続財産ではなく受取人の固有の財産です。
②死亡保険金受取で相続放棄は無効にならない
生命保険の保険金を受け取る権利は、相続人の固有の財産です。
相続財産ではなく、もとからその人の財産です。
生命保険の死亡保険金を受取っても、相続放棄は無効になりません。
生命保険の死亡保険金を受取っても、単純承認と見なされないからです。
もとから受取人の財産だから、相続とは無関係です。
死亡保険金受取で、相続放棄は無効になりません。
③受取人は相続人でも受取ができる
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
相続人でなくなると、受取人でなくなるように感じるかもしれません。
受取人を相続人と指定する契約は、相続人になる人のための契約と言えます。
生命保険契約の効力が発生したときに、保険契約によって受取人の固有の財産になります。
受取人は相続人と指定してあっても、死亡保険金は相続財産ではありません。
受取人は相続人と指定されても、相続放棄した受取人が死亡保険金を受け取ることができます。
④受取人の指定がなくても保険約款の定めで受取ができる
生命保険の死亡保険金の受取人を指定しないまま、被保険者が死亡することがあります。
保険約款に「受取人の指定がないときは、被保険者の相続人に支払う」と定めてあることがあります。
死亡保険金の受取人の指定がなくても保険約款に定めがあれば、受取人を相続人と指定したと解すべきです。
相続人は、固有の財産として生命保険の死亡保険金を受け取ることができます。
受取人の指定がなくても保険約款の定めで、死亡保険金の受取ができます。
相続放棄をしても、保険約款の定めで死亡保険金の受取ができます。
⑤生命保険で借金を返済する必要はない
相続人は相続を単純承認するか相続放棄をするか選択することができます。
相続放棄をする場合、被相続人の負債を引き継がないためであることが多いでしょう。
家庭裁判所で相続放棄が認められたら、被相続人の借金は引き継ぎません。
生命保険の死亡保険金は、受取人の固有の財産です。
受取人が自由に使うことができます。
債務者が死亡したら、債務は相続人が相続します。
債務を相続した相続人に対して、借金を請求することができます。
相続放棄をした人に、取立てをすることはできません。
生命保険の死亡保険金を受け取っても、借金を返済する必要はありません。
3相続放棄をすると受取できない生命保険がある
①入院給付金は受取ができない
生命保険契約では、さまざまな保障が受けられる契約があります。
例えば、入院や手術を受けると、給付金が受けれることがあります。
手厚い入院給付金や手術一時金がある場合、受取人は被相続人になっているでしょう。
被相続人が給付金を受け取らないまま死亡した場合、給付金を受け取る権利は相続財産です。
相続財産である給付金を受け取った場合、単純承認になります。
相続放棄をしたら、入院給付金や手術一時金などを受け取ることはできません。
②解約返戻金は受取ができない
被相続人が契約者となって、家族に生命保険をかけていることがあります。
生命保険の被保険者である家族は元気だから、死亡保険金は支払われません。
生命保険の保険料を払っていた人が死亡しただけですから、生命保険契約も継続します。
生命保険契約は、契約者の相続人が相続します。
生命保険契約を相続したら、生命保険契約を解約して解約返戻金を受け取ることができます。
相続放棄をした人は、生命保険契約を相続することはできません。
相続放棄をした人は、生命保険契約を解約することはできません。
生命保険契約を解約することは、相続財産を処分したと判断されるからです。
相続放棄をした人は、解約返戻金を受け取ることはできません。
③満期保険金は受取ができない
生命保険の中には、保険期間満了時に満期保険金が支払われる契約があります。
代表例は、養老保険や学資保険です。
満期保険金の受取人は、被相続人であることが多いでしょう。
受取人が被相続人である場合、満期保険金を受け取る権利は相続財産です。
相続放棄をした人は、満期保険金を受け取ることができません。
満期保険金の受取人は、相続人であるかもしれません。
受取人が相続人である場合、満期保険金を受け取る権利は受取人の固有の財産です。
相続放棄をした人は、満期保険金を受け取ることができます。
満期保険金の受取人によっては、相続放棄した人が受け取ることができません。
4相続放棄後に生命保険を受け取るときの注意点
①受取人を確認する
生命保険の保険金は、保険契約で受取人が決められているでしょう。
受取人になっていない人は、保険金を受け取れないのは当然です。
保険証券を見ると、保険契約上の受取人を確認することができます。
被相続人が受取人になっている場合、保険金を受け取る権利は相続財産です。
相続放棄をすると、相続することはできません。
生命保険を受け取るときの注意点の1つ目は、受取人を確認することです。
②契約内容を確認する
生命保険には、さまざまな保障に備えた契約があります。
入院給付金や手術一時金などは、被相続人が受取人になっていることが多いでしょう。
相続放棄をすると、給付金を受け取ることはできません。
被相続人の契約が存続している場合、相続人が契約を引き継ぎます。
相続放棄をした人は、契約を引き継ぐことはできません。
契約を引き継ぐことはできないから、契約解除をすることはできません。
生命保険契約の解約返戻金を受け取ることもできません。
生命保険契約の内容をよく確認して対応することが重要です。
生命保険を受け取るときの注意点の2つ目は、契約内容を確認するとです。
③税金の対象になる
生命保険の死亡保険金を受け取る権利は、受取人の固有の財産です。
相続財産ではないから、相続放棄をしても受取ることができます。
生命保険の保険料を被相続人が負担していた場合、相続税の対象になります。
被相続人の死亡による財産の移転だからです。
生命保険の死亡保険金は相続財産ではないのに、相続税の対象になります。
相続財産ではないのに相続税の対象になる財産を見なし相続財産と言います。
生命保険の死亡保険金には、相続人1人あたり最高500万円の非課税限度額があります。
非課税限度額を計算するときは、相続放棄をした人も人数に含めることができます。
相続放棄をした人が生命保険を受け取った場合、相続税を計算するときに生命保険の非課税枠を使うことはできません。
生命保険の保険料を受取人が負担していた場合、所得税の対象になります。
生命保険の保険料を他の家族が負担していた場合、贈与税の対象になります。
生命保険を受け取るときの注意点の3つ目は、税金の対象になることです。
5相続放棄後に生命保険を受け取る手順
手順①相続放棄の手続完了
家庭裁判所で相続放棄が認められたら、相続放棄申述受理通知書が届きます。
必要に応じて、次順位相続人に相続放棄が認められたことを連絡します。
相続放棄後に生命保険を受け取る手順1つ目は、相続放棄の手続を完了させることです。
手順②生命保険会社に連絡
被保険者の死亡を生命保険会社へ連絡します。
保険金請求のための請求書を取り寄せます。
相続放棄後に生命保険を受け取る手順2つ目は、生命保険会社に連絡することです。
手順③必要書類の準備
保険金請求のため、次の書類を準備します。
(1)保険金請求書
(2)死亡診断書のコピー
(3)戸籍謄本
(4)本人確認書
保険会社によっては、他の書類が必要になることがあります。
被保険者の死亡を連絡したときに、よく確認しておくといいでしょう。
相続放棄後に生命保険を受け取る手順3つ目は、必要書類の準備することです。
手順④必要書類の提出
手順③で準備した書類を生命保険会社に提出します。
生命保険会社の審査で、追加で書類が必要になることがあります。
問題がなければ、指定した口座に保険金が振り込まれます。
相続放棄後に生命保険を受け取る手順4つ目は、必要書類の提出することです。
手順⑤税務申告
受け取った死亡保険金が見なし相続財産になります。
相続財産全体の規模が一定以上大きい場合、相続税申告が必要になります。
相続放棄をした人は、生命保険の非課税限度額を使えません。
税務申告については、税務署に相談すると安心です。
相続放棄後に生命保険を受け取る手順5つ目は、税務申告することです。
6相続放棄を司法書士に依頼するメリット
相続放棄は、家庭裁判所に対して手続する必要があります。
家庭裁判所で相続放棄が認められた場合、プラスの財産もマイナスの財産も引き継ぐことがなくなります。
相続放棄をすると、初めから相続人でなくなるからです。
家庭裁判所で相続放棄が認められた場合、相続に関する手続には関与しなくて済むと安心してしまいがちです。
家庭裁判所で相続放棄が認められた場合であっても、相続財産を処分した場合、相続放棄が無効になります。
相続放棄は簡単そうに見えて、実はいろいろなことを考慮しなければならない手続です。
相続放棄を考えている方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
預貯金を代償分割する遺産分割協議書
1代償分割で公平に遺産分割
①代償分割は代償金を払ってもらう方法
相続財産には、いろいろな財産が含まれています。
現金や預貯金は、分けやすい財産です。
不動産は、分けにくい財産です。
相続財産の大部分が分けにくい財産の場合、相続人全員の合意が難しくなるでしょう。
相続財産の大部分が分けにくい財産の場合、代償分割をすることで合意ができることがあります。
代償分割とは、一部の相続人が不動産を相続し、残りの相続人は不動産を相続した人から、その分の代償をもらう方法です。
代償金を払ってもらうことで、公平な遺産分割をすることができます。
②代償分割で代償金の決め方
代償分割は、相続財産を分ける方法のひとつです。
どのような方法で相続財産を分けるのか、相続人全員の合意で決定します。
代償分割をすると決めた後、代償金をいくらにするのか相続人全員の合意で決定します。
代償金をいくらにするのかは、遺産分割協議の一部だからです。
不動産は、分けにくい財産の代表例です。
相続財産の大部分が不動産である場合、代償分割は有効です。
公平な遺産分割を実現しやすいからです。
代償分割をするときの代償金は、相続人全員の合意で決定します。
③代償金は平等でなくてもいい
家族には、さまざまな事情があるでしょう。
相続財産の分け方は、相続人全員の合意があればどのように分けても構いません。
一部の相続人が全財産を相続する合意をすることがあります。
相続人全員で合意できるのであれば、全財産を相続する合意も有効です。
代償分割をする場合、代償金は相続人全員の合意で決定します。
代償金をいくらにするのか、遺産分割協議の一部だからです。
複数の相続人が代償金を受け取る合意をすることがあります。
代償金を受け取る相続人が異なる金額の代償金を受け取ることがあります。
代償金を受け取る相続人は、他の財産を相続するでしょう。
複数の相続人がさまざまな財産を相続するのが通常です。
相続する他の財産の金額によって、代償金が異なるのは、割とよくあることです。
他の財産が同じであっても、さまざまな家族の事情から代償金が異なるのは不思議ではありません。
複数の相続人が代償金を受け取る場合、異なる金額の代償金を受け取る合意をすることができます。
④預貯金の相続で代償分割ができる
代償分割は、代償金を払ってもらう方法です。
代償金で調整できるから、不動産など分けにくい財産があるとき有効な方法です。
不動産だけでなく預貯金でも、代償分割を利用することができます。
多くの人は、金融機関に複数の預貯金口座を持っているでしょう。
被相続人がたくさんの金融機関にたくさんの口座を持っている場合、口座の預貯金を各相続人に分配するのは大きな手間と時間がかかります。
口座の預貯金は代表相続人がすべて相続し、他の相続人は代償金を受け取ることができます。
預貯金を代償分割で相続すると、代表相続人の手間と時間を節約することができます。
預貯金の相続で、代償分割ができます。
⑤相続発生後の利息を含めて合意ができる
相続財産の分け方は、相続人全員の合意で決定します。
ときには、相続人全員による話し合いが長引くことがあるでしょう。
ひょっとすると、何年も話し合いがまとまらないかもしれません。
長期間話し合いを続けている間に、預貯金に利息が付くことがあります。
遺産分割協議中に付与された利息は、相続財産ではありません。
利息は、相続人全員の共有財産です。
相続人全員の共有財産である預貯金から発生した財産だからです。
法律上は、各相続人が法定相続分で取得します。
わずかな利息を法定相続分で分けるのは、手間と時間がかかることが多いでしょう。
相続財産ではないものの、相続人全員の合意によって分け方を決めることができます。
相続発生後の利息を含めて、相続人全員で合意することができます。
2預貯金を代償分割する遺産分割協議書
①預貯金を代償分割するときの記載例
第〇条
相続財産中、次の被相続人名義の財産については、相続人〇〇〇〇が相続する。
金融機関名 〇〇銀行 〇〇支店
預金種別 普通預金
口座番号 〇〇〇〇〇〇〇
第□条
相続人〇〇〇〇は第〇条に記載された財産を取得する代償として、相続人□□□□に対して金〇〇万円を令和□年□月□日限り、相続人□□□□が指定する口座に振込の方法により引渡す。
振込手数料は、相続人□□□□が負担する。
②代償分割は遺産分割協議書に明記
代償分割とは、遺産分割の方法のひとつです。
一部の相続人が不動産を相続し、残りの相続人は不動産を相続した人から、その分の代償をもらいます。
代償分分割における代償金を受け取っても、贈与税の対象にならないのが原則です。
代償分割をする場合、遺産分割協議書に代償分割であることを明記します。
代償金の支払が遺産分割の一環であることを証明するためです。
遺産分割協議書に明記していない場合、代償金の受取りなのに単なる贈与と判断されるでしょう。
単なる贈与と判断された場合、贈与税の対象になります。
贈与税は、想像以上に高額になりがちです。
代償分割であることは、遺産分割協議に明記します。
③預貯金のみの遺産分割協議書を作成できる
遺産分割協議書は、相続人全員の合意内容の証明書です。
相続人の手間を省くため、すべての財産についてまとめて作成することが一般的です。
一部の財産についてだけ、相続財産の分け方の合意をすることができます。
遺産分割協議書は、合意した内容についてだけ作成することができます。
書面にしておかないと、後から合意していなかったなど言い出す相続人が出て来るかもしれないからです。
預貯金の分け方だけ合意したら、預貯金だけの遺産分割協議書を作ることができます。
預貯金以外の財産を含めて合意したけど、預貯金だけの遺産分割協議書を作ることができます。
合意内容の一部だけ書面にしても、差し支えありません。
一部の財産だけの遺産分割協議書は、有効だからです。
預貯金のみの遺産分割協議書を作成することができます。
④銀行ごとに遺産分割協議書を作成できる
一部の財産だけの遺産分割協議書は、有効です。
預貯金のみの遺産分割協議書も一部の預貯金のみの遺産分割協議書も、作成することができます。
遺産分割協議書は、銀行ごとに作成することができます。
一部の預貯金のみの遺産分割協議書も、有効だからです。
預貯金の相続手続をする場合、金融機関に遺産分割協議書を提出します。
預貯金すべての遺産分割協議書を作成した場合、他の金融機関に預貯金があることが知れてしまいます。
他の金融機関に預貯金があると知ったら、金融商品を売るべく熱心に営業をするでしょう。
顔見知りの銀行員から熱心に勧められたら、断り切れなくなるかもしれません。
銀行ごとに遺産分割協議書を作成した場合、他の金融機関の預貯金の存在を知られることはないでしょう。
銀行ごとに、遺産分割協議書を作成することができます。
⑤遺産分割協議書に残高は記載不要
遺産分割協議書は、相続財産の分け方についての相続人全員の合意の証明書です。
どの財産をだれが相続するのか特定できていれば、証明書として問題はありません。
金融金の名称、支店名、預金種別、口座番号、口座名義人を記載すれば、預貯金を特定することができます。
預貯金の金額を書く必要は、ありません。
預貯金の残高を書かなくても、預貯金をどの相続人が相続するのか特定できるからです。
一般的に、遺産分割協議書は相続財産全部についてまとめて作成するでしょう。
不動産などは、評価方法が複数あるから金額を書くことができません。
株式などは、株価が大きく変動するから金額を書くことができません。
財産の大部分を占める不動産などに金額を書かないのに、預貯金だけ金額を書いても意味はないでしょう。
預貯金などの金額を書かなくても、遺産分割協議書が無効になることはありません。
遺産分割協議書に残高は、記載不要です。
⑥相続人全員が実印と印鑑証明書
遺産分割協議書は、相続人全員の合意の証明書です。
合意内容に間違いがないか、相続人に確認してもらいます。
内容に問題がなければ、相続人全員が記名し実印で押印します。
遺産分割協議書の押印が実印によることを証明するため、印鑑証明書を添付します。
遺産分割協議書は、相続人全員が実印で押印し印鑑証明書を添付します。
3代償分割をするときの注意点
①口座の持ち主が死亡すると口座凍結
口座の持ち主が死亡したら、口座が凍結されます。
口座の凍結とは、口座の取引を停止することです。
・ATMや窓口での引出
・年金などの振込
・公共料金などの引落
上記は、口座の取引の例です。
口座が凍結されると、上記のような取引ができなくなります。
口座の持ち主が死亡後、ただちに凍結するわけではありません。
口座の持ち主が死亡したことを銀行などの金融機関が知ったときに、口座凍結します。
口座の持ち主が死亡すると、口座は凍結します。
②口座凍結に期限はない
口座が凍結されたら、口座取引ができなくなります。
口座の凍結に、期限はありません。
口座凍結したら、書類を揃えて手続すれば凍結解除してもらうことができます。
単に長期間経過しただけで、口座凍結が解除されることはありません。
被相続人の口座の預貯金は、相続人全員の共有財産です。
一部の相続人が独り占めすることは、許されません。
安易に引出しに応じた場合、他の相続人から厳重な抗議を受けるでしょう。
ときには、金融機関が相続人間のトラブルに巻き込まれるかもしれません。
被相続人の大切な財産を守れなかったとなったら、金融機関の信用は失墜します。
金融機関にとって、信用失墜は何としても避けたいことです。
相続人間のトラブルに巻き込まれないため、信用失墜を避けるため、口座を凍結しています。
預貯金の分け方について相続人全員で合意ができるまで、口座は凍結されます。
③高額過ぎる代償金は贈与税の対象
代償金をいくらにするのか、相続人全員の合意で決定します。
代償分割であることを証明するため、遺産分割協議書に明記します。
遺産分割協議で決定しても、実質的に代償金でないことがあります。
代償分割は、代表相続人が他の相続人に代償金を払う分割方法です。
代表相続人が相続する財産を大幅に超える代償金を払う合意をした場合、実質的に代償金とは認められないでしょう。
代償金名目の贈与と、判断されるおそれがあります。
例えば、預貯金の総額1000万円で、相続人が長男と次男の2人のケースがあります。
預貯金を長男が相続した場合、長男が固有の財産から500万円程度の代償金を支払うのであれば問題はありません。
長男が固有の財産から2000万円の代償金を支払う場合、代償金名目の贈与と判断されるでしょう。
例えば、預貯金1000万円を長男が相続し、かつ、次男が生命保険の死亡保険金3000万円を受け取っているケースがあります。
次男から長男へ1000万円支払うのが平等に見えるかもしれません。
生命保険の死亡保険金を受け取った後、次男から長男に1000万円支払った場合、代償金とは認められないでしょう。
生命保険の死亡保険金は、受取人の固有の財産です。
相続財産では、ありません。
相続による遺産分割とは無関係に、贈与があったと言えます。
遺産分割協議書に代償金と明記しても、実質的に代償金とは認められません。
次男が生命保険の死亡保険金を受け取った後、長男に1000万円支払うこと自体はできないことではありません。
自分の固有の財産は、自由に贈与をすることができるからです。
自分の固有の財産を贈与した場合、金額によっては贈与税が課されます。
高額過ぎる代償金は、贈与税の対象です。
4遺産分割協議書作成を司法書士に依頼するメリット
遺産分割協議書は、相続財産の分け方について相続人全員の合意内容の証明書です。
合意がきちんと文書になっているからこそ、トラブルが防止できます。
書き方に不備があると、トラブルを起こしてしまう危険があります。
もともとトラブルの火種があるのなら、いっそう慎重になる必要があるでしょう。
遺産分割協議書は、公正証書にしなくても済むことが多いものです。
慎重を期して、公正証書にした方がいいケースがあります。
せっかく合意ができたのに、その後にトラブルになるのは残念なことだからです。
公正証書にするためには、手間と費用がかかります。
公正証書にする手間と費用を惜しむと、後々大きな手間と高額な費用を負担することになります。
トラブルを防止するため、遺産分割協議書を公正証書にしたい方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
出生から死亡までの戸籍謄本の取り方
1被相続人の出生から死亡までの戸籍謄本が必要になる
①相続人になる人は法律で決まっている
相続が発生したら、親族のうち一定の範囲の人が相続人になります。
だれが相続人になるかについては、民法で決められています。
相続人になる人は、次のとおりです。
(2)~(4)の場合、先順位の人がいる場合、後順位の人は相続人になれません。
(1)配偶者は必ず相続人になる
(2)被相続人に子どもがいる場合、子ども
(3)被相続人に子どもがいない場合、親などの直系尊属
(4)被相続人に子どもがいない場合で、かつ、親などの直系尊属が被相続人より先に死亡している場合、兄弟姉妹
②戸籍を抜けても相続人
相続人になる人は、法律で決まっています。
被相続人と同じ戸籍に入っている人も別の戸籍に入っている人も、相続人になります。
戸籍は、その人の身分関係を記録する帳簿に過ぎません。
帳簿が別であっても同じであっても、相続人であることに変わりはありません。
例えば、被相続人に子どもがいる場合、子どもは相続人になります。
子どもが結婚したら、夫婦の戸籍が作られます。
結婚した子どもは、被相続人の戸籍から除籍されて夫婦の戸籍に移ります。
結婚しても、子どもは子どもです。
被相続人の子どもは、相続人になります。
被相続人の戸籍を抜けても、相続人になります。
③新しい戸籍に書き写されない項目がある
戸籍は、本籍地の市区町村に備えてあります。
戸籍の筆頭者と配偶者は、本籍地を変更することができます。
転籍とは、本籍地を変更することです。
別の市区町村に転籍をすると、新本籍地の市区町村で新しい戸籍が作られます。
新しい戸籍が作られるとき、古い戸籍に記載されている内容のうち書き写される項目と書き写されない項目があります。
例えば、子どもが結婚した後に、転籍することがあります。
新しい戸籍には、子どもは書き写されません。
死亡時の戸籍謄本を見るだけでは、子どもの存在を見落とすでしょう。
相続人である子どもを見落とさないため、被相続人の出生から死亡までの戸籍謄本が必要になります。
新しい戸籍に、書き写されない項目があります。
④代襲相続で被代襲者の出生から死亡までの戸籍謄本が必要になる
相続人になる人は、法律で決まっています。
被相続人に子どもがいる場合、子どもは相続人になります。
相続人になるはずだったのに、子どもが先に死亡することがあります。
相続人になるはずの子どもが先に死亡した場合、代襲相続が発生します。
子どもの子どもや子どもの孫が代襲相続人になります。
相続人になるはずだった人を被代襲者と言います。
相続人になるはずだった子どもについて、出生から死亡までの戸籍謄本が必要になります。
被代襲者の戸籍を抜けても、代襲相続人になるからです。
相続人になるはずだった子どもに、子どもや孫がいないことがあります。
代襲相続人がいない場合も、出生から死亡までの戸籍謄本が必要になります。
子どもや孫がいないことは、出生から死亡までの戸籍謄本で証明する必要があるからです。
代襲相続で、被代襲者の出生から死亡までの戸籍謄本が必要になります。
⑤兄弟姉妹相続で父母の出生から死亡までの戸籍謄本が必要になる
被相続人に子どもがいない場合で、かつ、親などの直系尊属が被相続人より先に死亡している場合、兄弟姉妹になります。
兄弟姉妹が相続人になる場合、被相続人の父母の出生から死亡までの戸籍謄本が必要になります。
兄弟姉妹と言うと、父母が同じ兄弟姉妹だけをイメージするかもしれません。
兄弟姉妹には、異父兄弟や異母兄弟が含まれます。
父の子どもを見落とさないため、父の出生から死亡までの戸籍謄本が必要になります。
母の子どもを見落とさないため、母の出生から死亡までの戸籍謄本が必要になります。
兄弟姉妹相続では、たくさんの戸籍謄本を準備することになります。
相続人になるはずだったのに、兄弟姉妹が先に死亡することがあります。
相続人になるはずの兄弟姉妹が先に死亡した場合、代襲相続が発生します。
兄弟姉妹の子どもが代襲相続人になります。
被代襲者である兄弟姉妹について、出生から死亡までの戸籍謄本が必要になります。
甥姪が相続人になる場合、戸籍謄本が最も多く必要になります。
兄弟姉妹相続で、父母の出生から死亡までの戸籍謄本が必要になります。
2出生から死亡までの戸籍謄本の取り方
①配偶者・直系血族の戸籍謄本は広域交付の対象
相続が発生したら、相続人は相続手続をします。
相続手続の最初の難関は、相続人調査です。
被相続人の出生から死亡までの連続した戸籍謄本をすべて用意する必要があります。
配偶者・直系血族の戸籍謄本は、広域交付で取得することができます。
戸籍謄本の広域交付とは、本籍地の市区町村役場以外の市区町村役場で戸籍謄本を取得する制度です。
例えば、本籍地が名古屋市以外の人が名古屋市内の各区役所で、戸籍謄本を取得することができます。
本籍地が名古屋市の人が名古屋市以外の市区町村役場で、戸籍謄本を取得することができます。
配偶者・直系血族であれば、出生から死亡までの連続した戸籍謄本をすべて近隣の市区町村役場で取得することができます。
被相続人の本籍地でなくても近隣の市区町村役場に出向いて取得することができるので、とても便利です。
配偶者・直系血族の戸籍謄本は、広域交付の対象です。
②広域交付で代理請求はできない
広域交付制度を利用する場合、請求人が市区町村役場に出向く必要があります。
市区町村役場は、平日の昼間のみ業務を行っています。
仕事や家事で忙しい人にとって、平日の昼間に時間を作るのは難しいでしょう。
代理人に依頼して、戸籍謄本を取得することができます。
司法書士などの専門家を代理人に立てて、戸籍謄本の取得を依頼することができます。
代理人を立てて戸籍謄本を取得する場合、広域交付を利用することはできません。
一般的に、赤ちゃんなどの未成年者が契約などをする場合、親などが代わりにするでしょう。
赤ちゃんなどの未成年者が相続人になる場合、親などが代わりに戸籍謄本を取得することができます。
親などが代わりに戸籍謄本を取得する場合、広域交付を利用することはできません。
親は、赤ちゃんなどの未成年者の代理人だからです。
代理人が任意代理人であっても法定代理人であっても、広域交付を利用することはできません。
広域交付で、代理請求はできません。
③広域交付で郵送請求ができない
広域交付制度を利用する場合、請求人が市区町村役場に出向く必要があります。
仕事や家事で忙しい人にとって、仕事場や自宅を離れることができないでしょう。
戸籍謄本は、郵送で取得することができます。
郵送で戸籍謄本を取得する場合、広域交付を利用することはできません。
広域交付が利用できるのは、窓口請求のみだからです。
広域交付で郵送請求はできません。
④広域交付が利用できないときは本籍地の市区町村役場へ請求
戸籍謄本は、原則として、本籍地の市区町村役場に請求します。
広域交付を利用できない場合、本籍地の市区町村役場に請求します。
本籍地の市区町村役場が遠方である場合、郵送で請求することができます。
多くの人は、たくさんの戸籍を渡り歩いています。
複数の本籍地があることが多いでしょう。
それぞれの市区町村役場に、戸籍謄本を請求する必要があります。
広域交付ができない場合、本籍地の市区町村役場へ請求する必要があります。
⑤郵送請求で定額小為替
戸籍謄本や戸籍の附票を請求する場合、市区町村役場に発行手数料を払う必要があります。
窓口請求をする場合、その場で現金や電子マネーで支払うことができます。
戸籍謄本や戸籍の附票を郵送請求する場合、発行手数料は定額小為替で納入します。
定額小為替は、「ていがくこがわせ」と読みます。
現金は、普通郵便で送ることができません。
現金封筒を送る場合、書留料金が追加でかかります。
定額小為替は、普通郵便で送ることができます。
戸籍謄本を郵送請求する場合、一緒に定額小為替を送ります。
⑥被相続人の戸籍に入っている人はコンビニで取得できる
本籍地の市区町村役場によっては、戸籍謄本のコンビニ交付サービスに対応していることがあります。
地方公共団体情報システム機構のホームページで、本籍地の市区町村役場が戸籍謄本のコンビニ交付サービスに対応しているか調べることができます。
コンビニエンスストアは日本中いたるところにあるから、とても便利です。
戸籍謄本のコンビニ交付を利用するには、マイナンバーカードが必要です。
除籍謄本は、戸籍謄本のコンビニ交付の対象外です。
請求人が親と同じ戸籍に入っている場合、コンビニで自分の戸籍謄本を取得することができます。
自分の戸籍謄本を確認すると、親の戸籍を確認することができます。
親の戸籍に入っている人は、コンビニで親の戸籍謄本を取得することができます。
3戸籍謄本を取得するときに知っておくこと
①戸籍謄本と戸籍抄本のちがい
戸籍は、その人の身分関係を記録する帳簿です。
戸籍謄本と戸籍抄本は、どちらも市区町村役場に備えてある帳簿の写しです。
戸籍謄本は、戸籍全部事項証明書です。
戸籍謄本は、その戸籍に入っている人全員が証明されます。
戸籍抄本は、戸籍一部事項証明書です。
戸籍謄本は、その戸籍に入っている人のうち特定の人だけが証明されます。
相続放棄など戸籍抄本では、受け付けてもらえないことがあります。
②死亡届提出直後は戸籍に反映していない
死亡届は、戸籍法の定めにより行う届出です。
人が死亡したら、死亡届の提出が義務付けられています。
家族が死亡したら、相続手続をします。
相続手続では、被相続人の出生から死亡までの戸籍謄本が必要になります。
死亡届提出直後に戸籍謄本を取得しても、死亡が反映していません。
被相続人の戸籍謄本に死亡が記載されていない場合、相続手続で使うことができません。
死亡届を提出してから戸籍に反映するまで、時間がかかります。
本籍地の市区町村役場に死亡届を出した場合、比較的早く戸籍に反映します。
死亡届は、本籍地以外にも届出人の住所地や死亡地で提出することができます。
本籍地以外の市区町村役場に提出した場合、時間がかかりがちです。
戸籍に記録するのは、本籍地の市区町村役場だからです。
受付をするだけで本籍地に回送すると、郵送の時間分余計に時間がかかります。
死亡届提出直後は、戸籍に死亡が反映していません。
③定額小為替は郵便局貯金窓口で購入
戸籍謄本を取得するとき、市区貯村役場に手数料を払う必要があります。
郵送請求をする場合、手数料は定額小為替で納入します。
定額小為替は、郵便局の貯金窓口で購入することができます。
定額小為替の発行手数料は、1枚200円です。
コンビニエンスストアやゆうゆう窓口で、購入することはできません。
郵便局の貯金窓口は、土日祝日は業務を行っていません。
郵便局貯金窓口の業務時間内に、出向いて購入する必要があります。
郵便局の貯金窓口は、クレジットカードや電子マネーの取り扱いはしていません。
定額小為替の購入は、現金払いのみです。
切手で支払うことも、できません。
定額小為替は、郵便局貯金窓口で購入します。
④1通取得して法定相続情報一覧図
相続手続先は、たくさんあることが多いでしょう。
戸籍謄本を何通取得したらいいのか、不安になるかもしれません。
戸籍謄本を取得するとき、市区町村役場に手数料をかかります。
たくさんの戸籍謄本を取得すると、手数料がかさみます。
戸籍謄本は1通取得して、法定相続情報一覧図を発行してもらうのがおすすめです。
法定相続情報一覧図は、被相続人を中心にして相続関係を家系図のようにとりまとめた書類です。
戸籍謄本等と家系図を点検して、登記官が認証文と証明印を押して発行してくれます。
法定相続情報一覧図は、必要な枚数だけ発行してもらうことができます。
戸籍謄本は1通取得して、法定相続情報一覧図を発行してもらうのがおすすめです。
4相続手続を司法書士に依頼するメリット
相続が発生したら、家族は大きな悲しみに包まれます。
大きい悲しみのなかで、相続人を調査するのは身体的にも精神的にも大きな負担になります。
相続人調査は、司法書士などの専門家に依頼することができます。
被相続人の離婚歴を家族が知らなかったケースは、少なくありません。
見知らぬ相続人が見つかると、さらに大きな精神的負担がかかります。
仕事や家事で忙しい方や高齢、療養中などで手続が難しい方は、手続を丸ごとおまかせできます。
家族にお世話が必要な方がいて、頻繁に家を空けられない方からのご相談もお受けしております。
相続手続でお疲れが出る前に、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
遺贈を受けた人に不動産取得税
1不動産取得税は取得時1回のみ
①不動産を取得する人に課税
不動産取得税とは、不動産を取得したときに1回だけ課される税金です。
有償で取得しても無償で取得しても、課税されます。
登記をしても登記をしなくても、課税されます。
不動産の取得とは、売買、建築、増改築、贈与、交換です。
不動産取得税は、不動産を取得した人に課される税金です。
②不動産を取得したら県税事務所に申告
不動産取得税は、都道府県税です。
不動産を取得したら、都道府県税事務所に申告をします。
申告期限は、都道府県によって異なります。
愛知県は、不動産を取得してから60日以内です。
郵送で申告することができます。
申告期限までに登記がされた場合、原則として申告は不要です。
不動産取得税が軽減される場合、不動産取得税減額等申請書を提出します。
③不動産取得税に免税点
不動産取得税には、免税点があります。
取得した不動産の価格が次の金額未満の場合、不動産取得税は課されません。
(1)土地 10万円
(2)家屋
新築、増築、改築 23万円
その他 12万円
④納税通知書が届いたら納付
不動産の取得から1年以内に不動産取得税の納税通知書が届きます。
基本的には、納税が必要に人にのみ納税通知書が送られます。
納税通知書に記載された金額を納付します。
不動産取得税がかからないはずなのに、納税通知書が届くことがあります。
納税通知書記載の県税事務所に、納税の必要について確認しましょう。
2遺贈を受けた人に不動産取得税がかかる
①特定遺贈で相続人以外の人が不動産取得は課税
遺贈とは、遺言書を作成した相続人や相続人以外の人に財産を引き継いでもらうことです。
相続で財産を引き継ぐことができるのは、相続人だけです。
相続人になる人は、法律で決められています。
相続人は、相続で財産を引き継ぐことができるし遺贈で財産を引き継ぐことができます。
相続人以外の人は、相続で財産を引き継ぐことができないけど遺贈で財産を引き継ぐことができます。
遺贈には、2種類あります。
特定遺贈と包括遺贈です。
特定遺贈とは、遺言書に、「財産〇〇〇〇を遺贈する」と財産を具体的に書いてある場合です。
包括遺贈とは、遺言書に、「財産すべてを包括遺贈する」「財産の2分の1を包括遺贈する」と割合だけ書いて財産を具体的に書いてない場合です。
相続人以外の人に不動産を遺贈することができます。
特定遺贈で相続人以外の人が不動産を取得した場合、不動産取得税が課されます。
②相続時精算課税制度で不動産取得は課税
相続時精算課税制度とは、贈与税の制度です。
相続時精算課税を選択すると、2500万円まで特別控除があります。
累計2500万円までの贈与が非課税になります。
贈与した財産を相続財産に算入して、相続税を計算する制度です。
次の条件に該当する場合、相続時精算課税制度を選択することができます。
(1)贈与する人 60歳以上の父母または祖父母
(2)贈与を受ける人 18歳以上の子どもや孫
相続時精算課税制度を適切に利用したら、大きな節税が期待できるでしょう。
相続時精算課税制度を利用して、不動産を取得することができます。
相続時精算課税制度を利用して不動産を取得する場合、不動産取得税が課されます。
相続時精算課税制度を利用して不動産を取得するのは、贈与扱いだからです。
③夫婦間の居住用不動産の特例で不動産取得は課税
夫婦間の居住用不動産の特例とは、贈与税の制度です。
夫婦間の居住用不動産の特例を利用すると、最高2000万円まで配偶者控除を受けることができます。
次の条件に該当する場合、夫婦間の居住用不動産の特例を受けることができます。
(1)夫婦の婚姻期間20年を過ぎた後の贈与
(2)贈与された財産は居住用不動産または居住用不動産を取得するための金銭
(3)贈与を受けた年の翌年3月15日までに贈与を受けた人が現実に居住
夫婦間の居住用不動産の特例を受けることで、大きな節税が期待できるでしょう。
夫婦間の居住用不動産の特例を利用して、不動産を取得することができます。
夫婦間の居住用不動産の特例を利用して不動産を取得する場合、不動産取得税が課されます。
夫婦間の居住用不動産の特例を利用して不動産を取得するのは、贈与扱いだからです。
④死因贈与で不動産取得は課税
遺贈とは、遺言書を作成した相続人や相続人以外の人に財産を引き継いでもらうことです。
遺言書は、遺言者がひとりで作成することができます。
遺言書を作成するときに、相続人や財産を受け取る人の同意は不要です。
贈与は、贈与をする人と贈与を受け取る人の契約です。
死因贈与は、贈与をする人が死亡したときに効力が発生する贈与契約です。
贈与契約は、贈与をする人と贈与を受け取る人の合意があれば口約束でも成立します。
口約束の贈与契約は立証が難しいのでおすすめしませんが、口約束の死因贈与契約も有効です。
死因贈与で財産を受け取った場合、相続税の対象になります。
死因贈与契約によって、不動産を取得することができます。
死因贈与契約によって不動産を取得する場合、不動産取得税が課されます。
死因贈与契約によって不動産を取得するのは、贈与扱いだからです。
⑤遺産分割協議やり直しで不動産取得は課税
遺産分割協議は、相続人全員の合意があればやり直しをすることができます。
遺産分割協議のやり直しをした場合、相続財産の分け方に変更があるでしょう。
遺産分割協議のやり直しによって、不動産を取得することができます。
法律上は遺産分割協議のやり直しであっても、税務上は贈与の扱いです。
遺産分割協議のやり直しによって不動産を取得する場合、不動産取得税が課されます。
遺産分割協議のやり直しによって不動産を取得するのは、贈与扱いだからです。
3相続人に不動産取得税がかからない
①相続で不動産取得は非課税
相続人になる人は、民法で決まっています。
相続人が相続で不動産を取得することができます。
相続で不動産を取得する場合、不動産取得税が課されません。
相続で不動産を取得する場合、不動産取得税の申告書の提出は不要です。
②特定遺贈で相続人が不動産取得は非課税
遺贈とは、遺言書を作成した相続人や相続人以外の人に財産を引き継いでもらうことです。
相続人は、相続で財産を引き継ぐことができるし遺贈で財産を引き継ぐことができます。
遺言書を作成して、相続人に不動産を遺贈することができます。
特定遺贈で相続人が不動産を取得する場合、不動産取得税が課されません。
③包括遺贈で不動産取得は非課税
包括遺贈とは、遺言書に、「財産すべてを包括遺贈する」「財産の2分の1を包括遺贈する」と割合だけ書いて財産を具体的に書いてない場合です。
遺言書を作成して、相続人や相続人以外の人に包括遺贈をすることができます。
遺言書で一部包括遺贈を受けたら、遺産分割協議が必要です。
遺言書には割合だけ書いてあって、具体的財産は書いてないからです。
遺産分割協議で包括受遺者全員と相続人全員の合意で相続財産の分け方を決定します。
遺産分割協議で、不動産を取得することができます。
包括遺贈で不動産を取得する場合、不動産取得税が課されません。
包括遺贈を受けた人が相続人であっても相続人以外の人であっても、不動産取得税が課されません。
④死因贈与で相続人が不動産取得は課税
死因贈与は、贈与をする人が死亡したときに効力が発生する贈与契約です。
被相続人と相続人間で死因贈与契約をすることがあります。
死因贈与契約によって、不動産を取得することができます。
死因贈与契約によって不動産を取得する場合、不動産取得税が課されます。
死因贈与契約によって不動産を取得するのは、贈与扱いだからです。
相続人が不動産を取得する場合であっても、死因贈与契約による場合は不動産取得税が課されます。
4不動産取得税の計算方法
①不動産取得税=不動産価格×税率
不動産取得税は、不動産価格×税率で計算できます。
不動産価格は、原則として固定資産税評価額を用います。
実際の売買価格や建築費用で計算されません。
贈与を受けた場合や交換で不動産を取得した場合、金銭のやり取りはないでしょう。
金銭のやり取りがなくても、不動産取得税は課されます。
不動産取得税には、さまざまな控除があります。
都道府県税事務所や税理士に確認するといいでしょう。
②税率に軽減措置がある
税率は、原則として4%です。
令和9年3月31日までに取得があった不動産については、軽減措置があります。
土地と住宅は、3%に軽減されます。
5不動産取得税以外にも税金がかかる
①登記申請をするときに登録免許税
不動産を取得したら、名義変更をします。
名義変更をする場合、登録免許税が課されます。
遺贈を受けた場合にも、登録免許税を納める必要があります。
遺贈を受けた場合の税率は、次のとおりです。
(1)相続人が遺贈を受けた場合、1000分の4
(2)相続人以外の人が遺贈を受けた場合、1000分の20
②固定資産税は毎年
固定資産税は、固定資産を保有している人に課される税金です。
不動産取得税は1回だけの税金ですが、固定資産税は毎年課されます。
地域によっては、都市計画税も課されます。
③遺贈を受けたら相続税
遺贈を受けた場合、贈与税でなく相続税が課されます。
相続税には、基礎控除があります。
基礎控除額は次の計算式で求めることができます。
基礎控除額=3000万円+600万円×法定相続人の人数
相続財産が基礎控除額以内であれば、相続税は課されません。
相続税が課されるのは、全体の10%にも満たないわずかな富裕層です。
6遺言書作成を司法書士に依頼するメリット
遺言書は、遺言者の意思を示すものです。
自分が死んだことを考えたくないという気持ちがあると、抵抗したくなるかもしれません。
民法に遺言書を作ることができるのは、15歳以上と定められています。
死期が迫ってから書くものではありません。
遺言書は遺言者の意思を示すことで、家族をトラブルから守るものです。
遺贈とは、遺言によって、法定相続人や法定相続人以外の人に、財産を譲ってあげるものです。
遺贈は簡単に考えがちですが、思いのほか複雑な制度です。
特に、受け継いでもらう財産に不動産がある場合、譲ってもらう人だけでは登記申請ができません。
遺言執行者がいない場合、相続人全員の協力が必要です。
遺言書で遺言執行者を決めておきましょう。
遺言執行には法的な知識が必要になりますから、遺言の効力が発生したときに、遺言執行者からお断りをされてしまう心配もあります。
遺言の効力が発生した後の場合、遺言執行者は家庭裁判所に決めてもらう必要があります。
不動産以外の財産であっても、遺言書の内容に納得していない相続人がいる場合、受遺者に引渡そうとしないこともあります。
家族をトラブルから守ろうという気持ちを実現するために、せっかく遺言書を書くのですから、スムーズな手続を実現できるように配慮しましょう。
お互いを思いやり幸せを願う方は、遺言書作成を司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
孫に不動産を相続させる方法と注意点
1孫が相続人になることがある
①子どもが相続人になると孫は相続人にならない
相続が発生したら、親族のうち一定の範囲の人が相続人になります。
だれが相続人になるかについては、民法で決められています。
被相続人に子どもがいる場合、子どもが相続人になります。
子どもが相続人になる場合、孫は相続人になりません。
②子どもが先に死亡すると孫は代襲相続人になる
被相続人に子どもがいる場合、子どもが相続人になります。
相続人になるはずだったのに、子どもが先に死亡することがあります。
相続人になるはずだった人の子どもや子どもの子どもが相続することがあります。
代襲相続とは、相続人になるはずだった人の子どもなどが相続することです。
相続人になるはずだった子どもが先に死亡した場合、孫が代襲相続人になります。
孫が代襲相続人の場合、相続することができます。
③孫と養子縁組をすると孫は相続人になる
養子縁組とは、血縁関係がある親子関係の他に法律上の親子関係を作る制度です。
被相続人が孫と養子縁組をすることができます。
養子縁組をすると、被相続人は養親、孫は養子になります。
被相続人の孫でありながら、同時に被相続人の子どもになります。
被相続人に子どもがいる場合、子どもが相続人になります。
実子と養子に、区別はありません。
実子がいても、養子は相続人です。
孫と養子縁組をすると、孫は相続人になります。
2遺言書を作成して孫に不動産を遺贈
①相続できるのは相続人だけ
相続が発生したら、被相続人の財産は相続人が相続します。
相続人になる人は、民法で決められています。
民法で決められた人以外の人は、相続人になりません。
被相続人に子どもがいる場合、子どもが相続人になります。
子どもが相続人になる場合、孫は相続人になりません。
子どもが相続できるけど、孫は相続することはできません。
相続できるのは、相続人だけだからです。
②遺言書を作成して孫に不動産を遺贈
遺言者は遺言書を作成して、自分の財産をだれに引き継ぐのか自由に決めることができます。
遺贈とは、遺言書を作成して相続人や相続人以外の人に財産を引き継ぐことです。
孫は相続人でないから相続できないけど、遺贈を受けることができます。
相続人でない人に財産を引き継ぐためには、生前対策が欠かせません。
相続人でない孫に財産を引き継ぐため、遺言書を作成して遺贈することができます。
③遺贈を受けると贈与税でなく相続税の対象
相続財産の規模が大きい場合、相続税の対象になります。
相続税の申告納税の義務があるのは、相続や遺贈によって財産を取得した人です。
遺贈を受けた人は、贈与税でなく相続税が課されます。
孫は相続することができなくても、遺贈を受けることができます。
相続財産の規模が大きい場合、遺贈を受けた孫は相続税の申告と納税の義務が課されます。
遺贈を受けると、贈与税でなく相続税の対象になります。
④孫が遺贈を受けても基礎控除の計算に算入できない
相続税大増税!最高税率55%!!などと不安を煽っている専門家がたくさんいます。
相続税申告が必要なケースは、全体のわずか10%未満です。
相続税には、基礎控除があるからです。
相続財産の規模が基礎控除額以内である場合、相続税の申告納税は不要です。
基礎控除額は、次の計算式で求められます。
基礎控除額=3000万円+法定相続人の人数×600万円
遺贈を受けた人は、相続税の申告納税の義務が課されます。
孫は遺贈を受けても、相続人ではありません。
基礎控除額を計算するとき、遺贈を受けた孫を人数に含めることはできません。
孫が遺贈を受けても、基礎控除の計算に算入できない点に注意する必要があります。
⑤孫に課される相続税額は2割加算の対象
孫が遺贈を受ける場合、相続税の対象になります。
相続や遺贈で財産を引き継いだ人が一定の条件を満たさない場合、2割加算の対象になります。
2割加算の対象にならないのは、被相続人の1親等の血族と配偶者です。
相続人になるはずだった子どもが先に死亡した場合、孫が代襲相続人になります。
被相続人の孫は、2親等の血族です。
代襲相続人である孫は、1親等の血族でなくても2割加算の対象になりません。
被相続人が孫を養子とする養子縁組をすることがあります。
養子となった孫は、被相続人の子どもになります。
被相続人の子どもは、1親等の血族です。
養子となった孫は1親等の血族であっても、2割加算の対象です。
2割加算の対象になると、相続税額に相続税額の2割に相当する金額が加算されます。
孫に課される相続税額は、2割加算の対象になる可能性があります。
⑥遺贈で不動産取得税の対象
不動産取得税とは、不動産を取得したときにかかる税金です。
不動産の取得とは、売買、建築、増改築、贈与、交換です。
相続で不動産を取得する場合、不動産取得税が課されません。
相続人が遺贈で不動産を取得する場合、不動産取得税が課されません。
孫に不動産を遺贈する場合、孫は相続人でないことが多いでしょう。
相続人以外の人が遺贈で不動産を取得した場合、不動産取得税が課されます。
遺贈で不動産を取得した場合、不動産取得税の対象になります。
⑦遺言書があっても遺留分侵害額請求ができる
遺言書を作成して、自分の財産をだれに引き継ぐのか自由に決めることができます。
自由に決めることができると言っても、無制約の自由にすることはできません。
遺言者の名義になっていても、遺言者がひとりで築いた財産ではないからです。
家族の協力があってこそ、築くことができたはずです。
無制約の自由にすると、今まで協力してきた家族に酷な結果になるおそれがあります。
被相続人に近い関係の相続人には、最低限の権利が認められます。
遺留分とは、相続人に認められた最低限の権利です。
配分された財産が遺留分に満たない場合、遺留分侵害額請求をすることができます。
相続財産のほとんどが不動産である場合、孫に遺贈すると相続人の遺留分を侵害するおそれがあります。
遺留分が侵害されると、相続人間で深刻なトラブルになるでしょう。
遺言書を作成するだけで、相続人の遺留分を奪うことはできません。
遺言書があっても、遺留分侵害額請求ができます。
3相続時精算課税を利用して生前贈与
①相続時精算課税を利用して節税
孫に財産を引き継ぐ場合、被相続人の死亡のタイミングに限る必要はありません。
生きている間に、孫に対して財産を贈与することができます。
孫に対して財産を贈与する場合、金額によっては贈与税の対象になります。
相続時精算課税とは、贈与税の特例です。
60歳以上の父母や祖父母から20歳以上の子どもや孫に贈与した場合、相続時精算課税制度を利用することができます。
生前に財産を贈与するときに一部の税金を後回しにして、最終的には相続税としてまとめて支払う仕組みです。
相続時精算課税制度を利用すると、最大2500万円までの贈与について贈与税が非課税になります。
相続時精算課税制度を利用して贈与する財産に、制限はありません。
相続時精算課税制度を利用して、孫に不動産を贈与することができます。
孫に不動産を贈与する場合、相続時精算課税の活用が効果的です。
②相続時精算課税は撤回できない
相続時精算課税を利用する場合、納税地の税務署に対して相続時精算課税選択届出書を提出します。
相続時精算課税を選択したら、撤回することができません。
財産の状況などによっては、相続時精算課税を利用しない方が有利になることがあります。
相続時精算課税を選択すると、撤回ができません。
③小規模宅地の特例が使えない
相続時精算課税を利用した場合、最大2500万円まで非課税で贈与することができます。
相続時精算課税を利用して贈与した財産は、相続が発生したときに相続財産に算入して相続税を計算します。
孫に不動産を贈与する場合、自宅の土地や事業で使っていた土地であることが多いでしょう。
小規模宅地の特例とは、自宅や事業用地について条件を満たせば土地の評価額が大幅に減額される制度です。
相続時精算課税を利用して贈与された土地は、小規模宅地の特例を適用することができません。
小規模宅地の特例は、相続や遺贈で取得した土地が対象だからです。
相続時精算課税を利用して贈与された土地は、相続や遺贈でなく贈与によって取得した土地です。
小規模宅地の特例を利用すると、土地の評価額が最大80%減額できる制度です。
小規模宅地の特例を利用できないのは、相続時精算課税の大きなデメリットです。
相続時精算課税を利用すると、小規模宅地の特例が使えなくなります。
④生前贈与に対して遺留分侵害額請求ができる
配分された財産が遺留分に満たない場合、遺留分侵害額請求をすることができます。
相続人以外の人に対して生前贈与をした場合、相続が発生前1年間に限って遺留分侵害額請求の対象です。
無条件に遺留分侵害額請求の対象にすると、思わぬ不利益を受けるからです。
生前贈与をするとき、贈与する人と贈与を受ける人双方が遺留分を侵害すると知っていることがあります。
当事者双方が損害を与えることを知っている場合、相続発生1年以上前の贈与も遺留分侵害額請求の対象です。
生前贈与に対して、遺留分侵害額請求をすることができます。
4孫に不動産を引き継ぐメリットとデメリット
メリット①被相続人の希望をかなえることができる
孫に不動産を引き継ぎたい希望がある場合、生前対策でかなえることができます。
メリット1つ目は、被相続人の希望をかなえることができることです。
メリット②一代分の相続をスキップできる
被相続人に子どもがいれば、孫は相続人になりません。
生前対策をすることによって、一代分の相続をスキップすることができます。
一代分の相続をスキップすることで、相続税などの負担を軽減できる可能性があります。
メリット2つ目は、一代分の相続をスキップできることです。
デメリット①親族間でトラブルに発展するおそれ
孫が財産を引き継ぐ場合、他の相続人が不満に思うことがあります。
孫が高額な不動産を引き継ぐ場合、他の相続人の遺留分を侵害するかもしれません。
遺留分を侵害された相続人は、がっかりするでしょう。
相続人間で深刻なトラブルに発展するおそれがあります。
デメリット1つ目は、親族間でトラブルに発展するおそれがあることです。
デメリット②相続税2割加算の可能性
孫に課される相続税額は、2割加算の対象になる可能性があります。
一代分の相続をスキップできると、相続税が少なくなる可能性があります。
相続税の減額を目的にしている場合、2割加算の対象になることは注意が必要です。
デメリット2つ目は、相続税2割加算の可能性があることです。
5遺言書作成と遺言執行を司法書士に依頼するメリット
遺言執行者は遺言書の内容を実現する人です。
相続人が遺言書の内容に納得していて、手続に協力的であれば、必ずしも、遺言執行者を選任する必要はありません。
子どもの認知など遺言執行者しかできない手続がある場合、遺言執行者を選任しておかないと、相続人に余計な手間をかけさせることになります。
遺言執行者は、相続開始後すみやかに手続を進めることができる時間と知識がある人を選ぶことが重要です。
その意味でも、家族より司法書士などの専門家に遺言執行を依頼する人が増えています。
以前は、遺言執行者は止むを得ない場合だけ、他の人に職務を任せることができるとされていましたが、現在は、止むを得ないなどの理由は不要になりました。
遺言執行者に指名され、職務をしてみたところ、思ったよりタイヘンだという場合、自己の責任で司法書士などの専門家におまかせすることもできます。
今後も、専門家に依頼する人は増えていくでしょう。
遺言執行を司法書士などの専門家に依頼した場合、相続人は基本待っているだけなので、トラブルになることが少なくなるからです。
家族を笑顔にするためにも、遺言書作成と遺言執行者選任しましょう。
家族の幸せのためにも、遺言書作成と遺言執行者選任を司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。