Author Archive
特別養子は相続人
1特別養子と普通養子のちがい
①特別養子は家庭裁判所の審判が必要
養子には、2種類あります。
特別養子と普通養子です。
養子縁組とは、血縁関係による親子関係の他に、法律上の親子関係を作る制度です。
子どものいない夫婦が養子縁組をする、配偶者の連れ子と養子縁組するといったことは日常的に聞くことあります。
一般的に、単に「養子」と言ったら、普通養子を指していることがほとんどです。
普通養子では、養子縁組をする当事者が合意が重視されます。
当事者が合意をして、市区町村役場に届出をするだけで手続ができます。
特別養子は、子どもの福祉が重視されます。
子どもの福祉のために家庭裁判所が慎重に判断して決定します。
②特別養子になると実親との親子関係がなくなる
特別養子では、養子縁組をした後、血縁関係のある実親との親子関係がなくなります。
親子の縁を切る重大な決定なので、厳格な要件が満たされたときだけ特別養子が認められます。
実の父母による著しい虐待がある場合やその他特別の事情がある場合で、かつ、子の利益のため特に必要があるときです。
特別養子になると、実親との親子関係がなくなります。
特別養子は、養親を相続しますが、実親は相続しません。
特別養子になると実親との親子関係がなくなりますから、父から認知を受けないまま特別養子になった場合、実の父はもはや認知をすることができなくなります。
配偶者の嫡出子である実子と特別養子縁組をする場合、特別養子は実親である養親の配偶者との親子関係が存続します。
実親である養親の配偶者が死亡した場合、特別養子は相続人になります。
実親である養親の配偶者が死亡した後、実親である養親の配偶者の親が死亡した場合、代襲相続人になります。
③相続税の基礎控除が増える
相続税を計算する場合には、基礎控除があります。
相続税の基礎控除=3000万円+法定相続人の人数×600万円
基礎控除が増えれば、その分だけ相続税が少なく済みます。
法定相続人として相続税の基礎控除を計算するとき、実子がいない場合で、かつ、普通養子がいる場合は2人まで含めることができます。
実子がいる場合で、かつ、普通養子がいる場合は1人まで含めることができます。
特別養子がいる場合、法定相続人に含める人数に制限はありません。
2特別養子には厳格な条件がある
①養親は結婚している人であること
特別養子の養親になるためには、配偶者がある人でなければなりません。
配偶者は法律上の配偶者に限られます。
内縁・事実婚の配偶者や同性パートナーは、特別養子を迎えることはできません。
夫婦共同で養親になる必要があります。
養子が一方の血縁関係のある嫡出子である場合は、配偶者のみ特別養子になることができます。
②養親は25歳以上であること
特別養子の養親になるためには、養親は25歳以上でなければなりません。
夫婦のうち一方が25歳以上であれば他方が25歳未満であっても、構いません。
③養子は15歳未満であること
特別養子の申立てをする時点で15歳であれば特別養子になることができます。
家庭裁判所が特別養子を成立させるまでに18歳になってしまったら特別養子になることはできません。
養子が15歳になる前から引き続き監護をされている場合で、かつ、やむを得ない理由で特別養子の申立てができなかった場合は特別養子になることができます。
やむを得ない理由があるかは、家庭裁判所が決定します。
やむを得ない理由があると認められて、かつ、養子が18歳未満であれば特別養子になることができます。
④養子が15歳以上であれば養子の同意があること
特別養子は子どもの福祉のために成立させる制度です。
15歳未満であれば養子の同意は必要ありませんが、子どもの意思は重視されます。
⑤実親の同意があること
特別養子では、養子縁組をした後、血縁関係のある実親との親子関係がなくなります。
実親の同意が必要になります。
次の場合は、実親の同意は必要ありません。
(1)父母が意思表示ができないとき
(2)父母による虐待、悪意の遺棄があるとき
(3)養子となる子どもの利益を著しく害するとき
一定の条件がある場合、父母の同意は撤回することができません。
⑥監護期間が6か月以上あること
養親による監護期間が6か月以上あることが条件になります。
養親による監護期間がスタートしたときには、実親が特別養子に同意していなくても構いません。
実親が特別養子に同意するか同意しないか分からない状態で、監護をスタートするのは精神的に負担が大きいものです。
3特別養子の離縁はほとんど認められない
特別養子は、子どもの福祉が重視される制度です。
当事者のが合意すれば縁組できる普通養子とは違い、家庭裁判所が慎重に審査して決定します。
特別養子の離縁は、縁組以上に非常に厳格な条件があります。
事実上、認められることはないと言っていいでしょう。
特別養子の離縁の申立てすら、ほとんどありません。
特別養子で離縁ができるのは、次の条件すべて満たした場合です。
①養子の利益のために特に必要があると認めるとき
②養親による虐待、悪意の遺棄その他養子の利益を著しく害する理由があるとき
③実父母が相当の監護をすることができるとき
特別養子は、実父母による監護ができないか監護が不適当である場合に成立されているケースが多いです。
①~③の条件をすべて満たすのは相当困難で、事実上、不可能と言えるでしょう。
養子が成人したら、離縁をすることができなくなります。
③実父母による監護をすることができるときが条件になっているからです。
成人したら父母による監護が不要になります。
養子が成人になったら、③実父母による監護をすることができるときが満たせなくなるからです。
4特別養子は戸籍調査で判明する
①特別養子は実親の戸籍→養子ひとりの戸籍→養親の戸籍へ異動する
特別養子であることは、戸籍を読み解けば判明します。
特別養子は、実親の戸籍→養子ひとりの戸籍→養親の戸籍へ異動します。
特別養子であることは他人に知られたくないと考える人も多いでしょう。
特別養子の福祉のため、専門的な知識がないとカンタンには分からないような配慮がされています。
②実親の戸籍の記載例
身分事項 特別養子縁組
【特別養子縁組の裁判確定日】 令和〇年〇月〇日
【届出日】 令和〇年〇月〇日
【届出人】 養父母
【送付を受けた日】 令和〇年〇月〇日
【受理者】 〇〇県〇〇市長
【新本籍】 〇〇県〇〇市〇〇町〇丁目〇番〇号
【縁組後の氏】 〇〇
この記載がされると、実親の戸籍から除籍されますから、除籍と記載されています。
③養子ひとりの戸籍の記載例
本籍 〇〇県〇〇市〇〇町〇丁目〇番〇号(実親の本籍地)
氏名 〇〇〇〇(養親の氏)
戸籍に記録されている者
名 〇〇
生年月日 令和〇年〇月〇日
父 〇〇〇〇(養父の氏名)
母 〇〇〇〇(養母の氏名)
続柄 長男
(途中省略)
身分事項 特別養子縁組
【特別養子縁組の裁判確定日】 令和〇年〇月〇日
【養父氏名】 〇〇〇〇
【養母氏名】 〇〇〇〇
【届出日】 令和〇年〇月〇日
【届出人】 父母
【送付を受けた日】 令和〇年〇月〇日
【受理者】 〇〇県〇〇市長
【従前戸籍】 〇〇県〇〇市〇〇町〇丁目〇番〇号 〇〇〇〇
【入籍戸籍】 〇〇県〇〇市〇〇町〇丁目〇番〇号 〇〇〇〇
実親の本籍地と同じ本籍地、養親の氏の名前で、養子が筆頭者になった新戸籍が作られます。
普通養子のように養父、養母ではなく、父母の欄に、養親の氏名が記載されます。
続柄の欄には、普通養子のように養子、養女ではなく、長男、長女などと記載されます。
新戸籍が作られたら、その日のうちに除籍されて養親の戸籍に入籍します。
④養親の戸籍の記載例
身分事項 民法817条の2
【民法817条の2による裁判確定日】 令和〇年〇月〇日
【届出日】 令和〇年〇月〇日
【届出人】 父母
【従前戸籍】 〇〇県〇〇市〇〇町〇丁目〇番〇号 〇〇〇〇
養親の身分条項には、何も記載がされません。
養子の身分事項にだけ、民法817条の2と記載がされます。
法律の専門知識がない人が見ても、何のことか分からないでしょう。
従前戸籍に実親の本籍地と同じ本籍地が記載されるものの、筆頭者は養子本人です。
実親の氏名は、記載されません。
特別養子であることを知られたくない人のための配慮がされています。
特別養子であることを知られたくない人のための配慮がされています。
5相続人調査を司法書士に依頼するメリット
本籍地の変更や国による戸籍の作り直し(改製)で多くの方は、何通もの戸籍を渡り歩いています。
古い戸籍は現在と形式が違っていて読みにくかったり、手書きの達筆な崩し字で書いてあって分かりにくかったりしますから、慣れないと戸籍集めはタイヘンです。
本籍地を何度も変更している方や結婚、離婚、養子縁組、離縁を何度もしている方は、戸籍をたくさん渡り歩いているので、膨大な手間と時間がかかることが多くなります。
戸籍には被相続人の結婚や離婚、子どもや養子の存在といった身分関係がすべて記録されています。
時には家族の方が知らない相続人が明らかになることもあります。
相続が発生した後に、認知を求めて裁判になることもあります。
相続人を確定させるために戸籍を集めるだけでも、知識のない一般の人にはタイヘンな作業です。
家族の方が知らない相続人が明らかになると、精神的な負担はさらに大きいものになります。
相続手続のうち、専門家に任せられるものは任せてしまえば、事務負担を軽減することができます。
戸籍や住民票の取り寄せも司法書士は代行します。
相続人調査でお困りの方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続税申告不要でも確定申告が必要になる
1遺産相続で確定申告は原則不要
①確定申告は所得税の申告
確定申告とは、所得税の申告です。
1年間の所得から納めるべき所得税を計算して、国に申告します。
毎年1月1日から12月31日の所得を取りまとめて、翌年3月15日までに申告し納税します。
遺産相続で多額の財産を引き継ぐことがあるでしょう。
遺産相続で財産を引き継いでも、所得ではありません。
所得税の申告は、原則として不要です。
確定申告は、所得税の申告です。
②準確定申告は被相続人の確定申告
確定申告は、毎年1月1日から12月31日の所得を取りまとめて申告します。
所得税を申告・納税すべき人が年の途中で死亡することがあります。
準確定申告とは、被相続人の生前の所得について相続人がする確定申告です。
生きている人の確定申告と区別するため、準確定申告を言います。
準確定申告は、被相続人の確定申告です。
③遺産相続は相続税の対象
遺産相続で多額の財産を手にしても、原則として所得税の対象ではありません。
相続によって財産を引き継いだ場合、相続税の対象になります。
相続税と所得税は、課税される対象が異なります。
相続税申告が必要であるうえ、確定申告が必要であることがあります。
相続税申告が不要であるうえ、確定申告が必要であることがあります。
相続税申告が不要であるうえ、確定申告が不要であることがあります。
相続税と所得税は、課税される対象が異なるからです。
遺産相続は、相続税の対象です。
2遺産相続で相続人の確定申告が必要になるケース
①生命保険の死亡保険金を受取
被相続人に生命保険がかけてあった場合、死亡保険金が払われます。
被相続人が自分で保険料を負担していた場合、死亡保険金は相続税の対象です。
死亡保険金の受取人が保険料を負担していた場合、死亡保険金は所得税の対象です。
死亡保険金の受取人と保険料負担者が同一人物の場合、確定申告が必要です。
死亡保険金の受取方法によって、一時所得または雑所得で課税されます。
生命保険の死亡保険金を受取ったケースでは、確定申告が必要です。
②相続した不動産を売却
相続した不動産を売却することがあります。
不動産の売却によって、不動産の値上がり益を得ることがあるでしょう。
不動産譲渡所得税は、不動産を売却したときに得られた利益に対して課されます。
不動産の売却代金から、購入価格と必要経費を差し引きた利益に課税されます。
不動産の売却によって損失が出たときは、確定申告は不要です。
譲渡所得には、さまざまな控除や特例があります。
控除や特例を受けて、所得が0円になることがあります。
控除や所得を受けるため、所得0円であっても確定申告が必要です。
相続した不動産を売却したケースでは、確定申告が必要です。
③事業を引継
被相続人が個人事業を営んでいることがあります。
相続の発生で、相続人が事業を引き継ぐことがあるでしょう。
被相続人の事業を引き継いだ場合、相続発生後は相続人の収入になります。
相続発生日以降の所得を取りまとめて、確定申告が必要です。
事業を引継いだケースでは、確定申告が必要です。
④収益不動産を引継
被相続人が収益不動産などを保有していることがあります。
遺産相続にによって、収益不動産を引き継ぎます。
相続発生日以降にも、収益を生み続けるでしょう。
相続発生日以降の収益は、相続人の収入です。
相続発生日以降の所得を取りまとめて、確定申告が必要です。
収益不動産を引継いだケースでは、確定申告が必要です。
⑤国などへ遺産を寄付
相続した財産から国などへ寄付をすることがあります。
寄付した団体によっては、寄付金控除を受けることができます。
寄付を受けた団体からの受領書を添えて、確定申告をすることができます。
確定申告をすることは、義務ではありません。
寄付金控除を受けることで、所得税を減らすチャンスがあります。
せっかく寄付をするのだから、確定申告をするのがおすすめです。
国などへ遺産を寄付したケースでは、確定申告がおすすめです。
⑥換価分割
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決定します。
相続財産の大部分が高価な不動産である場合、相続財産の分け方の合意が難しくなるでしょう。
換価分割とは、高価な不動産を売却してお金にして分ける方法です。
不動産の売却によって、不動産の値上がり益を得ることがあるでしょう。
不動産譲渡所得税は、不動産を売却したときに得られた利益に対して課されます。
不動産の売却代金から、購入価格と必要経費を差し引きた利益に課税されます。
換価分割では、売却代金を合意した割合で相続人に分割します。
不動産の値上がり益は、合意した割合で相続人が得たと言えます。
遺産分割協議書を添付して、各相続人が確定申告をします。
売却代金を受け取っただけの相続人は、確定申告を忘れがちです。
確定申告を怠ると、ペナルティーの対象になります。
換価分割したケースでは、確定申告が必要です。
⑦未支給年金の受取
年金は、後払いで支給されます。
年金受給者が死亡した月の分まで、支給されます。
例えば、4月分と5月分の年金は、6月に支給されます。
年金を受け取っている人が4月に死亡した場合、4月分の年金まで支給されます。
4月分の年金は、6月に振込みがされます。
多くの場合、6月の年金支払い日には、口座が凍結されているでしょう。
6月に支給される年金の振込みを受けることができません。
4月分の年金が未支給年金です。
未支給年金は、遺族の固有の財産です。
税務上は、遺族の一時所得として取り扱われます。
一時所得がある場合、原則として確定申告の対象です。
一時所得には、50万円の特別控除があります。
未支給年金を含めて一時所得が50万円未満であれば、確定申告は不要です。
未支給年金の受取したケースでは、確定申告が必要です。
3被相続人の準確定申告が必要になるケース
①準確定申告が必要になる人
準確定申告とは、被相続人の生前の所得について相続人がする確定申告です。
準確定申告が必要になるのは、主に次の人です。
・事業所得や不動産所得があった人
・給与所得が2,000万円を超えている人
・2か所以上から給与所得を受け取っている人
・公的年金による収入が400万円を超える人
・給与、退職金以外で20万円以上の所得があった人
・生前に不動産や株式を売却し、譲渡所得があった人
②準確定申告をすると還付金が発生することがある
準確定申告は、被相続人の所得を取りまとめ適切に納税するために行います。
確定申告をするときに、さまざまな控除や特例を利用することがあるでしょう。
準確定申告で控除や特例を申告すると、納め過ぎた税金が還付されることがあります。
準確定申告をする義務はなくても、準確定申告をすることで還付金を得られるかもしれません。
③準確定申告の期限は4か月
準確定申告は、期限があります。
相続があったことを知った日の翌日から起算して、4か月以内に管轄の税務署に申告し納税します。
相続手続には、想像以上に手間と時間がかかります。
あっという間に、4か月の期限になります。
準確定申告の期限は、相続が発生してから4か月です。
4相続税申告が必要なケースは10%未満
①基礎控除額以内なら相続税申告不要
税制は複雑なうえに、改正が度々あります。
相続税大増税!最高税率55%!!などと不安を煽っている専門家がたくさんいます。
相続税申告が必要なケースは、全体のわずか10%未満です。
相続税の税率が55%になるのは、資産額6億円以上の富裕層です。
90%以上の庶民には、心配する必要がない税金です。
相続税の申告が必要になるのは、一定以上の資産額があるケースです。
申告する必要があるか判断する基準となる一定額のことを、基礎控除と言います。
資産額が基礎控除より少ないのであれば、相続税申告は必要ありません。
基礎控除額は、次の計算式で求められます。
基礎控除=3000万円+法定相続人の人数×600万円
基礎控除額以内なら、相続税申告は不要です。
②特例や控除を活用して相続税がかからない
相続税には、さまざまな特例や控除があります。
相続税申告をする人の中には、納める税金がない人がたくさんいます。
家族にとって自宅などは、重要な財産であることが多いでしょう。
例えば、相続税には小規模宅地の特例という特例があります。
小規模宅地の特例を利用できれば、宅地等の評価額が80%減になります。
相続財産の大部分が自宅であるケースは、少なくありません。
自宅の評価額が80%減になれば、相続税が課されないことが多いでしょう。
特例や控除を活用して、相続税がかからないケースは珍しくありません。
③相続税申告の期限は10か月
相続税申告は、期限があります。
相続があったことを知った日の翌日から起算して、10か月以内に管轄の税務署に申告し納税します。
相続手続には、想像以上に手間と時間がかかります。
あっという間に、10か月の期限になります。
相続税申告の期限は、相続が発生してから10か月です。
5相続対策を司法書士に依頼するメリット
相続が発生すると、相続人は悲しむ暇もなく相続手続に追われます。
ほとんどの人は相続手続は不慣れで、聞き慣れない法律用語で疲れ果ててしまいます。
穏やかで温厚な人でも、疲れ果てているとトラブルに巻き込まれがちです。
インターネットの普及によって、たくさんの情報を手にすることができるようになりました。
その中には、適切なものもそうでないものも入り混じっています。
法律の知識がないと適切なのものとそうでないものの区別がつきません。
あいまいな知識で相続人全員の話し合いをすると、合意できることでさえ、トラブルに発展しがちで
す。
被相続人の希望が尊重されて、相続人全員にとって納得のいく財産分配が行われるのが大切です。
家族をトラブルから守るためには、事前の対策が欠かせません。
まずは相続について、家族の考えを確認してみましょう。
家族がトラブルを起こさないように対策したい方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
分譲マンションの相続手続と活用法
1分譲マンションの相続手続
①遺言書があれば遺言書どおりに遺産分割
被相続人が生前に、遺言書で財産の分け方を指定していることがあります。
相続財産の分け方は、被相続人の意思が最も尊重されるべきでしょう。
遺言書があれば遺言書どおりに、遺産分割をすることができます。
②遺言書の探し方
遺言書を作成する場合、自筆証書遺言か公正証書遺言を作成することがほとんどです。
自筆証書遺言とは、自分で書いて作る遺言書です。
自筆証書遺言を作った後は、原則として、自分で保管します。
条件にあてはまれば、法務局に保管してもらうことができます。
公正証書遺言とは、遺言内容を公証人に伝え公証人が書面に取りまとめる遺言書です。
公正証書遺言を作った後は、公証役場で厳重保管されます。
公正証書遺言は、カンタンに探すことができます。
公正証書遺言は、検索システムに登録されているからです。
相続が発生した後、相続人は検索システムで公正証書遺言の有無を確認してもらうことができます。
法務局で保管してもらっている自筆証書遺言は、カンタンに探すことができます。
遺言書情報証明書を発行してもらえばいいからです。
相続が発生した後、相続人は遺言書情報証明書を発行してもらうことができます。
遺言書情報証明書は、法務局が預かっている自筆証書遺言の内容を証明した書類です。
自宅などで保管している自筆証書遺言は、探しにくいかもしれません。
保管場所を家族と共有していると、改ざんや変造のリスクがあるからです。
自宅などで保管している自筆証書遺言は、遺品整理をしていると見つかることがあります。
自宅などで見つけた自筆証書遺言は、家庭裁判所で開封してもらいます。
③戸籍謄本で相続人を証明
相続人になる人は、法律で決まっています。
家族にとって、だれが相続人になるか当然のことと考えているでしょう。
相続人になる人は、戸籍謄本で客観的に証明する必要があります。
相続人は、戸籍謄本で証明します。
④相続人全員で遺産分割協議
遺言書を作成する人は、あまり多くありません。
遺言書がない場合、相続財産の分け方は相続人全員の合意で決定します。
遺産分割協議とは、相続財産の分け方について相続人全員でする話合いです。
一部の相続人を含めないと、遺産分割協議は無効になります。
遺産分割協議は、相続人全員の合意で決定します。
⑤分譲マンションを相続するときの遺産分割協議書の書き方
記載例
(一棟の建物の表示)
所在 ○○市○○町○丁目○番地○
建物の名称 ○○○○マンション
(専有部分の建物の表示)
家屋番号 ○○町○丁目○番○の○
建物の名称 ○○○
種類 居宅
構造 鉄筋コンクリート造1階建
床面積 ○階部分 ○○.○○㎡
(敷地権の表示)
符号 1
所在 ○○市○○町○丁目
地番 ○番○
地目 宅地
地積 ○○○.○○㎡
(敷地権の種類)
所有権
(敷地権の割合)
持分 ○○○○○○分の○○○○○○
符号 2
所在 ○○市○○町○丁目
地番 ○番○
地目 宅地
地積 ○○○.○○㎡
(敷地権の種類)
所有権
(敷地権の割合)
持分 ○○○○○○分の○○○○○○
⑥遺産分割協議書に不備があると相続登記ができない
不動産は、重要な財産であることが多いでしょう。
重要な財産の名義を変更する手続だから、法務局は慎重に審査します。
相続登記は、一般の人が些細なことと思うようなことでやり直しになります。
一般的に、相続登記は相続手続の中でも手間がかかる難しい手続です。
マンションを相続する場合、記載すべき項目がたくさんあります。
マンションの登記簿謄本には、たくさんの項目が登記されています。
登記簿謄本から書き写すだけとは言うものの、簡単なことではないでしょう。
遺産分割協議書の記載が不適切であった場合、相続人全員の合意が不明確になります。
相続人全員の合意が不明確である場合、相続登記ができなくなるでしょう。
遺産分割協議書に不備があると、相続登記ができなくなります。
⑦令和6年4月1日から相続登記義務化
令和6年(2024年)4月1日から、相続登記をする義務が課されました。
相続登記の期限は、3年です。
令和6年(2024年)4月1日以降に発生した相続は、当然に対象になります。
相続があったことを知ってから、相続登記の期限3年がスタートします。
相続登記の期限3年を経過すると、ペナルティーの対象になります。
令和6年(2024年)4月1日以前に発生した相続も、義務化の対象です。
過去の相続は、すでに3年を経過していることが多いでしょう。
過去の相続は、令和9年3月31日が期限になります。
所有者不明の土地の発生を防止するため、相続登記をすることは義務になりました。
⑧相続登記義務化で10万円以下のペナルティーが課される
令和6年4月1日から相続登記をする義務が課されました。
相続登記の義務を果たしていない場合、ペナルティーが課されます。
ペナルティーの内容は、10万円以下の過料です。
過料とは、行政上の義務違反に対するペナルティーです。
過料は刑罰ではないから、前科が付きません。
前科が付かないと言っても、10万円以下のペナルティーは負担が重いでしょう。
相続登記の義務を果たしていないと、10万円以下の過料が課される可能性があります。
2相続登記の手順
手順①戸籍謄本や住民票の収集
遺言書がないときの必要書類は、次のとおりです。
・被相続人の出生から死亡までの連続した戸籍謄本
・被相続人の住民票
・相続人の戸籍謄本
・相続人全員の印鑑証明書
・固定資産税の評価証明書
相続登記の手順1つ目は、戸籍謄本や住民票を収集することです。
手順②遺産分割協議
相続人全員の合意で相続財産の分け方を決めます。
相続人全員の合意がまとまったら、書面に取りまとめます。
遺産分割協議書は、相続人全員が実印で押印します。
相続登記の手順2つ目は、遺産分割協議をすることです。
手順③登記申請書の作成
登記申請書を作成します。
法務局のホームページを見ると、記載例が掲載されています。
必要事項は、正確に記載します。
相続登記の手順3つ目は、登記申請書の作成です。
手順④管轄法務局へ登記申請
登記申請書と必要書類を取りまとめて、管轄法務局へ提出します。
登記申請にあたって、登録免許税が課されます。
登録免許税は、収入印紙で納入します。
相続登記の手順4つ目は、管轄法務局へ登記申請することです。
手順⑤登記完了
登記が完了すると、権利証が発行されます。
相続登記の手順5つ目は、登記完了です。
3分譲マンション相続後の活用法
①自分で住む
分譲マンションを相続した後、自分で住むことが考えられます。
自分で住むことのメリットは、次のとおりです。
・新たな住居費用がかからない。
・引き継いだ財産を維持できる。
自分で住むことのデメリットは、次のとおりです。
・管理の手間がかかる。
分譲マンション相続後の活用法1つ目は、自分で住むことです。
②賃貸に出す
分譲マンションを相続した後、賃貸に出して賃料を得ることができます。
賃貸に出すことのメリットは、次のとおりです。
・定期的な不労所得を得ることができる。
・マンションの劣化を抑えることができる。
・資産価値を維持できる。
賃貸に出すことのデメリットは、次のとおりです。
・賃貸管理の手間がかかる。
・空室リスクがある。
分譲マンション相続後の活用法2つ目は、賃貸に出すことです。
③売却
分譲マンションを相続した後、売却して現金にすることができます。
売却のメリットは、次のとおりです。
・まとまった現金を手に入れることができる。
・維持管理の手間や費用がかからない。
売却のデメリットは、次のとおりです。
・引き継いだ資産を手放すことになる。
・売却の手間や費用がかかる。
分譲マンション相続後の活用法3つ目は、売却することです。
4分譲マンションを相続する注意点
①売却するときでも相続登記は省略できない
不動産を相続したら、名義変更をします。
不動産を持ち続けるときだけでなく直ちに売却するときも、相続登記が必要です。
相続登記をしないと、買主に所有権移転登記をすることができないからです。
相続後すぐに売却するときでも、相続登記は省略できません。
②ローン残債は相続人全員が法定相続分で相続
被相続人がローンを組んで、マンションを購入していることがあります。
相続が発生したときに、ローンが残っているかもしれません。
ローンの対象になっているマンションとローンは、別の財産です。
ローンの対象になっているマンションを相続した人が自動でローンを引き継ぐわけではありません。
ローンの対象になっているマンションは、遺産分割協議で相続する人を決めることができます。
遺産分割協議でローンを引き継ぐ人を決めたとしても、債権者は相続人全員に法定相続分で返済を求めることができます。
遺産分割協議でローンを引き継ぐ人を決めたから、その人に請求してもらいたいと文句を言うことはできません。
遺産分割協議でローンを引き継ぐ人を決めたとしても、相続人間の内部的合意だからです。
債権者には関係ない話だからです。
ローン残債は、相続人全員が法定相続分で相続します。
③ローン完済しても抵当権抹消登記
被相続人が住宅ローンを組む場合、団体信用生命保険に加入していることがあります。
団体信用生命保険は、加入者が住宅ローンを返済中に死亡や障害状態になったとき、保険金によって住宅ローンが弁済される保険です。
住宅ローンを組む場合、団体信用生命保険の加入が条件になっているケースが多いものです。
被相続人がローン返済中に死亡した場合、ローンは完済になります。
住宅ローンを組む場合、銀行は対象になっている住宅を担保に取っています。
担保に取って、抵当権設定登記をしているでしょう。
ローンが完済されると、抵当権は消滅します。
抵当権が消滅しても、抵当権の登記は自動で抹消されません。
銀行などが自動で抹消してくれることも、ないでしょう。
ローン完済したら、抵当権抹消登記をする必要があります。
④相続税申告は10か月以内
相続財産の規模が大きい場合、相続税の対象になります。
相続財産に分譲マンションが含まれる場合、適切に評価することが重要です。
分譲マンションは、土地部分と建物部分があります。
土地は、路線価で評価します。
建物は、固定資産税評価額です。
分譲マンションの場合、相続税評価額は時価と大幅に異なることがあります。
相続税は、10か月以内に申告納税をします。
5相続登記を司法書士に依頼するメリット
大切な家族を失ったら、大きな悲しみに包まれます。
やらなければいけないと分かっていても、気力がわかない方も多いです。
相続手続は一生のうち何度も経験するものではありません。
だれにとっても不慣れで、手際よくできるものではないでしょう。
相続手続で使われる言葉は、法律用語です。
一般の方にとって、日常で聞き慣れないものでしょう。
不動産は重要な財産であることも多いので、登記手続きは一般の方から見ると些細なことと思えるようなことでやり直しになることも多いです。
やり直しで済めば、良かったと言えるかもしれません。
知識がない人が登記簿謄本から見落としなく、読み解くのは難しいものです。
日常の仕事や家事をこなしたうえに、相続手続があると、疲労困憊になってしまいます。
相続手続に疲れてイライラすると普段は温厚な人でも、トラブルを引き起こしかねません。
司法書士などの専門家は、相続手続をサポートします。
相続手続でへとへとになったから先延ばしするより、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
死亡届を出すだけで銀行口座は凍結しない
1死亡届を出すだけで銀行口座は凍結しない
①口座の持ち主が死亡すると口座は凍結する
大切な家族が死亡したら、葬儀を出します。
葬儀の費用は、まとまった金額になることが多いでしょう。
ほとんどの人は、生前に銀行などで口座を持っています。
被相続人の口座の預貯金を引出して、支払いに充てたいと考えるかもしれません。
口座の持ち主が死亡した場合、口座は凍結されます。
口座凍結とは、口座取引が停止されることです。
口座取引には、次のものがあります。
・ATMや窓口での引出し
・公共料金の引落し
・年金などの振込み
まとまった金額が必要になるのに、引出ができなくなります。
被相続人の家族なら、自由に引出しができるといったことはありません。
口座の持ち主の死亡で口座が凍結されると、入出金はできなくなります。
口座の持ち主が死亡すると、口座は凍結します。
②医師や病院から連絡されない
人が死亡すると、医師は死亡診断書を書きます。
医師が死亡診断書を作成しても、銀行の預貯金口座は凍結しません。
死亡した人がどこの金融機関に口座を持っているのか、医師や病院は知らないでしょう。
医師や病院から、金融機関に連絡されません。
③市区町村役場から連絡されない
人が死亡したら、市区町村役場に死亡届を提出します。
医師が作成した死亡診断書を添えて、死亡届を提出します。
死亡届を提出しても、銀行の預貯金口座は凍結しません。
死亡した人がどこの金融機関に口座を持っているのか、市区町村役場は知らないでしょう。
人が死亡した事実は、個人情報です。
市区町村役場から個人情報が漏洩したら、大きな問題になるでしょう。
責任問題になるから、市区町村役場から自動で金融機関などに連絡されません。
市区町村役場から、金融機関に連絡されません。
④銀行口座が凍結するタイミング
相続が発生したら、被相続人の財産は相続人が相続します。
相続人は、被相続人の財産を調査するでしょう。
被相続人が銀行に預貯金の口座を持っていた場合、口座の預貯金は相続財産です。
相続財産の調査のため、相続人は口座の有無を銀行に問合わせるでしょう。
口座を持っていることが分かっている場合、相続手続の方法を問合わせるでしょう。
問合せを受けたとき、銀行は死亡の事実を知ります。
銀行が口座の持ち主の死亡を知ったとき、預貯金の口座は凍結されます。
銀行口座が凍結するタイミングは、相続人から問合せを受けたときです。
⑤電話連絡で口座凍結をしてもらえる
医師が死亡診断書を作成しても、銀行の預貯金口座は凍結しません。
死亡届を提出しても、銀行の預貯金口座は凍結しません。
相続人には、さまざまな経済状況の人がいるでしょう。
普段から金遣いの荒い相続人や経済的に困窮している相続人がいるかもしれません。
葬儀費用や入院費用などと称して、ほしいままに預貯金を引出すおそれがあります。
一部の相続人がほしいままに預貯金を引出すと、大きなトラブルになるでしょう。
口座が凍結されると、口座取引ができなくなります。
口座の持ち主が死亡したことを銀行が知ったときに、口座を凍結します。
銀行に口座の持ち主が死亡したことを知らせると、口座を凍結してくれます。
銀行に知らせる手段は、電話でも差し支えありません。
電話連絡で、口座を凍結してもらえます。
⑥銀行口座が凍結される理由
相続が発生したら、被相続人の財産は相続人が相続します。
被相続人の口座の預貯金は、相続財産です。
相続財産は、相続人全員の共有財産です。
一部の相続人が口座の預貯金を独り占めすることは、許されることではありません。
被相続人の預貯金を勝手に引き出した場合、相続人間で大きなトラブルになるでしょう。
被相続人の口座の預貯金は、相続人全員の共有財産です。
一部の相続人に対して安易に引出しに応じた場合、他の相続人から強い抗議を受けるでしょう。
ときには相続人間のトラブルに、巻き込まれるかもしれません。
被相続人の大切な預貯金を守れない場合、銀行は信用を失墜することになるでしょう。
相続人間のトラブルに巻き込まれることは、何としても避けたいでしょう。
相続人間のトラブルに巻き込まれて信用失墜を避けるため、口座を凍結します。
⑦他の銀行と情報共有しない
銀行に口座の持ち主が死亡したことを知らせると、口座を凍結してくれます。
多くの人は、複数の金融機関に口座を持っていて使い分けているでしょう。
同一の銀行の複数の支店に口座を持っている場合、一度連絡すればすべての支店の口座が凍結されます。
異なる銀行で口座を持っている場合、銀行ごとに連絡が必要です。
銀行などの金融機関は、顧客情報を共有していないからです。
他の銀行と情報共有しないから、個別に連絡が必要です。
2遺産分割協議をして口座凍結解除
①遺産分割協議は相続人全員で
相続が発生したら、被相続人の財産は相続人が相続します。
被相続人の口座の預貯金は、相続財産です。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決める必要があります。
相続人になる人は、法律で決められています。
相続人が相続する相続分も、法律で決められています。
法定相続分は、自由に引き出していいと考えるかもしれません。
法定相続分であっても、被相続人の預貯金を引出すことはできません。
口座の預貯金は、相続人全員の共有財産だからです。
相続財産の分け方について相続人全員の合意がまとまったら、合意内容は書面に取りまとめます。
遺産分割協議書は、相続人全員の合意内容の証明書です。
相続人全員の合意があれば、相続トラブルに銀行が巻き込まれることはないでしょう。
銀行は安心して、口座凍結を解除してくれます。
遺産分割協議は、相続人全員の合意で成立します。
②少額預金の相続手続でも相続人全員の合意
相続財産の分け方は、相続人全員の合意で決める必要があります。
口座凍結解除をしてもらうためには、口座の残高に関わらず同じように手続をするのが原則です。
残高が少額である場合、ゆうちょ銀行など一部の金融機関では簡易な方法で相続手続をすることができます。
残高が少額と認められる目安は、おおむね100万円程度です。
簡易な方法で相続手続をするとは、代表相続人のみで手続をする方法です。
通常の方法では、相続人全員が実印で押印し相続人全員の印鑑証明書を提出します。
簡易の方法では、代表相続人が実印で押印し代表相続人の印鑑証明書を提出します。
簡易の方法であっても、他の相続人が知らないうちに相続手続をすることはおすすめできません。
相続財産の独り占めは許されることではないからです。
他の相続人が知らないうちに相続手続をすると、ひとり占めをしているように見えるでしょう。
口座の預貯金は、相続人全員の共有財産です。
簡易の方法で相続手続ができると言っても、相続人全員の合意は不可欠です。
③口座凍結前に引出すと相続トラブルのおそれ
葬儀費用や入院費用、施設費用などを清算するために、まとまった費用が必要になるでしょう。
被相続人の口座に充分な預貯金がある場合、引出して支払いに充てたいと考えるかもしれません。
口座凍結されると、口座取引が停止されます。
家族であっても、口座から引き出すことはできなくなります。
口座が凍結される前に、まとまった金額の引出をすることがあります。
一部の相続人が口座の預貯金を独り占めすることは、許されることではありません。
事情を知らない他の相続人からは、使い込みに見えるでしょう。
相続人間のトラブルを防止するため、引出しの事実と使い途を共有しましょう。
支払先からの請求書や領収書を保管して、いつでも見せることができるようにしておくと安心です。
口座凍結前に引出すと、相続トラブルに発展するおそれがあります。
④合意ができなくても預金仮払い制度
銀行の預貯金は、分けやすい財産の代表例です。
相続財産が預貯金だけである場合、相続人全員の話し合いが長引くことは少ないでしょう。
自宅などの不動産は、分けにくい財産の代表例です。
相続財産の大部分が不動産である場合、遺産分割協議が長引くことがあります。
相続人全員の合意がないと、口座の凍結解除はされません。
銀行口座凍結中でも、仮払いが受けることができます。
銀行などの金融機関に手続をする場合、仮払い上限額の計算式は次のとおりです。
仮払いの上限額=死亡時の預金額×1/3×法定相続分
計算式で求められた上限額が150万円を超えた場合、150万円になります。
預金の金額が少ない場合や法定相続人が多い場合、150万円の仮払いを受けることができません。
仮払いを受ける対象は、預金だけです。
債券や有価証券、株式などは対象外です。
相続人全員で合意ができなくても、預金仮払い制度を利用して預貯金を引出すことができます。
⑤預金仮払い制度利用で相続放棄が無効になるおそれ
相続が発生した後、相続人は相続を単純承認するか相続放棄をするか選択することができます。
相続を単純承認した後で、相続放棄をすることはできません。
相続放棄をすることができないように、単純承認も撤回することができないからです。
法律で定められた一定の条件にあてはまるときは、単純承認したとみなされます。
相続財産の名義変更をした、相続財産である銀行の預貯金を引き出して使ってしまった場合が典型的です。
単に、引き出しただけであれば、処分とは言えないことが多いでしょう。
引き出したうえ、自分の口座に送金して保管すると「処分した」と評価される可能性が高くなります。
引き出したうえ何に使ったのか分からないとなると、私的に使ったと判断されるでしょう。
預金の仮払いを受けられるからと言って、被相続人の預金を使うのはリスクを伴います。
預金仮払い制度利用で、相続放棄が無効になるおそれがあります。
3遺言書があればラクに口座凍結解除
①遺言書があれば遺産分割協議不要
被相続人は、生前に自分の財産を自由に処分することができます。
遺言書を作成して、自分の財産をだれに引き継ぐのか自由に決めることができます。
遺言書がある場合、遺言書のとおりに分けることができます。
相続人全員で相続財産の分け方を話し合う必要はありません。
遺言書があれば、遺産分割協議は不要です。
②相続手続は遺言執行者におまかせ
遺言書は、作成するだけでは意味がありません。
遺言書の内容は自動で実現するわけではないからです。
遺言執行者とは、遺言書の内容を実現する人です。
遺言書を作成したときに、遺言執行者を指名することができます。
確実に遺言書を実現してくれるから、遺言者にとって安心です。
相続手続をおまかせできるから、家族にとって安心です。
相続手続は、遺言執行者におまかせできます。
③自筆証書遺言は検認手続をしてから
遺言書を作成する場合、自筆証書遺言か公正証書遺言を作成することがほとんどです。
自筆証書遺言は、自分で書いて作る遺言書です。
公正証書遺言は、遺言内容を公証人に伝え公証人が取りまとめる遺言書です。
遺言者が死亡した後、自筆証書遺言は家庭裁判所に提出して開封してもらう必要があります。
自筆証書遺言は遺言者にとって手軽ですが、家族には負担です。
自筆証書遺言は、検認手続をしてから執行します。
④公正証書遺言がおすすめ
公正証書遺言原本は、公証役場で厳重に保管されます。
遺言書を紛失することは、ありません。
遺言書の改ざんや変造を疑われることも、ありません。
遺言者が死亡した後、家庭裁判所で手続をする必要はありません。
公正証書遺言は、すぐに執行することができます。
公正証書遺言は遺言者にとって負担ですが、家族にはラクです。
公正証書遺言は、メリットが多くおすすめです。
4預貯金口座の相続手続を司法書士に依頼するメリット
口座を凍結されてしまったら、書類をそろえて手続きすれば解除してもらえます。
必要な書類は、銀行などの金融機関によってまちまちです。
手続の方法や手続にかかる期間も、まちまちです。
銀行内部で取扱が統一されていないことも多いからです。
窓口や電話で確認したことであっても、上席の方に通してもらえないことも少なくありません。
スムーズに手続できないことが多いのが現状です。
日常生活に不可欠な銀行口座だからこそ、スムーズに手続したいと思う方が多いでしょう。
仕事や家事で忙しい人や高齢、療養中などで手続が難しい人は、手続を丸ごとおまかせできます。
凍結口座をスムーズに解除したい方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
代襲相続人の遺留分
1 代襲相続とは
①相続人が先に死亡したら代襲相続
相続が発生したら、親族のうち一定の範囲の人が相続人になります。
だれが相続人になるかについては、民法で決められています。
被相続人に子どもがいる場合、子どもは相続人になります。
子どもが相続人になるはずだったのに、被相続人より先に死亡することがあります。
相続人になるはずだった子どもが先に死亡した場合、相続人になるはずだった人の子どもや子どもの子どもが相続します。
代襲相続とは、相続人になるはずだった人の子どもや子どもの子どもが相続することです。
相続人になるはずだった人が先に死亡したら、代襲相続ができます。
②相続欠格になると代襲相続
欠格とは、相続人としてふさわしくない人の相続資格を奪う制度のことです。
欠格になる理由は法律で定められています。
相続人が相続欠格になる場合、代襲相続ができます。
③相続人が廃除されたら代襲相続する
相続人廃除とは、被相続人の意思で、相続人の資格を奪う制度のことです。
例えば、被相続人に虐待をした人に、相続をさせたくないと考えるのは自然なことでしょう。
相続人廃除は家庭裁判所に申立てをして、家庭裁判所が判断します。
相続人が廃除された場合、代襲相続ができます。
④孫が先に死亡すると再代襲相続
相続人になるはずだった子どもが先に死亡したら、孫が代襲相続ができます。
代襲相続人になるはずだった孫が先に死亡したら、曽孫が代襲相続ができます。
再代襲相続とは、相続人になるはずだった人の子どもの子どもが相続することです。
相続人になるはずだった人が子どもである場合、再代襲に制限はありません。
直系卑属がいる限り、どこまでも続きます。
直系卑属とは、直接的に親子関係でつながる下の世代の人です。
孫が先に死亡すると、再代襲相続ができます。
⑤兄弟姉妹の代襲相続は一代限り
被相続人に子どもがいない場合で、かつ、親などの直系尊属が被相続人より先に死亡している場合、兄弟姉妹が相続人になります。
相続人になるはずだった兄弟姉妹が先に死亡したら、甥姪が代襲相続ができます。
代襲相続人になるはずだった甥姪が先に死亡したら、甥姪の子どもが代襲相続ができません。
相続人になるはずだった人が兄弟姉妹である場合、再代襲はできません。
昭和23年1月1日から昭和55年12月31日に開始した相続については、再代襲相続ができました。
兄弟姉妹の代襲相続は、一代限りです。
2遺留分とは
①遺留分は最低限の権利
被相続人は、生前に自分の財産を自由に処分することができます。
遺言書を作成して、自分の財産をだれに引き継がせるのか自由に決めることができます。
被相続人の名義になっているとは言っても、無制約の自由にすることはできません。
財産はひとりで、築いたものではないでしょう。
家族の協力があってこそ、築くことができたはずです。
無制約の自由にすると、今まで協力してきた家族に酷な結果となるおそれがあります。
被相続人に近い関係の相続人には、最低限の権利が認められます。
遺留分とは、相続人に認めれる最低限の権利です。
②兄弟姉妹に遺留分は認められない
遺留分は、被相続人の近い関係の相続人に認められます。
具体的には、次の相続人に遺留分が認められます。
(1)配偶者
(2)子ども
(3)親などの直系尊属
被相続人に子どもがいない場合で、かつ、親などの直系尊属が被相続人より先に死亡している場合、兄弟姉妹が相続人になります。
兄弟姉妹は相続人になっても、遺留分は認められません。
兄弟姉妹には、遺留分は認められません。
③遺留分割合の具体例
●事例1
相続人が配偶者、子どもが1人の場合
・法定相続分
配偶者 2分の1
子ども 2分の1
・遺留分
配偶者 4分の1
子ども 4分の1
●事例2
相続人が配偶者、子どもが2人の場合
・法定相続分
配偶者 2分の1
子ども それぞれ4分の1
・遺留分
配偶者 4分の1
子ども それぞれ8分の1
●事例3
相続人が配偶者、子ども1人、先に死亡した子どもの子ども2人(代襲相続人)の場合
・法定相続分
配偶者 2分の1
子ども 4分の1
子どもの子ども(代襲相続人) 8分の1
・遺留分
配偶者 4分の1
子ども 8分の1
子どもの子ども(代襲相続人) 16分の1
●事例4
相続人が配偶者、兄弟姉妹が1人の場合
・法定相続分
配偶者 4分の3
兄弟姉妹 4分の1
・遺留分
配偶者 2分の1
兄弟姉妹 なし
3代襲相続人の遺留分
①遺留分が認められる代襲相続人
相続人になるはずだった配偶者が先に死亡した場合、代襲相続はできません。
相続人になるはずだった配偶者に連れ子がいても、連れ子は代襲相続人ではありません。
相続人になるはずだった子どもが先に死亡した場合、代襲相続はできます。
相続人になるはずだった親などの直系尊属が先に死亡した場合、代襲相続はできません。
相続人になるはずだった兄弟姉妹が先に死亡した場合、代襲相続はできます。
代襲相続はできるのは、子どもと兄弟姉妹が先に死亡したケースだけです。
子どもが相続人になる場合、遺留分が認められます。
子どもが先に死亡した場合、代襲相続人が遺留分を引き継ぎます。
兄弟姉妹が相続人になる場合、遺留分が認められません。
兄弟姉妹が先に死亡した場合、代襲相続人に引き継ぐ遺留分がありません。
遺留分が認められる代襲相続人は、先に死亡した子どもの代襲相続人のみです。
具体的には、孫や曽孫です。
②代襲相続人は子どもの遺留分を引き継ぐ
子どもが先に死亡した場合、代襲相続人が遺留分を引き継ぎます。
代襲相続があっても代襲相続がなくても、他の相続人に留分に影響はありません。
相続人になるはずだった子どもの遺留分を引き継ぐだけだからです。
代襲相続人が複数いることがあるでしょう。
先に死亡した子どもの遺留分を細分化して、引き継ぎます。
代襲相続人は、子どもの遺留分を引き継ぎます。
③甥姪に遺留分は認められない
兄弟姉妹が相続人になる場合、遺留分が認められません。
兄弟姉妹が先に死亡した場合、代襲相続人に引き継ぐ遺留分がありません。
甥姪は代襲相続をしても、遺留分が認められません。
④代襲相続させない遺言書があっても遺留分
遺言書を作成して、自分の財産をだれに引き継がせるのか自由に決めることができます。
遺留分は、被相続人の近い関係の相続人に認められた最低限の権利です。
遺言書を作成するだけで、遺留分を奪うことはできません。
甥姪には、遺留分が認められません。
甥姪に相続させない遺言書があった場合、甥姪は何も言うことはできません。
孫や曽孫には、遺留分が認められます。
配分された財産が遺留分に満たない場合、遺留分侵害額請求をすることができます。
代襲相続させない遺言書があっても、遺留分侵害額請求をすることができます。
4遺留分侵害額請求をする方法
①遺言書があっても遺産分割協議
遺産分割協議とは、相続財産の分け方について相続人全員でする話合いです。
遺言書を作成して、自分の財産をだれに引き継がせるのか自由に決めることができます。
遺言書があまりに偏った内容である場合、相続人はがっかりするでしょう。
配分された財産が遺留分に満たない場合、遺留分侵害額請求をすることができます。
遺留分侵害額請求をすると、相続人間で深刻なトラブルに発展するおそれがあります。
トラブルに発展するおそれがある遺言書なのに、わざわざ執行してトラブルにする必要はありません。
相続人全員で、分け方を合意した方が合理的です。
遺言書があっても、遺産分割協議をすることができます。
②遺留分侵害額請求権は最短1年で時効消滅
遺留分を侵害された相続人は、遺留分侵害額請求をすることができます。
遺留分侵害額請求権は、最短1年で時効消滅します。
1年のスタートは、相続が開始したことと遺留分が侵害されていることの両方を知ってからです。
相続が開始してから10年経過すると、除斥期間によって権利消滅します。
すみやかに遺留分侵害額請求をする必要があります。
③遺産分割協議の申入れが遺留分侵害額請求にならない可能性
遺言書を確認したところ、内容が遺留分を侵害していることがあります。
相続人が遺言書が無効であると主張して遺産分割協議を申入れる場合、相続人全員で合意できるのは難しいでしょう。
遺留分侵害額請求権は、最短1年で時効消滅します。
遺産分割協議の申入れと同時に、遺留分侵害額請求をする意思を明確に表示することが大切です。
遺産分割協議の申入れが遺留分侵害額請求にならない可能性があります。
④遺留分侵害額請求は配達証明付き内容証明郵便で
内容証明郵便は、郵便サービスのひとつです。
どのような内容の文書をだれからだれに差し出したか郵便局が証明してくれます。
内容証明郵便に、オプションで配達証明をつけることができます。
配達証明で、配達した事実を証明してもらうことができます。
遺留分侵害額請求の方式は、決められていません。
証拠が残らない場合、相手方が請求を受けていないと反論するでしょう。
時効消滅した後に遺留分侵害額請求をした場合、請求は認められません。
配達証明付き内容証明郵便で遺留分侵害額請求をした場合、相手方にきちんと請求したことを証明することができます。
遺留分侵害額請求は、配達証明付き内容証明郵便がおすすめです。
⑤合意できなければ遺留分侵害額請求調停の申立て
遺留分は、相続財産に対して認められる最低限の権利です。
財産を渡したくないという気持ちがあると、遺留分侵害額請求に応じてもらえないかもしれません。
遺留分侵害額請求に応じてもらえない場合、遺留分侵害額請求調停の申立てをすることができます。
調停とは、家庭裁判所のアドバイスを受けてする話合いです。
相続人だけで合意できなければ、遺留分侵害額請求調停の申立てをすることができます。
⑥調停が成立しなければ遺留分侵害額請求訴訟
調停員から公平なアドバイスを受けても、当事者が一方的な主張を続けることがあります。
調停手続で解決できない場合、遺留分侵害額請求訴訟を提起することができます。
遺留分侵害額請求訴訟を提起したら、適切に主張し証拠を提出することが重要です。
不当な主張であっても適切に反論しないと、相手側の主張どおりの決定がされるからです。
遺留分侵害額請求に応じないとき、遺留分侵害額請求訴訟を提起することができます。
5代襲相続がある相続を司法書士に依頼するメリット
相続が発生すると、被相続人の財産は相続財産になります。
相続財産は、相続人全員の共有財産です。
相続財産の分け方を決めるためには、相続人全員の合意が必要です。
相続人の一部を含めない合意や相続人でない人を含めた合意は無効になります。
相続財産の分け方の話し合いの前提として、相続人の確定と相続分の確認はとても重要です。
代襲相続や数次相続が発生している場合、一挙に難易度が上がります。
インターネットが普及したことで、多くの情報を手軽に得ることができるようになりました。
インターネット上には、適切でない情報も有益な情報もたくさん出回っています。
相続の専門家と名乗っていながら、適切でないアドバイスを見かけることも度々あります。
代襲相続や数次相続が発生している場合、信頼できる専門家のサポートが欠かせません。
スムーズに相続手続を行いたい方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続で不動産取得税はかからない
1相続で不動産取得税はかからない
①遺産分割協議で不動産取得税はかからない
相続が発生したら、被相続人の財産は相続人が相続します。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決める必要があります。
相続人全員による相続財産の分け方を決める話し合いを遺産分割協議と言います。
被相続人が不動産を保有していた場合、不動産は相続人が相続します。
だれが不動産を相続するのか、相続人全員の合意で決定します。
遺産分割協議で不動産を取得する相続人を決めた場合、不動産取得税はかかりません。
②相続させる遺言書で不動産取得税はかからない
被相続人は、自分の財産を自由に処分することができます。
遺言書は、遺言者の意思を示すものです。
遺言者は、遺言書で自分の財産をだれに引き継がせるか自由に決めることができます。
被相続人が不動産を保有していた場合、不動産をだれに相続させるのか自由に決めることができます。
相続させる遺言書で不動産を取得する相続人を決めた場合、不動産取得税はかかりません。
③法定相続で不動産取得税はかからない
相続人になる人は、法律で決められています。
相続人が相続する割合も、法律で決められています。
被相続人が不動産を保有していた場合、法定相続分で相続人全員が共有する相続をすることができます。
不動産の共有は圧倒的にデメリットが大きいので、おすすめできません。
法定相続分で相続人全員が相続する場合、不動産取得税はかかりません。
④相続人への遺贈で不動産取得税はかからない
遺贈とは、遺言書を作成して相続人や相続人以外の人に財産を引き継いでもらうことです。
相続人は、相続することができるし遺贈を受けることができます。
遺言書に相続させると書いてあったら、相続で手続をします。
遺言書に遺贈すると書いてあったら、遺贈で手続をします。
遺言書で相続人に不動産を遺贈する場合、不動産取得税はかかりません。
2不動産取得税は1回限りの税金
①不動産を取得するときに不動産取得税
不動産取得税とは、不動産を取得したときに1回だけ課される税金です。
有償で取得しても無償で取得しても、不動産取得税が課されます。
不動産の取得とは、売買、建築、増改築、贈与、交換です。
相続は、不動産取得税の対象ではありません。
不動産取得税は、不動産を取得したときに課される税金です。
②所有権移転登記をしなくても不動産取得税
不動産取得税がかかるから、所有権移転登記をしたくないという意見を聞きます。
不動産取得税は、不動産を取得したときに課税されます。
不動産を取得した後に所有権移転登記をしなくても、不動産取得税の対象になります。
所有権移転登記をしなくても、不動産取得税を免れることはできません。
不動産を取得したのに所有権移転登記をしないのは、デメリットが大きくおすすめできません。
所有権移転登記をしなくても、不動産取得税はかかります。
③不動産取得税に免税点
不動産取得税には、免税点があります。
取得した不動産の価格が次の金額未満の場合、不動産取得税は課されません。
(1)土地 10万円
(2)家屋
新築、増築、改築 23万円
その他 12万円
④相続で不動産を取得したときは申告不要
不動産取得税は、都道府県税です。
不動産を取得したら、都道府県税事務所に申告をします。
申告期限は、都道府県によって異なります。
愛知県は、不動産を取得してから60日以内です。
郵送で申告することができます。
申告期限までに登記がされた場合、原則として申告は不要です。
不動産取得税が軽減される場合、不動産取得税減額等申請書を提出します。
相続で不動産を取得した場合、申告は不要です。
⑤不動産取得税の計算方法
不動産取得税は、次の計算式で求められます。
不動産取得税=固定資産税評価額×税率
税率は、不動産によって異なります。
・土地や住宅 3%
・住宅以外の建物 4%
不動産取得税には、軽減措置があります。
住宅を取得するときは、固定資産税評価額から1200万円控除します。
住宅を新築したときは、固定資産税評価額から1300万円控除します。
具体的な計算の方法は、都道府県税事務所におたずねください。
3相続なのに不動産取得税がかかる
①遺産分割協議のやり直しで不動産取得税
相続財産の分け方は、相続人全員の合意で決める必要があります。
相続人全員の合意ができたら、遺産分割協議は成立し話し合いは終了します。
相続人全員が別の分け方の方が良かったと納得できることがあります。
遺産分割協議のやり直しによって、不動産を取得することがあります。
相続で不動産を取得した場合、不動産取得税の対象ではありません。
遺産分割協議のやり直しは、法律上、相続手続の一環です。
税務上は、相続手続の一環ではなく贈与の扱いです。
遺産分割協議のやり直しによって不動産を取得する場合、不動産取得税が課されます。
遺産分割協議のやり直しによって不動産を取得するのは、贈与扱いだからです。
②代償分割で不動産を譲渡すると不動産取得税
相続財産には、分けやすい財産と分けにくい財産があります。
金銭は、分けやすい財産です。
不動産は、分けにくい財産です。
相続財産の大部分が不動産のような分けにくい財産である場合、相続人全員の合意は難しくなりがちです。
相続財産の大部分が不動産のような分けにくい財産の場合、代償分割をすることで合意ができる場合があります。
代償分割とは、一部の相続人が不動産を相続し、残りの相続人は不動産を相続した人から、その分のお金をもらう方法です。
代償を受け取ることで、公平な遺産分割を実現しやすくなるでしょう。
代償は、お金に限られるものではありません。
代償として、固有の不動産を譲渡することがあります。
代償として不動産を譲渡する場合、不動産取得税が課されます。
代償の支払いは、相続とは考えられないからです。
4相続でないから不動産取得税がかかる
①相続人以外の人へ特定遺贈で不動産取得税
遺贈とは、遺言書を作成した相続人や相続人以外の人に財産を引き継いでもらうことです。
相続人は、相続で財産を引き継ぐことができるし遺贈で財産を引き継ぐことができます。
相続人以外の人は、相続で財産を引き継ぐことはできません。
遺贈には、2種類あります。
特定遺贈と包括遺贈です。
特定遺贈とは、遺言書に、「財産〇〇〇〇を遺贈する」と財産を具体的に書いてある場合です。
包括遺贈とは、遺言書に、「財産すべてを包括遺贈する」「財産の2分の1を包括遺贈する」と割合だけ書いて財産を具体的に書いてない場合です。
相続人以外の人に不動産を遺贈することができます。
特定遺贈で相続人以外の人が不動産を取得した場合、不動産取得税が課されます。
②生前贈与で不動産取得税
人は自分の財産を自由に贈与することができます。
生前贈与とは、財産の持ち主が生きている間に無償で財産を引き継ぐことです。
将来の相続を想定して、生前贈与をすることがあります。
生前贈与は、将来の相続と同一視することはできません。
贈与によって不動産を取得した場合、不動産取得税が課されます。
生前贈与は、贈与です。
生前贈与によって不動産を取得した場合、不動産取得税が課されます。
③相続時精算課税で不動産取得税
相続時精算課税制度とは、贈与税の制度です。
相続時精算課税を選択すると、2500万円まで特別控除があります。
累計2500万円までの贈与が非課税になります。
贈与した財産を相続財産に算入して、相続税を計算する制度です。
次の条件に該当する場合、相続時精算課税制度を選択することができます。
(1)贈与する人 60歳以上の父母または祖父母
(2)贈与を受ける人 18歳以上の子どもや孫
相続時精算課税制度を適切に利用したら、大きな節税が期待できるでしょう。
相続時精算課税制度を利用して、不動産を取得することができます。
相続時精算課税制度を利用して不動産を取得する場合、不動産取得税が課されます。
相続時精算課税制度を利用して不動産を取得するのは、贈与扱いだからです。
④夫婦間の居住用不動産の特例で不動産取得税
夫婦間の居住用不動産の特例とは、贈与税の制度です。
夫婦間の居住用不動産の特例を利用すると、最高2000万円まで配偶者控除を受けることができます。
次の条件に該当する場合、夫婦間の居住用不動産の特例を受けることができます。
(1)夫婦の婚姻期間20年を過ぎた後の贈与
(2)贈与された財産は居住用不動産または居住用不動産を取得するための金銭
(3)贈与を受けた年の翌年3月15日までに贈与を受けた人が現実に居住
夫婦間の居住用不動産の特例を受けることで、大きな節税が期待できるでしょう。
夫婦間の居住用不動産の特例を利用して、不動産を取得することができます。
夫婦間の居住用不動産の特例を利用して不動産を取得する場合、不動産取得税が課されます。
夫婦間の居住用不動産の特例を利用して不動産を取得するのは、贈与扱いだからです。
⑤相続人でも死因贈与は不動産取得税
遺贈とは、遺言書を作成した相続人や相続人以外の人に財産を引き継いでもらうことです。
遺言書は、遺言者がひとりで作成することができます。
遺言書を作成するときに、相続人や財産を受け取る人の同意は不要です。
贈与は、贈与をする人と贈与を受け取る人の契約です。
死因贈与は、贈与をする人が死亡したときに効力が発生する贈与契約です。
贈与契約は、贈与をする人と贈与を受け取る人の合意があれば口約束でも成立します。
口約束の贈与契約は立証が難しいのでおすすめしませんが、口約束の死因贈与契約も有効です。
死因贈与で財産を受け取った場合、相続税の対象になります。
死因贈与契約によって、不動産を取得することができます。
死因贈与契約によって不動産を取得する場合、不動産取得税が課されます。
死因贈与契約によって不動産を取得するのは、贈与扱いだからです。
5不動産取得税以外に課される税金
①登録免許税
相続で不動産を取得した場合、相続登記をします。
遺贈で不動産を取得した場合、遺贈による所有権移転登記をします。
登録免許税は、不動産取得税とは別に課される税金です。
登記申請で、登録免許税が課されます。
②固定資産税
固定資産税は、毎年1月1日現在の不動産の所有者に対して課される税金です。
相続登記をしなくても、固定資産税が課されます。
固定資産税は、不動産取得税とは別に課される税金です。
通常、固定資産税の課税標準金額と不動産取得税の課税標準金額は同じです。
毎年4~5月ころ、固定資産税の納税通知書が届きます。
③譲渡所得税
譲渡所得税は、相続した不動産を売却したときに値上がり益に対して課される税金です。
譲渡所得税は、不動産取得税とは別に課される税金です。
穣徳所得が発生した場合、確定申告をして納税します。
④相続税
相続財産の規模が大きい場合、相続税の対象になります。
相続税は、不動産取得税とは別に課される税金です。
不動産の価値を適切に評価して、相続税申告と納税をします。
⑤贈与税
贈与税は、生前贈与をしたときに課されます。
贈与税は、不動産取得税とは別に課される税金です。
相続時精算課税制度を利用すると、生前贈与と相続を一体的に扱うことができます。
6相続登記を司法書士に依頼するメリット
相続登記は、たくさんある相続手続の中でも難しい手続です。
相続手続は多くの場合、何度も経験するものではありません。
だれにとっても不慣れで聞き慣れない法律用語で疲れ果ててしまいます。
不動産は重要な財産なので、一般の人が些細なことと思えるようなことでやり直しになります。
インターネットなどで多くの情報を手にすることができるようになりました。
相続登記を自分でやった、カンタンにできたという記事を見かけることもあります。
司法書士などの専門家から見てカンタンな登記申請であっても、一般の人が手続しようとすると思わぬ落とし穴があることがあります。
相続が発生してから長期間経過した後の登記申請は、想像以上に難解です。
自分で登記申請をしてみても、法務局から不足や不備を指摘されるでしょう。
ときには、何が問題なのか分からなかったというケースもあります。
自分でやってみて挫折した場合も司法書士はサポートします。
相続登記をスムーズに終わらせたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
土地建物の登記簿謄本を取得する方法
1登記簿謄本を取得して権利関係を確認する
①登記簿謄本と履歴事項全部証明書は同じもの
登記簿とは、法務局に備えてある帳簿のひとつです。
日本中には、たくさんの土地や建物が存在します。
ほとんどの土地や建物が登記簿に記録されています。
登記簿を見ると、不動産の権利関係を確認することができます。
売買などで不動産を取得した場合、すぐに登記を申請します。
登記がされていないと、権利主張ができないからです。
せっかく購入した不動産なのに、見知らぬ人が自分のものだから出て行って欲しいと言われことがあります。
登記がしてあれば、自分のものだから出て行かないと言い返すことができます。
登記がされていないと、追い出されるかもしれません。
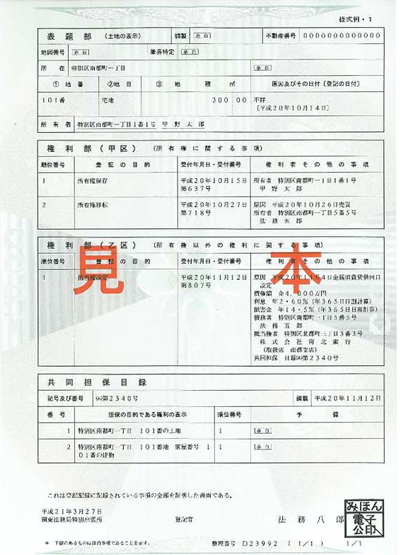
登記簿謄本とは、登記簿の内容の証明書です。
登記簿謄本を取得すると、「履歴事項全部証明書」と記載されています。
履歴事項全部証明書は、登記簿謄本の正式な名称です。
登記事項証明書という呼び方をすることもあります。
履歴事項全部証明書、登記簿謄本、登記事項証明書は、同じものです。
②遺産分割協議書に登記簿謄本の内容を記載
相続が発生したら、被相続人の財産は相続人が相続します。
相続財産の分け方は、相続人全員の合意で決定する必要があります。
遺産分割協議書とは、相続人全員の合意内容の証明書です。
遺産分割協議書は、相続手続をするときに相続手続先に提出します。
遺産分割協議書を作成するときは、客観的に分かるように書くことが重要です。
不動産を特定するため、遺産分割協議書には登記簿謄本の内容を記載します。
③登記申請書に登記簿謄本の内容を記載
被相続人が不動産を保有していた場合、不動産の名義変更をします。
相続登記とは、相続による不動産の名義変更です。
不動産の所在地の法務局に対して、相続登記を申請します。
相続登記の申請書に、名義変更の対象になる不動産を記載します。
土地は、所在、地番、地目、地積を記載します。
不動産を特定するため、登記申請書には登記簿謄本の内容を記載します。
④相続登記で登記簿謄本は提出不要
相続登記をする場合、たくさんの書類が必要になります。
遺言書がない一般的な相続登記で必要になる書類は、次のとおりです。
(1)被相続人の出生から死亡までの連続した戸籍謄本
(2)相続人の現在戸籍
(3)被相続人の住民票の除票
(4)不動産を相続する人の住民票
(5)遺産分割協議書
(6)相続人全員の印鑑証明書
(7)不動産の評価証明書
相続登記をする場合、登記簿謄本を準備します。
登記簿謄本で、権利関係を確認する必要があるからです。
登記簿謄本は内容を確認するだけで、登記申請の必要書類ではありません。
登記簿は、法務局に備えてある帳簿だからです。
被相続人の財産なのに、被相続人名義になっていないかもしれません。
被相続人の名義ではあるものの、古い住所や古い氏名のままであるかもしれません。
古い住所や古い氏名のままである場合、死亡時の住所や氏名までの移り変わりを証明する必要があります。
古い住所や古い氏名のままであると、客観的には別人であると判断されてしまうからです。
登記簿謄本は内容を確認するだけで、登記申請の必要書類ではありません。
2窓口請求で登記簿謄本を取得する方法
①日本中どこの法務局でも取得できる
登記簿とは、法務局に備えてある帳簿のひとつです。
登記簿謄本は、法務局で取得することができます。
以前は、登記簿という紙の帳簿でした。
現在では、オンライン化されたデータベースです。
相続登記は、不動産の所在地を管轄する法務局に対して申請します。
登記簿謄本は、日本中どこの法務局で請求しても取得することができます。
例えば、愛知県内には、名古屋法務局本局の他に、13の支局・出張所があります。
さらに、瀬戸法務局証明サービスセンターと蒲郡法務局証明サービスセンターがあります。
名古屋法務局本局・支局・出張所・証明サービスセンターで、日本中の不動産の登記簿謄本を取得することができます。
不動産の所在地に関わらず請求することができるから、とても便利です。
登記簿謄本は、日本中どこの法務局でも取得することができます。
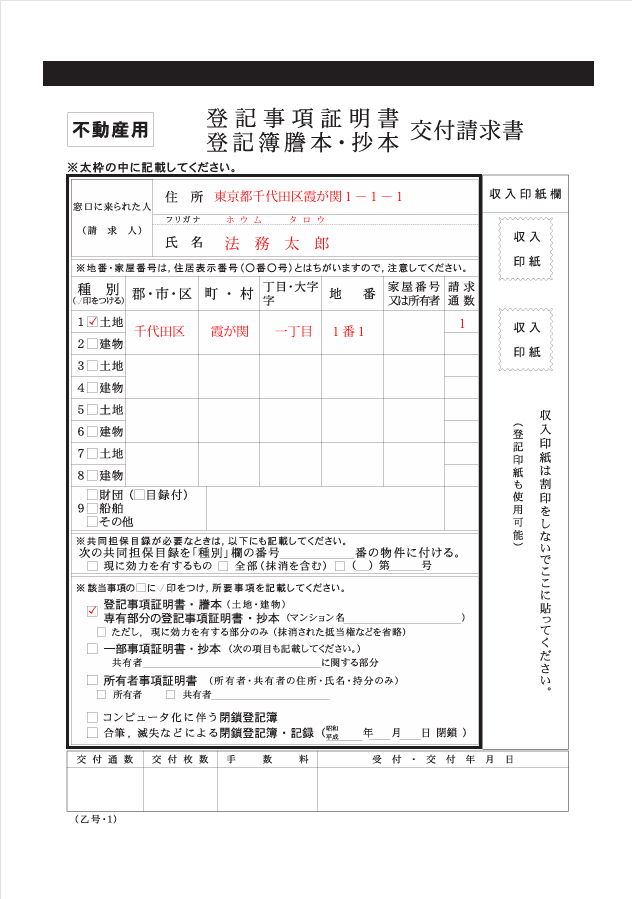
②窓口に請求書を提出
請求書は、法務局の窓口に備えてあります。
必要事項を記載して、窓口に提出します。
土地の登記簿謄本を請求する場合、所在、地番を記載します。
建物の登記簿謄本を請求する場合、所在、家屋番号を記載します。
登記簿謄本を請求するときは、請求する不動産を特定する必要があるからです。
土地や建物の所在は、住所とは別物です。
登記簿謄本を取得するために、あらかじめ所在と地番や所在と家屋番号を調べておく必要があります。
不動産を保有している場合、固定資産税を納めているでしょう。
固定資産税の納税通知書に、所在と地番や所在と家屋番号が記載されています。
法務局の窓口で、住所から所在と地番や所在と家屋番号を調べてもらうこともできます。
まず窓口に請求書を提出します。
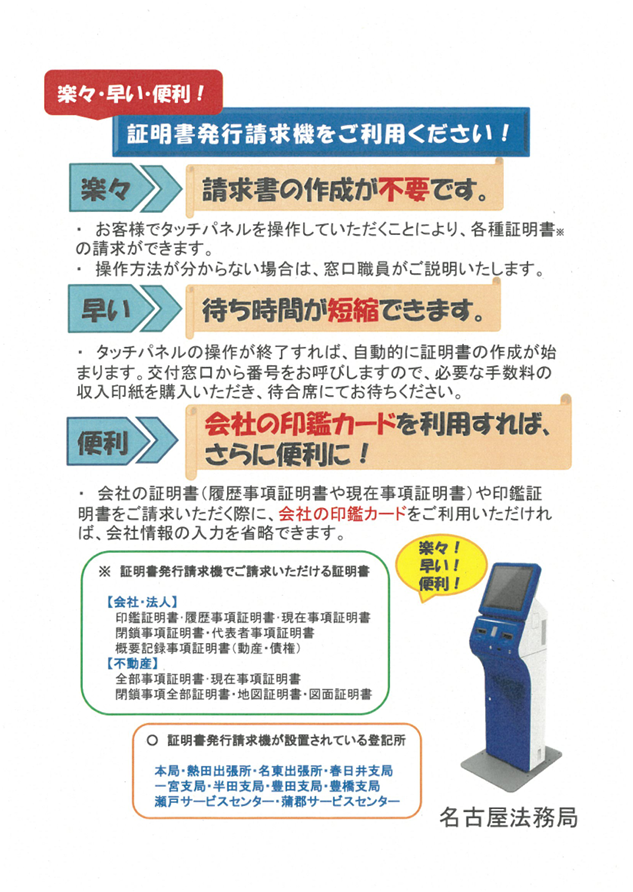
③法務局にある証明書発行請求機で申請できる
登記簿謄本は、証明書発行請求機で請求することができます。
証明書発行請求機を利用すると、申請書を手書きする必要がありません。
タッチパネル式で、直接入力することができます。
証明書発行請求機で交付される番号票と引き換えに、登記簿謄本を取得することができます。
法務局にある証明書発行請求機で、申請することができます。
④だれでも登記簿謄本を取得できる
登記簿を見ると、不動産の権利関係を確認することができます。
不動産の権利関係を確認するため、登記簿は公開されています。
だれでも手数料を払って手続をすれば、不動産の登記簿謄本を取得することができます。
所有者や相続人以外の第三者が登記簿謄本を取得することができます。
例えば、不動産を購入しようと検討中の人は、その不動産の権利関係に強い関心があるでしょう。
登記がされていると、権利主張をすることができます。
例えば、抵当権が登記されている不動産には、抵当権者が権利主張をすることが考えられます。
抵当権は、返済を滞らせたときに不動産を取り上げて売却することができる権利です。
せっかく購入した不動産を取り上げられたら、がっかりするでしょう。
抵当権が登記されている不動産を購入するのは、避けた方が賢明でしょう。
不動産の登記簿謄本は、だれでも取得することができます。
⑤手数料1通600円は収入印紙で納入
登記簿謄本を取得するとき、法務局に手数料を納める必要があります。
登記簿謄本の発行手数料は、1通600円です。
不動産に権利関係がたくさん記録されている場合、1通の登記簿謄本がたくさんの枚数になるでしょう。
50枚を超える登記簿謄本は、50枚ごとに100円加算されます。
発行手数料は、収入印紙で納入します。
収入印紙は、郵便局、コンビニエンスストア、法務局の収入印紙売りさばき窓口で購入することができます。
請求書を窓口に提出して発行されるまでの待ち時間に、収入印紙を購入すると効率的です。
手数料1通600円は、収入印紙で納入します。
⑥発行まで10分程度
請求書を窓口に提出してから発行されるまでは、およそ10分程度です。
3郵送請求で登記簿謄本を取得する方法
①請求書はダウンロードできる
登記簿謄本は、郵送で請求することができます。
申請書は、法務局のホームページからダウンロードすることができます。
所在と地番や所在と家屋番号は、電話で法務局に確認することができます。
地番や家屋番号を確認する場合、管轄の法務局に電話する必要があります。
法務局の管轄は、法務局のホームページで調べることができます。
登記簿謄本の請求書は、ダウンロードすることができます。
②最寄りの法務局へ郵送
登記簿謄本の請求書は、最寄りの法務局に郵送で提出することができます。
登記簿謄本の請求書は、普通郵便で提出しても差し支えありません。
できればレターパックなど、記録が残る郵便が安心です。
登記簿謄本の請求書は、管轄法務局へ郵送します。
③手数料1通600円と返信用郵便料を負担
登記簿謄本を郵送で請求する場合、手数料は窓口請求するときと同じです。
現金を同封して、請求することはできません。
郵送請求をする場合、返送先を記載した返信用の封筒を同封します。
返信用封筒に返信用の郵便切手を貼っておきます。
登記簿謄本の郵送請求では、手数料1通600円と返信用郵便料を負担します。
④発行までに1週間程度
請求書を郵送で提出してから発行されるまでは、およそ1週間程度です。
4オンライン請求で登記簿謄本を取得する方法
①スマートフォンで請求できる
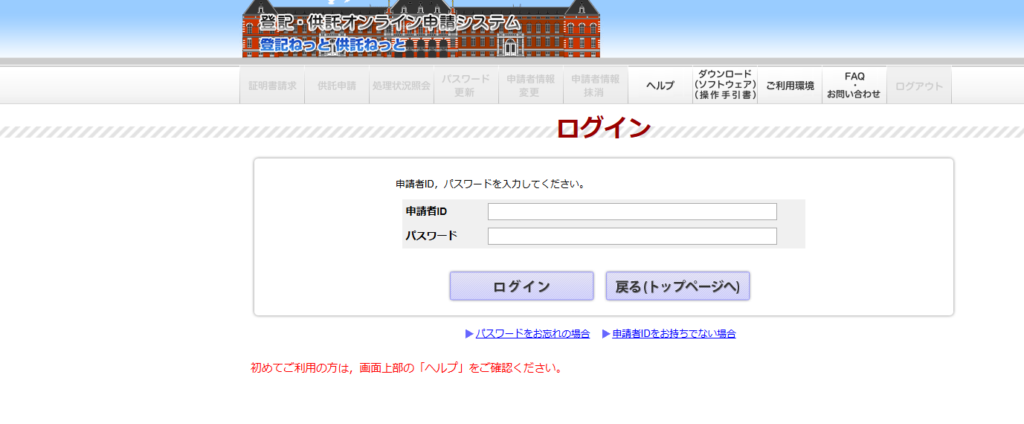
登記簿謄本は、インターネットを利用してオンラインで請求することができます。
自宅などのパソコンやスマートフォンを使って請求できるから、とても便利です。
法務局に出向いて窓口請求する場合、平日の昼間に行く必要があります。
オンライン申請をする場合、夜9時まで請求することができます。
自宅などのパソコンやスマートフォンを使って、請求することができます。
②受取方法は選択できる
登記簿謄本をオンライン請求しても、登記簿謄本は紙で発行されます。
登記簿謄本のデータがオンライン交付されることはありません。
紙で発行された登記簿謄本の受取方法は、選択することができます。
法務局の窓口で受け取る方法と郵便で受け取る方法です。
オンライン申請をする場合、受取方法は選択することができます。
③受取方法で手数料がちがう
オンライン請求をする場合、登記簿謄本の発行手数料は受取方法によって異なります。
郵便で受取る場合、1通500円です。
窓口で受取る場合、1通480円です。
50枚を超える登記簿謄本は、50枚ごとに100円加算されます。
オンライン請求では、受取方法によって手数料が異なります。
④手数料はペイジーで納入
オンライン請求をする場合、発行手数料はペイジーで納入します。
窓口受け取りをする場合でも、現金や収入印紙で納入することはできません。
ペイジーとは、パソコンやスマートフォンから支払ができる決済システムです。
ペイジー対応のATMで、納入することもできます。
スマートフォン1台あれば、登記簿謄本の請求と手数料の納入ができるからとても便利です。
手数料は、ペイジーで納入します。
⑤窓口受取なら即日発行
オンラインで請求して窓口受取をする場合、ほとんど待ち時間はないでしょう。
法務局へ移動する途中でスマートフォンから請求して手数料を納入すると、効率的です。
窓口受取なら、即日発行されます。
⑥オンライン請求できないケースがある
登記簿のほとんどは、オンライン化されたデータベースです。
さまざまな事情から、現在でもオンライン化されていない登記簿があります。
オンライン化されていない登記簿は、オンライン請求ができません。
わずかですが、オンライン請求できないケースがあります。
5相続登記を司法書士に依頼するメリット
相続が発生すると、相続人は悲しむ暇もなく相続手続に追われます。
ほとんどの人は相続手続は不慣れで、聞き慣れない法律用語で疲れ果ててしまいます。
インターネットの普及で多、くの人は簡単に多くの情報を手にすることができるようになりました。
正しい情報も適切でない情報も、同じように混じっています。
相続登記はカンタンにできる、ひとりでできたという記事も散見されます。
不動産は、重要な財産であることも多いでしょう。
登記手続は、一般の方から見ると些細なことと思えるようなことでやり直しになります。
法務局の登記手続案内を利用すれば、シンプルな事例の申請書類などは教えてもらえます。
通常と異なる事例に関しては、わざわざ説明してくれません。
司法書士などの専門家から見れば、トラブルのないスムーズな相続手続であっても、知識のない一般の方はへとへとになってしまいます。
シンプルな事例とは言えない事情がある場合、申請を取下げてやり直しになることが多いでしょう。
司法書士は、登記の専門家です。
スムーズに相続登記を完了させたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
代償分割で贈与税がかかるケース
1代償分割で公平に遺産分割
①代償分割は代償金を払ってもらう方法
相続財産には、いろいろな財産が含まれています。
現金や預貯金は、分けやすい財産です。
不動産は、分けにくい財産です。
相続財産の大部分が分けにくい財産の場合、相続人全員の合意が難しくなるでしょう。
代償分割をすることで、相続人全員の合意が得られることがあります。
代償分割とは、一部の相続人が不動産を相続し、残りの相続人は不動産を相続した人から、その分の代償をもらう方法です。
代償金を払ってもらうことで、公平な遺産分割をすることができます。
②代償金は遺産分割協議で決定する
代償分割は、相続財産を分ける方法のひとつです。
相続財産の分け方は、相続人全員の合意で決定します。
どのような方法で相続財産を分けるのか、相続人全員の合意で決定します。
代償分割をすると決めた後、代償金について相続人全員の合意で決定します。
代償金をいくらにするのかは、遺産分割協議の一部だからです。
代償金をどのような方法で払うのかは、遺産分割協議の一部だからです。
代償金は、遺産分割協議で決定します。
③代償金の支払は遺産分割の一環
不動産は、分けにくい財産の代表例です。
相続財産の大部分が不動産である場合、代償分割は有効です。
公平な遺産分割を実現しやすいからです。
代償金の支払は、贈与ではなく遺産分割の一環です。
代償金を支払っても代償金を受け取っても、原則として贈与税はかかりません。
贈与とは、贈与者が財産を無償で譲渡し受贈者が財産の譲受けに合意することです。
代償金を払う人は、相続財産を多く相続します。
相続財産を多く相続する代償だから、無償で譲渡するとは言えません。
代償金の支払は、遺産分割の一環です。
2遺産分割協議書に記載がないと贈与税がかかる
①遺産分割協議書は相続人全員の証明書
相続財産の分け方は、相続人全員の合意で決定します。
相続人全員の合意がまとまったら、合意内容を書面に取りまとめます。
相続財産の分け方について相続人全員の合意内容を取りまとめた書面を遺産分割協議書と言います。
合意内容を取りまとめた書面は、相続人全員に内容を確認してもらいます。
合意内容に問題がなければ、相続人全員が記名し実印で押印します。
遺産分割協議書の押印が実印によることを証明するため、印鑑証明書を添付します。
遺産分割協議書は、相続人全員の合意内容の証明書です。
②代償分割をするときの遺産分割協議書の書き方
記載例
第1条
相続財産中、次の不動産については、相続人○○○○が相続する。
所在 ○○市○○町○丁目
地番 ○番○
地目 宅地
地積 200㎡
第2条
相続人○○○○は前条に記載された財産を取得する代償として、相続人□□□□に対して金○○万円を令和□年□月□日限り、以下の口座に振込みの方法により支払う。
振込手数料は、相続人○○○○が負担する。
□□銀行□□支店
普通預金
口座番号□□□□□□□
口座名義人 □□□□
③代償金なのに単なる贈与になる
遺産分割協議書は、相続人全員の合意内容の証明書です。
遺産分割の一環として代償金を支払う場合、遺産分割協議書に記載があるはずです。
上記記載例のうち第1条のみ記載があって第2条の記載がない場合、代償金の合意はなかったと判断されます。
遺産分割協議書に代償金の記載がないのに金銭の支払があれば、単なる贈与になります。
代償金のつもりで金銭を支払っても、遺産分割の一環とは言えません。
単なる贈与と判断されるから、贈与税の対象になります。
贈与税は、想像以上に高額になりがちです。
3高額過ぎる代償金に贈与税がかかる
代償分割は、相続財産を分ける方法のひとつです。
代償分割をすると決めた後、代償金は相続人全員の合意で決定します。
代償金をいくらにするのかは、遺産分割協議の一部だからです。
代償分割は、代償金を支払うことで公平な遺産分割を実現する方法です。
価値の高い不動産などを相続する人は、代償金を支払います。
価値の高い不動産などを相続できない人は、代償金を受け取ります。
代償金で調整するから、公平な遺産分割になるはずです。
代償金で調整するから、代償金の金額は不動産などの評価額を超えることはできないはずです。
不動産の評価額を超えた場合、評価額を超えた部分は代償金とは言えないでしょう。
不動産の評価額までは、代償金を見ることができます。
不動産の評価額を超えた部分は、贈与というべきでしょう。
相続人全員の合意で代償金を決めても、実質的に代償金とは言えません。
代償金名目で遺産分割協議書に記載しても、贈与であると判断されます。
不動産の評価額を超えた部分は、贈与と判断されて贈与税の対象になります。
4生命保険の死亡保険金を分けると贈与税がかかる
①生命保険の死亡保険金は相続財産ではないのに相続税の対象になる
被相続人に生命保険がかけてあった場合、死亡によって死亡保険金が支払われます。
生命保険の死亡保険金は、相続財産ではありません。
被相続人の死亡をきっかけに、受取人が受け取る財産です。
被相続人は、生前に死亡保険金を受け取る権利はなかったはずです。
死亡保険金は、被相続人から引き継ぐことはできません。
生命保険の死亡保険金は、保険契約によって受取人が取得する財産です。
生命保険の死亡保険金は、相続財産ではありません。
相続財産の規模が大きい場合、相続税の対象になります。
相続税を計算するときは、実質的に相続で財産を取得したと見なして相続税の対象になります。
相続財産ではないのに相続税の対象として取り扱う財産を見なし相続財産と言います。
被相続人が保険料を負担して相続人が死亡保険金を受け取ることから、相続財産同様に課税対象になります。
生命保険の死亡保険金は、相続財産ではないのに相続税の対象になります。
②遺産分割をするときは贈与税の対象ではない
相続財産の分け方は、相続人全員の合意で決定します。
相続人全員で合意できれば、どのように分けても自由です。
法定相続分に関わらず、自由に決めることができます。
家族の事情を考えて、一部の相続人が全財産を相続する遺産分割協議を成立させることができます。
例えば、相続人が長男と長女の2人で相続財産は1000万円の預金のみのケースがあります。
相続人2人で、預金は長女が全額相続すると合意することができます。
遺産分割協議を成立させたときに、贈与税は課されません。
生命保険の死亡保険金1000万円の受取人が長男である場合、公平な分割と感じるでしょう・
死亡保険金を考慮して、遺産分割をしたからです。
遺産分割をするときは、贈与税の対象ではありません。
③死亡保険金を分割すると贈与税の対象になる
他の相続人が死亡保険金を受け取った場合、分割して欲しいと考えるかもしれません。
死亡保険金を相続人間で、分割することができないわけではありません。
固有の財産は、自由に贈与することができるからです。
例えば、相続人が長男と長女の2人で相続財産は1000万円の預金のみのケースがあります。
相続人2人で、預金は長女が全額相続すると合意することができます。
遺産分割協議を成立させたときに、贈与税は課されません。
生命保険の死亡保険金3000万円の受取人が長男である場合、長男から長女へ1000万円支払ってもらうと贈与税の対象になります。
固有の財産から支払いをするのは、単なる贈与だからです。
遺産分割協議書に明記しても、単なる贈与であることに変わりはありません。
生命保険の死亡保険金を分割すると、贈与税の対象になります。
5遺産分割協議書作成を司法書士に依頼するメリット
遺産分割協議書は遺産の分け方について、相続人全員による合意を取りまとめた文書です。
合意がきちんと文書になっているからこそ、トラブルが防止できるといえます。
書き方に不備があると、トラブルを起こしてしまう危険があります。
もともとトラブルの火種があるのなら、いっそう慎重になる必要があります。
遺産分割協議書は公正証書にしなくても済むことが多いものですが、慎重を期して公正証書にした方がいい場合があります。
せっかくお話合いによる合意ができたのに、その後にトラブルになるのは残念なことだからです。
公正証書にするためには、手間と費用がかかります。
公正証書にする手間と費用を惜しむと、裁判をするなど大きな手間と高額な費用を負担することになります。
トラブルを防止するため、遺産分割協議書を公正証書にしたい方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
遺言執行者を指名して清算型遺贈
1清算型遺贈とは財産を換金して遺贈すること
①遺言執行者が売却手続
遺贈とは、被相続人が遺言によって、法定相続人や法定相続人以外の人に、財産を譲ってあげることです。
遺贈で財産を譲ってあげる人のことを遺贈者、譲ってもらう人を受遺者と言います。
相続では、法定相続人だけに譲ってあげることができます。
遺贈では、法定相続人に譲ってあげることもできるし、相続人以外の人に譲ってあげることができます。
譲ってもらう人は自然人でもいいし、法人などの団体でも差し支えありません。
遺贈をする場合、財産をそのままの形で受け取ってもらうのが一般的です。
せっかく財産を引き継いでもらおうと思っても、財産によっては受遺者にとって負担になることがあります。
例えば、譲ってもらう人が遠方に住んでいる場合、不動産を自分で活用することが難しいでしょう。
自分で活用することができないのに、不動産の固定資産税を負担し修繕などの維持管理をしなければなりません。
財産そのままの形ではなく、財産を売却して売却代金を受け取ってもらうことができます。
清算型遺贈とは、財産を売却して売却代金を遺贈することです。
遺言書を作成するとき、遺言執行者を指名することができます。
清算型遺贈では、財産は遺言執行者が売却することが一般的です。
②遺言者から買主に名義変更はできない
清算型遺贈では、財産を売却して売却代金を受遺者に受け取ってもらいます。
相続財産全部が清算型遺贈の対象の場合、相続人は何も相続しません。
遺言者から買主に所有権が移転したように感じるでしょう。
遺言者から買主に名義変更することはできません。
相続人は何も相続しないけど、相続登記をする必要があります。
清算型遺贈では、財産を売却します。
相続が発生してから売却するまでの期間があります。
相続が発生した場合、相続財産は相続人の共有財産です。
相続が発生してから売却するまでの期間、相続人全員で共有しています。
相続人全員で共有しているから、相続登記をすることで公示する必要があるからです。
実際にも被相続人から相続人全員の共有になった後、売却されます。
被相続人から直接買主に所有権は移転していません。
登記は権利変動の過程を忠実に示しているからこそ信頼があります。
被相続人から直接買主に所有権移転登記を認めた場合、権利変動の過程を忠実に公示できません。
登記制度に対する信頼が失墜することになります。
このようなことは何としても避けなければなりません。
遺言者から買主に名義変更することは、できません。
③相続人の遺留分に配慮
生きている間、自分の財産は自由に処分することができます。
自分が死亡した後、自分の財産はだれに引き継いでもらうか自由に決めることができます。
被相続人の名義になっていても、被相続人がひとりで築いた財産ではないでしょう。
家族の協力があってこそ、築くことができた財産のはずです。
まったく無制約の自由にすることはできません。
今まで協力してきた家族に、酷な結果となるからです。
被相続人に近い関係の相続人には、遺留分が認められています。
遺留分とは、相続人に認められた最低限の権利です。
兄弟姉妹以外の相続人には、遺留分が認められます。
遺言書で財産の配分を決めるだけで、相続人の遺留分を奪うことはできません。
相続人の遺留分が侵害された場合、遺留分侵害額請求をすることができます。
遺留分侵害額請求がされると、大きなトラブルになるでしょう。
清算型遺贈をする場合、相続人の遺留分に配慮が必要です。
④相続人に譲渡所得税
清算型遺贈をする場合、相続登記を省略することはできません。
登記簿を見るだけでは、相続人が不動産を売却したように見えます。
不動産を売却したことによって譲渡益が発生した場合、譲渡所得税が課されます。
清算型遺贈があったことは、客観的には分かりません。
形式的に、相続人に課税処分がされてしまいます。
遺言執行者は、売却代金から譲渡所得税等の税金を控除して受遺者に引渡す必要があります。
譲渡所得の発生によって、住民税や国民保険料にも影響があります。
2清算型遺贈をするときの遺言書の書き方
①全財産を換価処分し分配するときの記載例
遺言者は、次のとおり遺言する。
第〇条
遺言者は、遺言者が有するすべての財産を換価処分し、その代金から遺言者の債務、財産の換価処分に必要な費用、その他本遺言の執行のために必要な費用を控除した残額を次のものに平等の割合で遺贈する。
記
〇〇市〇〇区〇〇町〇丁目〇番〇号
〇〇〇〇
□□市□□区□□町□丁目□番□号
□□□□
◇◇市◇◇区◇◇町◇丁目◇番◇号
◇◇◇◇
②特定の財産を除いた財産を換価処分し分配するときの記載例
遺言者は、次のとおり遺言する。
第〇条
次の財産を、○○に、遺贈する。
所在 ○○市○○町○丁目
地番 ○番○
地目 宅地
地積 200㎡
第〇条
遺言者は、前条の財産を除いた遺言者が有するすべての財産を換価処分し、その代金から遺言者の債務、財産の換価処分に必要な費用、その他本遺言の執行のために必要な費用を控除した残額を次の者に平等の割合で遺贈する。
記
□□市□□区□□町□丁目□番□号
□□□□
◇◇市◇◇区◇◇町◇丁目◇番◇号
◇◇◇◇
③特定の財産だけ換価処分し分配するときの記載例
遺言者は、次のとおり遺言する。
第〇条
遺言者は、次の財産を換価処分し、その代金から遺言者の債務、財産の換価処分に必要な費用、その他本遺言の執行のために必要な費用を控除した残額を次のものに平等の割合で遺贈する。
記
換価処分する不動産の表示
所在 ○○市○○町○丁目
地番 ○番○
地目 宅地
地積 200㎡
遺贈を受ける者の住所及び氏名
〇〇市〇〇区〇〇町〇丁目〇番〇号
〇〇〇〇
□□市□□区□□町□丁目□番□号
□□□□
◇◇市◇◇区◇◇町◇丁目◇番◇号
◇◇◇◇
④特定の財産だけ換価処分・分配し残りを遺贈するときの記載例
遺言者は、次のとおり遺言する。
第〇条
遺言者は、次の財産を換価処分し、その代金から遺言者の債務、財産の換価処分に必要な費用、その他本遺言の執行のために必要な費用を控除した残額を次のものに平等の割合で遺贈する。
記
換価処分する不動産の表示
所在 ○○市○○町○丁目
地番 ○番○
地目 宅地
地積 200㎡
遺贈を受ける者の住所及び氏名
□□市□□区□□町□丁目□番□号
□□□□
◇◇市◇◇区◇◇町◇丁目◇番◇号
◇◇◇◇
第〇条
遺言者は、前条の財産を除いたすべての財産を○○に、遺贈する。
⑤遺言執行者を指名するときの記載例
遺言者は、次のとおり遺言する。
第〇条
1遺言者は、本遺言書の遺言執行者として、次の者を指名する。
記
◇◇市◇◇区◇◇町◇丁目◇番◇号
司法書士 ◇◇◇◇
2遺言執行者は、相続人の同意を得ることなく単独で、本遺言執行のための名義変更、解約及び換金等一切の処分をすることができる。
遺言者名義の貸金庫があるときは、貸金庫の開扉、内容物の受領、貸金庫契約の解約をする権限を付与する。
3遺言執行者は、相続人の同意を得ることなく単独で、本遺言執行のため遺言者の財産を換価処分ないし廃棄処分をすることができる。
4遺言執行者は、必要と認めたときは、第三者にその任務を行わせることができる。
3遺言執行者が遺言書の内容を実現する
①遺言執行者がなくても遺言書は有効
遺言執行者は、遺言書の内容を実現する人です。
遺言執行者は、遺言書の不可欠な内容ではありません。
遺言書の有効無効と遺言執行者の指名の有無は、無関係です。
遺言執行者が指名されていても指名されていなくても、有効な遺言書は有効です。
遺言執行者が指名されていても指名されていなくても、無効な遺言書は無効です。
遺言執行者がいなくても、遺言書は有効です。
②遺言執行者がいないと相続人全員の協力
遺言執行者がいなくても、遺言書は有効です。
遺言書で遺言執行者を指名しても、遺言執行者に就任する義務はありません。
遺言執行者の就任は、ご辞退することができます。
遺言執行者がいない場合、遺言書の内容は相続人全員の協力で実現させます。
遺言書の内容に相続人全員が納得している場合、相続人全員の協力が得られるでしょう。
遺言書の内容に不満がある相続人は、協力してくれないかもしれません。
相続人全員の協力が得られない場合、相続手続が進まなくなります。
遺言執行者がいない場合、相続人全員の協力が必要です。
③遺言執行者がいると妨害行為ができない
遺言執行者は、遺言書の内容を実現する人です。
遺言書の内容を実現するため、必要な権限が与えられます。
遺言執行者がいる場合、相続人は妨害行為をすることができません。
4清算型遺贈で遺言執行者が登記手続
①遺言執行者が相続登記
清算型遺贈をする場合、相続登記は省力することができません。
遺言者から相続人への相続登記は、遺言執行者が申請することができます。
相続登記は、相続手続の中でも手間のかかる難しい手続です。
多くの人は、司法書士などの専門家に依頼するでしょう。
遺言執行者が委任状を出して、司法書士などに依頼することができます。
遺言執行者が相続手続をするから、相続人の関与は不要です。
相続人は、司法書士へ委任状を出す必要はありません。
遺言執行者が相続登記をすることができます。
②遺言執行者が所有権移転登記
清算型遺贈では、財産を売却して売却代金を受遺者に受け取ってもらいます。
財産の売却手続は、遺言執行者が行います。
売買契約書に記名押印するのは、遺言執行者です。
売買による所有権移転登記は、遺言執行者と買主の共同申請です。
遺言執行者がいると、手続はすべて遺言執行者におまかせすることができます。
遺言執行者がいる場合、相続人は妨害行為をすることができません。
遺言書の内容に不服がある相続人がいても、遺言書の内容を実現することができます。
遺言執行者が所有権移転登記をすることができます。
5相続人不存在のときの清算型遺贈
①相続財産法人に名称変更
相続人になる人は、法律で決められています。
法律で決められた人以外の人が相続人になることはありません。
法律で決められた相続人がまったくいない場合、相続財産は自動的に相続財産法人になります。
通常、被相続人の名前を付けて「亡〇〇〇〇相続財産」と言います。
相続人がまったくいない場合、「亡〇〇〇〇相続財産」に名義を変更します。
「亡〇〇〇〇相続財産」に変更する登記は、相続登記をではありません。
相続人がいないから、相続ではないからです。
亡〇〇〇〇相続財産に名義変更するのは、登記名義人氏名変更登記です。
遺言執行者が亡〇〇〇〇相続財産に名義変更します。
②相続財産清算人選任は不要
法定相続人がだれもいない場合、相続財産は最終的には国庫に帰属します。
相続財産清算人は、相続財産を清算して最終的に国庫に帰属させる人です。
清算型遺贈をする場合、相続財産を売却して売却代金を受遺者に受け取ってもらいます。
相続財産にマイナスの財産があれば、遺言執行者が売却代金から弁済します。
遺言執行者は、相続財産を清算して最終的に受遺者に受け取ってもらいます。
遺言執行者は、相続財産清算人の仕事をすべてやることになります。
相続財産は受遺者が引き継ぎますから、相続人不存在とは言えないと考えられます。
相続財産清算人の選任をしてもらう必要はありません。
6遺言書作成と遺言執行を司法書士に依頼するメリット
遺言執行者は遺言書の内容を実現する人です。
相続人が遺言書の内容に納得していて、手続に協力的であれば、必ずしも、遺言執行者を選任する必要はありません。
遺言執行者は、相続開始後すみやかに手続を進めることができる時間と知識がある人を選ぶことが重要です。
その意味でも、家族より司法書士などの専門家に遺言執行を依頼する人が増えています。
以前は、遺言執行者は止むを得ない場合だけ、他の人に職務を任せることができるとされていましたが、現在は、止むを得ないなどの理由は不要になりました。
遺言執行者に指名され、職務をしてみたところ、思ったよりタイヘンだという場合、自己の責任で司法書士などの専門家におまかせすることもできます。
今後も、専門家に依頼する人は増えていくでしょう。
遺言執行を司法書士などの専門家に依頼した場合、相続人は基本待っているだけなので、トラブルになることが少なくなるからです。
家族を笑顔にするためにも、遺言書作成と遺言執行者選任しましょう。
家族の幸せのためにも、遺言書作成と遺言執行者選任を司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
預貯金のみの遺産分割協議書で口座凍結を解除
1遺産分割協議書は相続人全員の合意の証明書
①相続人全員で合意できれば分け方は自由
相続が発生したら、被相続人の財産は相続人が相続します。
相続財産は、相続人全員の共有財産です。
銀行などの預貯金は、日常生活に欠かせません。
多くの人は、銀行口座を持っているでしょう。
被相続人の口座の預貯金は、相続財産です。
相続財産の分け方は、相続人全員の合意で決定します。
相続人全員の合意ができれば、相続財産の分け方は自由です。
各相続人の相続分は、法律で決められています。
例えば、配偶者と子どもが相続人である場合、相続分は次のとおりです。
・配偶者 2分の1
・子ども 2分の1
相続人全員で合意できれば、法律で決められた割合に従う必要はありません。
配偶者が全財産を相続する合意をすることができます。
相続人全員の合意ができれば、相続財産の分け方は自由です。
②遺産分割協議書に金額は書かなくていい
相続財産の分け方について相続人全員で合意できたら、合意内容は書面に取りまとめます。
遺産分割協議書は、相続人全員の合意内容の証明書です。
遺産分割協議書には、どの相続人がどの財産を取得するのか特定して記載します。
どの財産か特定できれば、わざわざ金額を記載する必要はありません。
〇〇銀行〇〇支店 普通預金 口座番号〇〇〇〇〇〇〇
例えば、上記のような記載があれば充分に財産を特定することができます。
家族にとって、自宅などの不動産や株式は重要な財産でしょう。
不動産には、複数の評価方法があります。
不動産をいくらと考えるのが適切なのか、一概に決められないことが多いでしょう。
株式などの評価額は、日々大きな変動があります。
株式をいくらと考えるのが適当なのか、一概に決められないことが多いでしょう。
不動産や株式について、金額は書けないでしょう。
相続財産が預貯金のみであれば、金額を書くことに意味があるかもしれません。
相続財産の大部分を占める不動産や株式に金額を書かないのに、預貯金だけ金額を書くのは無意味でしょう。
遺産分割協議書に、金額を書く必要はありません。
③相続発生後の利息を含めて合意ができる
被相続人の財産は、相続人が相続します。
相続財産は、相続人全員の共有財産です。
相続財産の分け方について、相続人全員による話し合いが長引くことがあるでしょう。
ときには、何年も話し合いがまとまらないことがあります。
長期間話し合いを続けている間に、利息が付くことがあります。
遺産分割協議中に付与された利息は、相続財産ではありません。
利息は、相続人全員の共有財産です。
相続人全員の共有財産である相続財産から発生した財産だからです。
法律上は、各相続人が法定相続分で取得します。
わずかな利息を法定相続分で分けるのは、手間と時間がかかることが多いでしょう。
相続財産ではないものの、相続人全員の合意によって分け方を決めることができます。
相続発生後の利息を含めて、相続人全員で合意することができます。
2預貯金のみの遺産分割協議書で口座凍結を解除
①銀行が死亡を知ったタイミングで口座凍結
銀行などの預貯金は、日常生活に欠かせません。
多くの人は、銀行などに預貯金の口座を持っているでしょう。
口座の持ち主が死亡したことを銀行などの金融機関が知った場合、口座の取引を停止します。
口座の凍結とは、口座取引を停止することです。
・ATMや窓口での引出
・年金の振込
・公共料金の引落
上記は、口座取引の一例です。
口座凍結がされると、口座取引ができなくなります。
口座凍結がされるのは、口座の持ち主が死亡したことを銀行が知ったときです。
人が死亡した場合、医師が死亡診断書を作成します。
市区町村役場に、死亡届を提出します。
病院や市区町村役場が自主的に金融機関に連絡することはありません。
病院や市区町村役場は、死亡した人がどの金融機関に口座を持っているのか知らないはずです。
病院や市区町村役場が金融機関に連絡したら、個人情報の漏洩になります。
病院や市区町村役場が個人情報の漏洩をしたら、責任を問われることになるでしょう。
実際は金融機関が口座の持ち主の死亡を知ったときに、口座は凍結されます。
多くは、被相続人の家族が相続財産の確認や相続手続の方法を問い合わせるでしょう。
問合せを受けたときに、持ち主の死亡を知ります。
被相続人の家族が金融機関に問合わせをしたときに、口座は凍結されます。
銀行が口座の持ち主の死亡を知ったタイミングで、口座は凍結されます。
②口座凍結する理由はトラブルに巻き込まれないため
口座の持ち主が死亡したことを銀行が知ったとき、口座は凍結されます。
相続人間のトラブルに銀行が巻き込まれないために、口座は凍結されます。
口座の持ち主が死亡した場合、口座の預貯金は相続人が相続します。
口座の預貯金は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決める必要があります。
一部の相続人が勝手に引き出すことはできません。
勝手に引き出した場合、相続人間で大きなトラブルになるでしょう。
仮に、一部の相続人が勝手に引出しができるとしたら、他の相続人から強い抗議がされるでしょう。
銀行は、相続人間のトラブルに巻き込まれることになります。
被相続人の大切な預貯金を守れないとなったら、銀行の信用は失墜するでしょう。
相続人のトラブルに巻き込まれて信用が失墜するなど、銀行は何としても避けたいはずです。
相続人間のトラブルに巻き込まれないため、口座は凍結されます。
③法定相続分であっても引出しができない
口座の預貯金は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決める必要があります。
各相続人の相続分は、法律で決められています。
法定相続分以内であっても、一部の相続人が勝手に引き出すことはできません。
他の相続人との合意がないのに勝手に引き出すと、大きなトラブルになるでしょう。
法定相続分であっても、相続人全員の合意が必要です。
④預貯金のみの遺産分割協議ができる
遺産分割協議を成立させるためには、相続人全員の合意が不可欠です。
相続人全員の合意ができるのであれば、相続財産全部をまとめて分ける必要はありません。
分けやすい財産だけ、相続人全員で合意することができます。
預貯金についてだけ、相続人全員で合意することができます。
相続財産全部の合意でないからと言って、遺産分割協議が無効になることはありません。
一部の財産についての遺産分割協議は、有効な遺産分割協議です。
合意ができた財産から、合意内容を書面に取りまとめます。
相続財産の分け方について合意内容を取りまとめた書面を遺産分割協議書と言います。
一部の財産についての遺産分割協議書は、有効な遺産分割協議書です。
一部の財産についての遺産分割協議は、有効な遺産分割協議だからです。
預貯金のみの遺産分割協議は、有効な遺産分割協議です。
口座の持ち主が死亡したら、口座は凍結されます。
大切な家族が死亡したら、葬儀を出します。
病院や施設の費用を清算します。
葬儀や病院施設の費用は、ある程度まとまった金額になるでしょう。
葬儀や病院施設の費用のために、預貯金のみ遺産分割協議をすることは割とよくあります。
預貯金のみ合意ができたら、預貯金の凍結解除をしてもらえるからです。
口座の凍結解除のため、預貯金のみの遺産分割協議をすることができます。
⑤銀行ごとに遺産分割協議書を作成できる
遺産分割協議書は、相続人の手間を省くため相続財産全部について作成するのが一般的です。
相続財産全部について、まとめて作成しなければならないといったルールがあるわけではありません。
一部の財産についての遺産分割協議は、有効な遺産分割協議だからです。
一部の財産の分け方について合意できたら、合意できた財産について書面に取りまとめることができます。
一部の財産についての遺産分割協議書は、有効な遺産分割協議書です。
遺産分割協議書にしておかないと、後々合意をしていないと言い出す相続人が現れるかもしれないからです。
預貯金のみの遺産分割協議書を作成することができます。
一部の預貯金のみの遺産分割協議書を作成することができます。
一部の財産についての遺産分割協議書は、有効な遺産分割協議書だからです。
預貯金の分け方について、銀行ごとに遺産分割協議書を作成することができます。
凍結口座の解約手続で、銀行に遺産分割協議書を提出します。
預貯金すべてが記載してある場合、他の金融機関の預貯金の存在が知られてしまうでしょう。
預貯金の存在を知ったら、金融商品を販売すべく熱心に営業をするでしょう。
顔見知りの銀行員から熱心に訪問や電話などをされたら、断り切れなくなるかもしれません。
銀行ごとに遺産分割協議書を作成した場合、他の銀行の預貯金について知られることはないでしょう。
銀行ごとに遺産分割協議書を作成することができます。
⑥後日判明した預貯金について遺産分割協議をすることができる
被相続人が契約していた生命保険が分からない場合、生命保険協会に開示請求をすることができます。
被相続人が取引する証券会社が分からない場合、証券保管振替機構に開示請求をすることができます。
被相続人の借金が分からない場合、瀋陽情報機関に開示請求をすることができます。
預貯金が分からない場合、このような調査機関はありません。
被相続人の遺品などから、地道に調べることになります。
ときには、被相続人が忘れていた通帳が見つかるかもしれません。
新たな財産が見つかった場合、見つかった新たな財産について相続人全員で合意ができれば何も問題はありません。
被相続人が忘れていた通帳に大金が入っていることは、あまり考えられません。
わずかな金額のために相続人全員があらためて合意をするのは、わずらわしいことが多いでしょう。
後日判明した預貯金の分け方について、あらかじめ相続人全員で合意することができます。
後日判明した預貯金について、あらかじめ遺産分割協議をしておくことができます。
3 預貯金の仮払い制度で合意前に引出しができる
①預金仮払いの上限額は最大150万円
預貯金の仮払い制度を利用すると、合意前に引出しができます。
銀行などの金融機関に手続をする場合、仮払い上限額の計算式は次のとおりです。
仮払いの上限額=死亡時の預金額×1/3×法定相続分
計算式で求められた上限額が150万円を超えた場合、150万円になります。
預金の金額が少ない場合や法定相続人が多い場合、150万円の仮払いを受けることができません。
②仮払い額は遺産分割協議で調整
預金者が死亡した場合、預金は相続人全員の共有財産になります。
相続財産の分け方は、相続人全員の合意で決めなければなりません。
相続人全員の合意ができる前に、預金の仮払いを受けていることがあります。
相続財産全体の分け方を決める際に、預金の仮払いを受けたことを考慮することになります。
仮払い額は、遺産分割協議で調整します。
③預貯金の仮払いを受けると相続放棄ができなくなる可能性
相続が発生した後、相続人は相続を単純承認するか相続放棄をするか選択することができます。
相続を単純承認した後で、相続放棄をすることはできません。
相続放棄をすることができないように、単純承認も撤回することができないからです。
法律で定められた一定の条件にあてはまるときは、単純承認したとみなされます。
相続財産の名義変更をした、相続財産である銀行の預貯金を引き出して使ってしまった場合が典型的です。
預貯金の仮払いを受けると、相続放棄ができなくなる可能性があります。
4預貯金の相続手続を司法書士に依頼するメリット
口座を凍結されてしまったら、書類をそろえて手続すれば解除してもらえます。
必要な書類は、銀行などの金融機関によってまちまちです。
手続の方法や手続にかかる期間も、まちまちです。
銀行内部で取扱が統一されていないことも多いものです。
窓口や電話で確認したことであっても、上席の方に通してもらえないことも少なくありません。
相続手続は、やり直しになることが多々あります。
口座の解約は、スムーズに手続できないことが多いのが現状です。
日常生活に不可欠な銀行口座だからこそ、スムーズに手続したいと思う方が多いでしょう。
仕事や家事で忙しい方や高齢、療養中などで手続が難しい方は、手続を丸ごとおまかせできます。
家族にお世話が必要な方がいて、お側を離れられない方からのご相談もお受けしております。
凍結口座をスムーズに解除したい方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。