このページの目次
1家族信託で財産管理を依頼する
①家族信託で信頼できる家族が財産管理をする
家族信託契約とは、信頼する家族に財産管理を依頼する契約です。
所有権をよく見ると、財産を管理する権利と財産を利用する権利に分けることができます。
家族信託を利用すると、財産を管理する権利と財産を利用する権利を別の人にすることができます。
家族信託は財産を管理する権利を信頼できる家族に渡して、財産を利用する権利だけ持っている仕組みです。
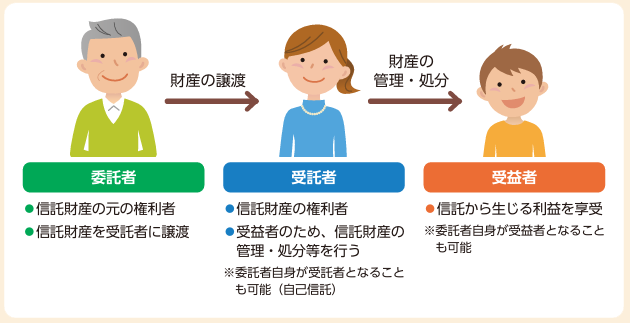
家族信託の当事者は、次の3つです。
・委託者 もともとの財産の所有者
・受託者 信託契約で財産管理を任される人
・受益者 財産を利用する権利を持つ人
家族信託をすると、信託した財産は受託者が管理処分をします。
家族信託をしなければ、信託した財産の所有者本人が管理処分をします。
家族信託で、財産を管理処分する人が変わります。
認知症対策の家族信託では、財産を管理処分する人が受託者になる点が重要です。
②信託した財産だけ受託者が財産管理
受託者は、信託財産の管理を任されます。
受託者が財産管理をするのは、信託財産のみです。
委託者は、財産管理を依頼したい財産を自分で決めることができます。
財産管理を依頼したい財産は、信託契約にはっきり書いておきます。
受託者が財産管理をする対象であるのか、信託契約を見ると確認することができます。
委託者が財産管理を依頼していない財産について、受託者は勝手に管理処分をすることはできません。
③不動産の共有持分を信託できる
不動産の共有者が持つ共有持分は、各共有者の財産です。
不動産の共有者は委託者となって、共有持分を信託することができます。
共有者は、共有する不動産について日常的に判断を迫られます。
委託者となった共有者は、自分で判断する必要がありません。
信託財産を管理するのは、受託者だからです。
委託者が認知症になって判断能力が低下しても、受託者の判断で管理処分をすることができます。
2共有持分を家族信託するメリット
メリット①財産の管理処分をする人を自分で決められる
家族信託契約は、信頼する家族と締結する契約です。
契約を締結する相手方に、財産管理を依頼します。
契約を締結する相手方は、自分で決めることができます。
受託者は、信託契約の定めに従って財産の管理処分をします。
メリット②本人が認知症になっても管理処分ができる
判断能力が低下すると、本人による財産管理が難しくなります。
自分の財産であっても、自分の判断で管理や処分をすることができません。
有効に財産の管理や処分をするには、充分な判断能力が必要だからです。
家族信託をすると、信託した財産は受託者が管理処分をします。
本人が認知症などで判断能力が低下しても、受託者が信託契約の定めに従って管理処分をします。
メリット③共有者間の意思決定を一本化できる
不動産の共有者は委託者となって、共有持分を信託することができます。
共有者が信託できるのは、自分の共有持分のみです。
共有者全員が自分の共有持分を信託することができます。
共有者全員が同一の受託者と信託契約を締結した場合、共有者間の意思決定を一本化することができます。
一部の共有者が共有持分を信託した場合、他の共有者の認知症リスクはそのままです。
共有者全員が共有持分を信託すれば、各共有者は自分で判断する必要はありません。
不動産を管理するためには、共有者全員の日常的な意見調整が必要です。
共有者全員が同一の受託者に信託した場合、共有者本人が判断してその都度を調整する必要がなくなります。
共有不動産の管理処分に関する意思決定を一本化すると、迅速な意思決定をすることができます。
受託者は、信託契約にの定めに従って権限を行使することができます。
信託財産は、信託契約の定めに従う財産です。
家族信託をしても、受託者は自由に売却することはできません。
受託者一人の判断で、信託契約の定めに従って不動産全体を売却することができます。
その都度共有者全員に連絡を取って、合意を取る負担を減らすことができます。
メリット④相続による共有持分細分化の防止
不動産の共有持分は、各共有者の財産です。
不動産の共有者が死亡したら、共有持分は死亡した共有者の相続人が相続します。
共有者が生前に、信託契約をすることがあります。
信託契約をして共有持分を信託した場合、共有持分は信託財産になります。
委託者である共有者が死亡しても、信託財産は相続財産になりません。
信託財産は、信託契約の定めに従う財産だからです。
信託継続中は、信託財産は信託契約の定めに従って受託者が管理処分を継続します。
信託が終了したら、信託財産は信託契約の定めに従って帰属権利者に引き継がれます。
委託者が死亡しても、信託財産が相続によって細分化することはありません。
メリット⑤管理費用を信託財産から支出できる
共有状態では、経済的利益や費用は共有持分に応じて各共有者に帰属します。
経済的利益とは、売却代金や賃料収入です。
費用とは、修繕費用や固定資産税などです。
共有者が多数になると、受領や分配の実務が煩雑になります。
共有者が多数になると、支出や集金の実務が煩雑になります。
例えば、信託契約で次のようなルールを決めておくことができます。
・賃料収入から固定資産税や修繕費を控除して、信託内に留保する
・残額を共有持分に応じて、各受益者に交付する
経済的利益の分配ルールを決めることで、分配や管理の手間を減らすことができます。
家族信託をすることで、共有者間の意思決定を一本化することができます。
家族信託をすることで、共有者間の資金処理を一本化することができます。
不動産管理をスムーズに継続することができます。
3共有持分を家族信託するデメリット
デメリット①一部の共有者のみ信託しても共有問題が解決しない
共有持分は、各共有者が自分の判断で処分することができます。
不動産の共有者が信託契約を締結する場合、他の共有者の同意は不要です。
共有持分を信託財産にする場合、他の共有者の同意は不要です。
受託者は、信託された財産についてのみ管理処分をすることができます。
他の共有者の共有持分について、管理処分をすることができません。
信託した財産だけ、受託者が財産管理をします。
例えば父母が共有する不動産で、父が共有持分を信託した場合、受託者は父の共有持分のみ管理処分をします。
母の共有持分は、母が自分で管理処分をします。
不動産全体を売却などする場合、共有者全員の合意が必要です。
父が認知症で判断能力を失っても、受託者が信託契約の定めに従って合意をすることができます。
受託者と母に判断能力があれば、信託契約の定めに従って不動産全体を売却することができます。
母が認知症で判断能力を失ったら、不動産全体を売却することができません。
認知症で判断能力を失ったら、有効な合意ができなくなるからです。
家族信託をすれば、共有のデメリットをすべて回避できるとは限りません。
デメリット②受託者に事務負担と管理責任が集中する
受託者は、信託契約に従って信託財産を管理処分する責任を負います。
受託者に共有者間の意思決定を一本化できるのは、メリットです。
受託者に事務負担と管理責任が集中するのは、デメリットです。
メリットとデメリットは、表裏一体の関係と言えます。
信託契約で受託者に与える権限について、詳細に決めておくことができます。
信託契約で信託の運用方針について、詳細に決めておくことができます。
信託契約で受託者の報告義務や監督について、詳細に決めておくことができます。
受託者は、信託契約の定めに従って信託財産を管理処分する義務があります。
受託者は、固有の財産同様に自由に財産管理をすることは許されていません。
信託契約にはっきり決めておかないと、他の家族と受託者がトラブルになる可能性があります。
信託契約にはっきり決めておいても、家族信託が適切に機能するためには受託者の人選が重要です。
家族間で信頼に値する人でないと、信託自体が適切に運用できなくなるからです。
信託契約でさまざまなことを詳細に決めておいても、家族間に信頼関係がなければ適切に運営できなくなります。
デメリット③将来の財産の扱いまで設計する必要がある
家族信託は、契約さえ締結すればいいという単純なものではありません。
信託を設計するときに、さまざまなことを決めておきます。
家族信託は、将来への備えです。
将来のトラブルなどに備えるため、家族の事情に合わせて財産の扱いを考える必要があります。
例えば準備する対象は、次のものがあります。
・共有者が認知症になって判断能力を失う
・死亡した後の財産の引継
・共有物の管理処分
・家族間の不動産のトラブル
信託契約をするときに、将来のことまで考える負担があります。
何も準備しなければ、その時点の法律関係に従って手続を進めざるを得ません。
共有不動産の管理には、日常的に共有者の意見調整が必要になります。
共有者が認知症などで判断能力が低下すれば、共有者が自分で判断することはできなくなります。
共有不動産の管理を続けるためには、成年後見人をつけて対応する必要があります。
共有者に相続が発生すれば、共有持分が細分化して相続される可能性があります。
将来のことまで考えるから、トラブルを防ぐことができます。
トラブルを防ぐために、先々のことを考える負担があります。
デメリット④手続費用の負担がある
不動産の共有持分を信託する場合、一般的に次の費用がかかります。
・信託契約書の作成費用
・公正証書の作成費用
・不動産の信託登記に関する登録免許税
・司法書士などの専門家報酬
4共有持分の家族信託だけで共有を解消することはできない
①家族信託で不動産の管理体制を作れる
家族信託で、財産管理を依頼することができます。
共有者本人の判断能力に影響されずに、不動産を管理することができるからです。
②共有解消に向けた管理体制として利用できる
家族信託をするだけで、不動産の共有を解消することはできません。
家族信託をすることで、不動産の共有解消に向けた管理体制として利用することができます。
家族信託で受託者に共有物分割協議をする権限を与えれば、受託者は信託契約の定めに従って共有物分割協議をすることができます。
家族信託で共有者全員が受託者に売却する権限を与えれば、信託契約の範囲内で受託者は共有不動産全体を売却することができます。
5家族信託を司法書士に依頼するメリット
高齢化社会が到来したといわれて、多くの方は長生きになりました。
平均寿命は男性も女性も80歳を超して、認知症になる方が多くなりました。
認知症になると、物事のメリットデメリットが充分に判断できなくなります
本人の財産は本人しか処分できないため、本人が判断できなくなると資産が凍結されてしまいます。
たとえ、本人が介護施設入所のためであっても、本人の不動産を勝手に売却することはできません。
たとえ、本人の実の子どもであっても、本人の定期預金を解約することはできません。
一部の金融機関では、本人以外の家族がキャッシュカードを使っていることを確認したら、キャッシュカードを回収しています。
本人の意思確認を重視する流れは、他の金融機関にも広がっていくでしょう。
認知症対策は、本人の判断能力がしっかりしているうちしかできません。
いつか認知症対策をしようではなく、今なら元気だから対策しようが正解です。
認知症になると、本人はもとより家族も困ります。
家族信託は認知症対策として有効です。
自分のためにも家族のためにも認知症対策を考えている方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。