Archive for the ‘不動産登記’ Category
相続登記で複数の不動産を一括申請する条件
1相続登記で複数の不動産を一括申請する条件
①登記簿が別なら別の不動産
被相続人が複数の不動産を保有していることがあります。
不動産を保有している場合、相続登記をします。
複数の不動産がある場合、それぞれの不動産について相続登記をします。
登記簿は、不動産ごとに備えられています。
登記簿が別なら、別の不動産です。
複数の不動産とは、登記簿が別になっている不動産が複数あることです。
自宅には、土地と建物があるでしょう。
土地と建物は、それぞれ登記簿が備えられています。
登記簿が別だから、複数の不動産です。
自宅の敷地とは別に、私道を保有していることがあります。
自宅の敷地と私道は、それぞれ登記簿が備えられています。
自宅の敷地に至る私道は、近隣の人と共有していることがあります。
共有とは、1つの登記簿に複数の人が記録されている状態です。
自宅と駐車場が地続きになっていても、登記簿は別になっていることがあります。
自宅と駐車場を一体利用していても、登記簿が別になっていれば複数の不動産です。
自宅の敷地の上に、2棟の建物が存在することがあります。
2棟の建物に、それぞれ登記簿が備えられていることがあります。
2棟の建物を自宅として使っていても、登記簿が別になっていれば複数の不動産です。
②複数の不動産を一括申請する条件
(1)申請する法務局が同じ
登記申請は、不動産の所在地を管轄する法務局に提出します。
法務局の管轄は、法務局のホームページで確認することができます。
法務局は、管轄外の登記申請を審査する権限がありません。
申請する法務局が同じ場合、複数の不動産を一括申請することができます。
例えば、名古屋市内の不動産管轄は、次のとおりです。
名古屋法務局本局
中区、東区、北区、中村区、西区、千種区、昭和区
熱田出張所
熱田区、南区、中川区、港区、瑞穂区、緑区
名東出張所
名東区、守山区、天白区
例えば、名古屋市中区と東区の不動産がある場合、一括申請することができます。
名古屋市内であっても、名古屋市中区と熱田区の不動産がある場合、一括申請することができません。
名古屋市中区は名古屋法務局本局管轄で、名古屋市熱田区は名古屋法務局熱田出張所の管轄だからです。
名古屋法務局本局は、名古屋法務局熱田出張所管轄の申請を審査する権限がありません。
(2)相続する権利が同じ
不動産には、さまざまな権利があります。
所有権は、最も一般的な権利です。
相続する権利が同じ場合、複数の不動産を一括申請することができます。
相続する権利が異なる場合、それぞれ別の申請書で申請します。
(3)登記名義人が同じ
登記簿の登記名義人が同じ場合、複数の不動産を一括申請することができます。
登記簿謄本を確認すると、一部の不動産について被相続人の名義になっていないことがあります。
被相続人が複数の不動産を保有していたのに、先代名義のままになっていることがあるからです。
登記名義人が異なる場合、別の相続です。
別の相続だから、一括申請をすることはできません。
例えば、自宅の土地は父名義で自宅に至る私道は亡祖父名義のままである場合、一括申請することができません。
登記簿の登記名義人が同一でない場合、一括申請することができません。
(4)不動産の取得者が同じ
不動産の取得者が同じ場合、複数の不動産を一括申請することができます。
例えば、自宅の土地は配偶者が相続し自宅建物は子どもが相続する場合、一括申請することができません。
不動産の取得者が異なる場合、それぞれ別の申請になるはずです。
登記申請は、不動産の取得者が手続するからです。
別の申請だから、一括申請をすることはできません。
不動産の取得者が異なる場合、それぞれ別の申請書で申請します。
(5)4条件全部を満たす必要がある
複数の不動産を一括申請することができるのは、4条件をすべて満たすときだけです。
一括申請することができないのに一括申請をすると、却下や取下げになります。
4条件をすべて満たすことができない場合、それぞれ別の申請書を提出します。
③単独所有権の不動産と共有の不動産は一括申請できる
被相続人が複数の不動産を保有していた場合、一部は単独所有で一部は共有であることがあります。
例えば自宅の土地は単独所有で自宅に至る私道は、近隣の人と共有しているケースです。
複数の不動産がある場合、それぞれ相続登記が必要です。
単独所有権の不動産と共有の不動産であっても、4条件を満たせば一括申請をすることができます。
④異なる共有持分の相続登記は一括申請できる
被相続人が複数の不動産を共有していた場合、それぞれ共有持分が異なることがあります。
例えば自宅建物は持分2分の1で、自宅に至る私道は5分の1で共有しているケースです。
共有持分が異なる不動産であっても、4条件を満たせば一括申請をすることができます。
⑤複数の相続登記を連件で提出できる
条件を満たせないときは、複数の登記申請をします。
同一管轄であれば、複数の登記申請をまとめて提出することができます。
複数の登記申請であっても、必要書類は共通することが多いでしょう。
連件申請をする場合、必要書類は1通提出するだけで済ませることができます。
2複数の不動産があっても法務局は申請した不動産だけ審査
①複数の不動産があるときは全部相続登記が必要
被相続人が複数の不動産を保有していた場合、保有していた不動産全部について相続登記が必要です。
自宅の土地について相続登記をしたら、名義変更ができるのは自宅の土地だけです。
自動で、自宅建物の名義変更がされることはありません。
自動で、自宅に至る私道の名義変更がされることはありません。
②法務局は申請があった不動産だけ審査する
法務局は、申請された不動産だけ審査をします。
自宅の土地について相続登記を申請したら、法務局は自宅の土地だけ審査します。
自宅建物の名義変更について、審査しません。
自宅に至る私道の名義変更について、審査しません。
複数の不動産があっても、申請されていない不動産について知らせてくれません。
自宅建物や自宅に至る私道の名義変更を見逃しても、法務局に文句を言うことはできません。
名義変更を見逃したのは、相続人の責任です。
不動産を売却などするときに、名義変更がされていないことに気づきます。
③名寄帳を取得して不動産を調査する
名寄帳は「なよせちょう」と読みます。
名寄帳とは、土地や家屋を所有者ごとにまとめた一覧表です。
不動産などの固定資産を保有していると、固定資産税の対象になります。
市町村は、固定資産税を賦課徴収するため、固定資産課税台帳を作成しています。
名寄帳は、固定資産課税台帳から所有者ごとに一覧表に取りまとめた書類です。
名寄帳を見ると、被相続人の不動産を一覧で確認できます。
名寄帳は、所有者ごとに情報が取りまとめてあります。
被相続人の不動産を一覧で確認できるから、名寄帳はとても便利です。
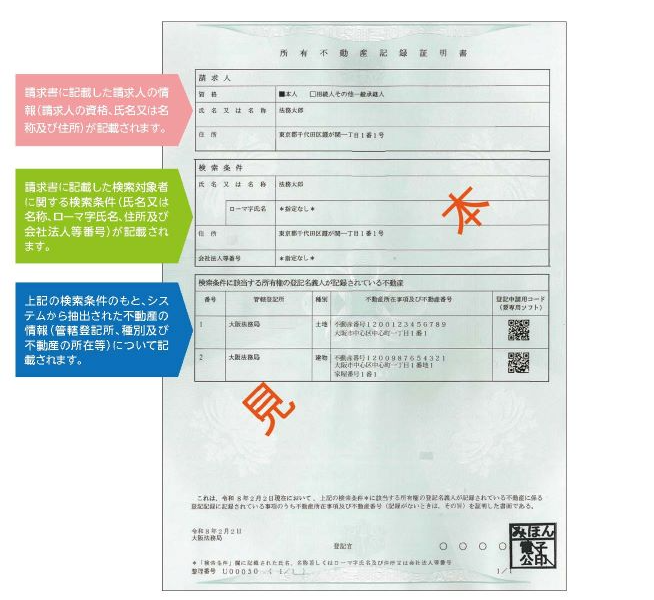
④令和8年2月2日から所有不動産記録証明制度
所有不動産記録証明制度とは、法務局で名寄せができる仕組みです。
名寄帳は、市町村ごとに請求する必要があります。
所有不動産記録証明制度では、日本中を対象に不動産を一覧で確認することができます。
所有不動産記録証明制度は、相続登記義務化に伴って導入された制度です。
3相続登記で複数の不動産を一括申請する方法
①申請書に対象不動産をまとめて記載
4条件を満たせば、一括申請をすることができます。
申請書に対象となる不動産をまとめて記載します。
例えば土地と建物をまとめて記載することができます。
土地の全所有権と土地の共有持分をまとめて記載することができます。
まとめて記載できる不動産の件数に、制限はありません。
②登録免許税は不動産の評価額合計から計算
相続登記をする際に、登録免許税を納める必要があります。
不動産が複数であっても、特別なルールはありません。
課税価格は、不動産の固定資産税評価額を合計した金額です。
登録免許税は、課税価格の1000分の4です。
③申請件数に応じて司法書士報酬
相続登記は、相続手続の中でも難しい手続です。
自分で手続せずに、司法書士などの専門家に依頼することができます。
司法書士報酬は、申請件数に応じて計算されることが一般的です。
一括申請ができるのに別で申請すると、司法書士報酬が高くなる可能性があります。
4相続登記を司法書士に依頼するメリット
相続が発生すると、相続人はたくさんの相続手続に追われて悲しむ暇もありません。
ほとんどの方は、相続を何度も経験するものではありません。
手続に不慣れで、聞き慣れない法律用語でへとへとになります。
一般的にいって、相続登記は、その中でも難しい手間のかかる手続です。
不動産は、重要な財産であることが多いものです。
一般の方からすると、些細なことと思えるようなことでやり直しになります。
本人が自分で申請している場合、些細なことであれば法務局の窓口まで出向いて申請書の記載を補正することができるケースがあります。
申請書の記載誤りがあると、委任状も記載誤りになります。
代理人に依頼して申請している場合、委任状の記載も一緒に補正する必要があります。
委任状の記載内容は、本人が依頼したことのはずです。
代理人が補正することを認めてもらえない場合が多いものです。
申請書と委任状の記載が一致していない場合、適切な委任を受けていないと判断されます。
適切な委任を受けていない場合、申請書は受け付けてもらえません。
いったん申請を取り下げて、やり直しになります。
相続登記は簡単そうに見えても、思わぬ落とし穴があることもあります。
法務局の登記相談に行っても、何が良くないのか分からなかったというケースも多いです。
司法書士はこのような方をサポートしております。
相続登記を自分でやってみたけど、挫折した方の相談も受け付けております。
相続登記をスムーズに完了させたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続人が複数いるときの相続人申告登記
1相続人が複数いるとき相続人全員に相続登記の義務
①相続登記は義務
令和6年4月1日から、相続登記は義務になりました。
令和6年4月1日以降に発生した相続は、もちろん対象になります。
令和6年4月1日以前発生の相続も、義務化の対象です。
②相続人全員に相続登記の義務がある
相続登記の義務は、相続人全員に課されています。
一部の相続人だけに任せると、相続登記が先延ばしされるからです。
相続登記義務化は、所有者不明土地の発生を防ぐ制度です。
相続登記の先延ばしを防止するため、相続人全員に義務が課されました。
③相続登記の義務を果たさないとペナルティー
相続登記の期限は、3年です。
相続登記の申請義務を果たしていない場合、ペナルティーが課されます。
ペナルティーの内容は、10万円以下の過料です。
ペナルティーを払っても、相続登記を代わりにやってくれることはありません。
④相続人申告登記でペナルティーを回避
相続人申告登記とは、相続人が法務局に対し自分が相続人であることを申告する制度です。
申告に基づいて、登記官が職権で相続人の住所や氏名を登記に付記します。
相続人申告登記をした場合、相続登記の義務を履行したと扱われます。
相続人申告登記は、相続登記の義務を履行しやすくする制度です。
相続人申告登記をすると、ペナルティーを回避することができます。
⑤相続人申告登記で各相続人が個別で義務履行
相続人申告登記をすると、相続登記の義務を履行したと扱われます。
相続登記の義務を履行したと扱われるのは、相続人申告登記をした人のみです。
相続人申告登記をした人のみ、ペナルティーを回避することができます。
相続人申告登記をした人以外の相続人は、ペナルティーを回避することができません。
相続登記の義務履行は、相続人単位で判断されます。
一部の相続人が相続人申告登記をしても、他の相続人の相続登記の義務履行に影響がありません。
一部の相続人が相続人申告登記をしても、他の相続人はペナルティーを回避することができません。
過半数の相続人が相続人申告登記をしても、他の相続人はペナルティーを回避することができません。
相続人申告登記をした人のみ、相続登記の義務を履行したと扱われるからです。
2相続人が複数いるときの相続人申告登記
①ひとりで相続人申告登記ができる
相続人申告登記は、相続人が法務局に対し自分が相続人であることを申告する制度です。
自分が相続人であることは、ひとりで申告することができます。
他の相続人が相続手続に協力してくれなくても、相続人申告登記をすることができます。
相続人申告登記は、権利関係に影響がないからです。
相続が発生した時点で、相続人であることは確定しています。
他の相続人の協力がなくても、相続人です。
相続人であるという事実を申告するだけだから、ひとりで手続をすることができます。
相続人申告登記をすると、ペナルティーを回避することができます。
相続人申告登記をした人だけ、ペナルティーを回避することができます。
他の相続人の協力がなくても、自分の行動でリスクを回避することができます。
②複数の相続人が連名で相続人申告登記ができる
相続人申告登記は、複数の相続人が連名で申請することができます。
相続人申告登記をすると、相続登記の義務を履行したと扱われます。
連名で相続人申告登記をした場合、連名で申請した人だけが相続登記の義務を履行したと扱われます。
2人が連名で相続人申告登記をした場合、連名で申請した2人だけが相続登記の義務を履行したと扱われます。
3人が連名で相続人申告登記をした場合、連名で申請した3人だけが相続登記の義務を履行したと扱われます。
相続人申告登記をしなかった他の相続人は、ペナルティーを回避することができません。
連名で申請しなかった他の相続人は、相続登記の義務を履行したと扱われないからです。
一部の相続人だけが連名で相続人申告登記をした場合、他の相続人は相続登記の義務を履行したと扱われません。
相続人全員が連名で相続人申告登記をした場合、相続人全員が相続登記の義務を履行したと扱われます。
相続人全員が連名で相続人申告登記をした場合、相続人全員がペナルティーを回避することができます。
③委任状を出して代表相続人に相続人申告登記を依頼
相続人申告登記は、相続人が自分で申請するのが原則です。
相続人申告登記は、代理人を立てて依頼することができます。
代理人を立てて依頼する場合、委任状を出す必要があります。
たとえ家族に依頼する場合であっても、委任状なしで相続人申告登記をすることはできません。
代表相続人に依頼する場合、委任状が必要です。
委任状は、依頼内容の証明書だからです。
依頼を受けたことを法務局に客観的に示せないと、相続人申告登記は認められません。
委任状がなければ、代表相続人は自分の相続人申告登記のみできます。
代表相続人のみ、相続登記の義務を履行したと扱われます。
代表相続人が相続人申告登記をしても、他の相続人は義務を履行したとは扱われません。
代表相続人が相続人申告登記をしても、他の相続人はペナルティーを回避することができません。
他の相続人は、相続登記の義務を履行したと扱われないからです。
④相続人申告登記で申し出る内容
相続人申告登記では、次の事項を申出します。
(1)申出人の氏名及び住所
(2)代理人の氏名及び住所
(3)申出の目的
(4)申出に係る不動産の所在事項
相続人になる人は、法律で決められています。
相続人になる人が相続人申告登記の申出をします。
相続人申告登記の申出書に、押印は不要です。
書式はありますが、枠に従って記入する申請書ではありません。
書式に従って、白紙に必要事項を全部自分で記載する方式です。
⑤相続人申告登記の必要書類
(1)配偶者または子どもが申出をする場合
・被相続人の除票
・被相続人の戸籍謄本
・申出人の戸籍謄本
・申出人の住民票
・委任状
(2)親などの直系尊属が申出をする場合
・被相続人の除票
・被相続人の出生から死亡までの連続した戸籍謄本
・申出人の戸籍謄本
・申出人の住民票
・委任状
(3)委任状に押印不要
相続登記をする場合、委任状に押印が必要です。
相続人申告登記では、委任状に押印は必要ありません。
相続人申告登記の申出書も、押印は不要です。
(4)提出書類は原本還付をしてもらえる
相続人申告登記の添付書類は、希望すれば原本還付してもらえます。
住所の記載入り相続関係説明図を添付した場合、住民票もコピーを提出したと扱われます。
(5)廃棄済の書類があるときは上申書
相続登記義務化は、令和6年4月1日以前に発生の相続であっても対象になります。
古い相続の場合、被相続人の住民票を取得できないことがあります。
住民票には、保存期間が決められているからです。
保存期間が経過したら、順次廃棄されます。
住民票や戸籍の附票を提出できない場合、申出人から法務局長あて上申書を提出します。
上申書とは、被相続人と所有権登記名義人は同一人物ですという申立てです。
上申書には、申立人の印鑑証明書を添付します。
被相続人の死亡日から考えて廃棄済であることが明らかである場合、不在籍証明書などの公的書類は不要です。
(6)法定相続情報一覧図を利用できる
相続人申告登記は、法定相続情報一覧図を利用することができます。
すでに法定相続情報一覧図を取得している場合、利用することができます。
相続人申告登記をするために、法定相続情報一覧図の保管及び交付の申出をするのは現実的ではありません。
法定相続情報一覧図の保管及び交付の申出をしても、申出人が戸籍謄本の収集や法定相続情報一覧図案を作成する必要があるからです。
相続人申告登記をする場合、遺産分割協議がまとまらないケースがほとんどでしょう。
相続人間で協力体制がないと、だれが法定相続情報一覧図の保管及び交付の申出をするのか話し合いが必要になります。
遺産分割協議がまとまらないうえに新たな話し合いをすることになります。
(7)住民票コードは利用できない
住民票コードとは、11桁の数字です。
マイナンバーとは、別の番号です。
行政機関が同一人物であるか、確認するための内部識別子です。
相続人申告登記では、住民票コードを利用することはできません。
住民票コードの利用範囲は、法律で厳格に制限されているからです。
3相続人申告登記をしても相続登記
①相続人申告登記をしても名義は被相続人のまま
相続人申告登記をすると、相続人であると登記簿に記載されます。
相続人であると登記簿に記載されただけで、登記名義人は被相続人のままです。
相続人申告登記をしても、名義変更の効果はないからです。
相続人申告登記は、ペナルティーを回避する制度です。
ペナルティーを回避する効果しかないから、登記名義人は被相続人のままです。
②相続人申告登記をしても権利を取得できない
相続人申告登記をすると、登記名義人の相続人であることが公示されます。
相続人であることは、不動産を取得する可能性がある人であるに過ぎません。
相続人であることは、不動産を取得しない可能性がある人です。
相続人申告登記をしても、権利を取得する効果はありません。
③相続人申告登記は相続登記の代替ではない
被相続人が不動産を保有していた場合、不動産の名義変更をします。
相続登記とは、不動産の名義変更です。
相続人申告登記は、相続登記の代替ではありません。
相続登記と相続人申告登記は、全く別の効果がある別の制度です。
④不動産を取得したら相続登記が必要
相続が発生したら、相続財産は相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決定します。
相続人全員の合意がまとまったら、不動産の取得者が相続登記をします。
相続登記は、不動産の取得者であることを公示する手続だからです。
相続人申告登記をしても、不動産を取得する可能性がある人であるに過ぎません。
不動産を取得する可能性がある人であることが公示されたに過ぎません。
相続登記をすると、不動産の取得者であることが公示されます。
不動産を売却などする場合、相続手続を省略できません。
不動産を取得する可能性があるだけの人と売買契約をするのは、買主にとってリスクが大きいからです。
不動産を取得する可能性があるだけの人と媒介契約をするのは、不動産業者にとってリスクが大きいからです。
相続人申告登記をしても、相続登記は必要です。
相続人申告登記は、相続登記の代替ではないからです。
4相続登記を司法書士に依頼するメリット
大切な家族を失ったら、大きな悲しみに包まれます。
やらなければいけないと分かっていても、気力がわかない方も多いです。
相続手続は一生のうち何度も経験するものではないでしょう。
だれにとっても不慣れで、手際よくできるものではありません。
相続登記は、相続手続の中でも手間がかかる難しい手続です。
相続登記は難しい手間がかかる手続なので、司法書士などの専門家に依頼するでしょう。
相続手続で挫折しがちなのは、戸籍謄本などの書類収集や遺産分割協議書の作成です。
書類収集や遺産分割協議書の作成は、司法書士に依頼することができます。
司法書士が戸籍謄本や遺産分割協議書を準備したうえに、法務局の厳重な審査をします。
法務局の審査が通った戸籍謄本や遺産分割協議書だから、銀行などの相続手続先で指摘があることはありません。
銀行などの独自書類の内容などに指摘があるとしても、簡単に済むことがほとんどでしょう。
相続手続をスムーズに進めたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続放棄した人がいるときの相続登記
1相続放棄で相続人でなくなる
①相続放棄は家庭裁判所の手続
相続が発生したら、相続を単純承認するか相続放棄をするか選択することができます。
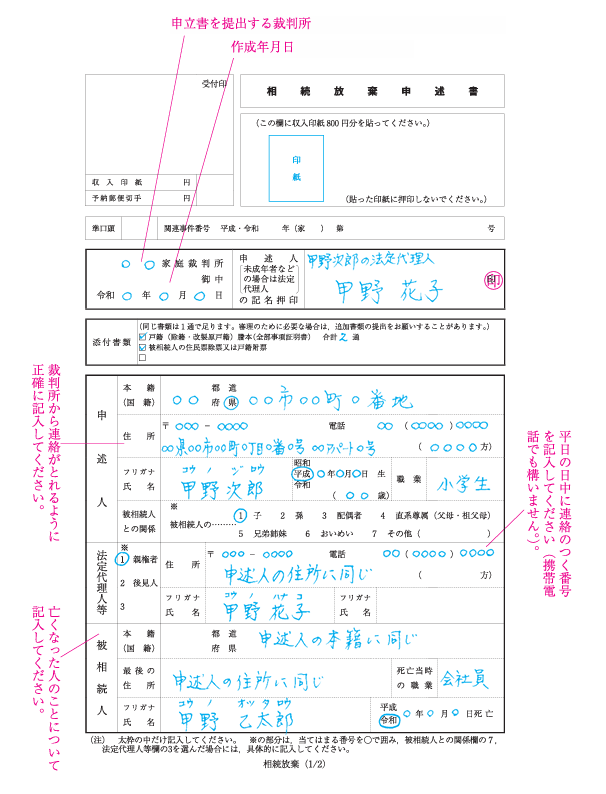
相続放棄を希望する場合、家庭裁判所に対して相続放棄の申立てをします。
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
相続放棄は、相続人でなくなる手続です。
②相続放棄をした人は相続手続に関与しない
相続が発生したら、相続人は相続手続をします。
相続手続をするため、遺産分割協議をします。
遺産分割協議とは、相続財産の分け方について相続人全員でする話し合いです。
相続放棄をした人は、遺産分割協議に参加する権利も義務もありません。
相続放棄をした人は、相続人でなくなったからです。
相続放棄をした人は、相続手続に関与する権利も義務もありません。
相続放棄をした人は、相続財産に対する権利が一切ないからです。
相続放棄をしたのに相続財産を処分すると、相続放棄が無効になります。
相続財産を処分することは、相続人であることを認める行為だからです。
③相続放棄申述受理通知書で相続放棄を証明できる
相続放棄を認める決定をしたら、家庭裁判所は相続放棄申述受理通知書を送ります。
相続放棄申述受理通知書は、相続放棄の結果通知です。
相続手続をする際に、相続放棄をしたことを証明する必要があります。
相続放棄申述受理通知書で、相続放棄を証明することができます。
④遺産分割協議で相続放棄はできない
遺産分割協議は、相続人だけが参加する話し合いです。
相続人でない人は、遺産分割協議に参加しません。
遺産分割協議を成立させることは、単純承認です。
たとえ遺産分割協議で財産を受け取らない合意をしても、単純承認です。
遺産分割協議で財産を受け取らない合意をすることを相続放棄と表現することがあります。
相続放棄と表現しても、遺産分割協議に過ぎません。
遺産分割協議だから、実印や印鑑証明書が必要になります。
遺産分割協議だから、被相続人の借金を引き継ぐことになります。
たとえ遺産分割協議で財産を受け取らない合意をしても、借金の返済を拒むことはできません。
2相続放棄した人がいるときの相続登記
①相続登記で相続放棄を証明する
(1)相続放棄申述受理通知書を提出する
相続登記では、たくさんの書類を提出します。
相続登記の申請人が不動産を取得したことに間違いないか、法務局が確認するためです。
相続放棄をしても、戸籍には何も記載されません。
提出した戸籍謄本を見ても、相続放棄をしたのか確認できません。
相続放棄をしたことは、相続放棄申述受理通知書で確認することができます。
相続放棄をした人は、相続手続に関与しません。
相続放棄申述受理通知書を提出すると、関与していないことが問題ないと確認することができます。
(2)他の相続人は相続放棄申述受理証明書を請求できる
相続放棄申述受理通知書は、相続放棄の結果通知です。
相続放棄の申立てをした人に対してのみ、結果を通知します。
家庭裁判所は、積極的に他の相続人に通知しません。
相続放棄をした人が協力してくれるのなら、相続放棄申述受理通知書を貸してくれるでしょう。
相続放棄をした人が疎遠な場合、連絡できないことがあります。
他の相続人は、家庭裁判所に対して相続放棄申述受理証明書を請求することができます。
相続放棄申述受理証明書を請求する場合、相続放棄をした人の同意は不要です。
相続放棄申述受理証明書を取得して、相続手続を進めることができます。
無理に相続放棄をした人に連絡を取るより、合理的です。

(3)相続放棄の事件番号は相続放棄の有無の照会で判明する
相続放棄申述受理証明書を請求する場合、相続放棄の事件番号が必要になります。
相続放棄の事件番号は、相続放棄申述受理通知書に記載してあります。
相続放棄をした人が協力してくれるのなら、相続放棄の事件番号を教えてもらうとスムーズです。
相続放棄申述受理通知書を貸してくれなくても、相続放棄の事件番号を教えてくれることがあります。
相続放棄の事件番号を教えてくれない場合、相続放棄の有無の照会で判明します。
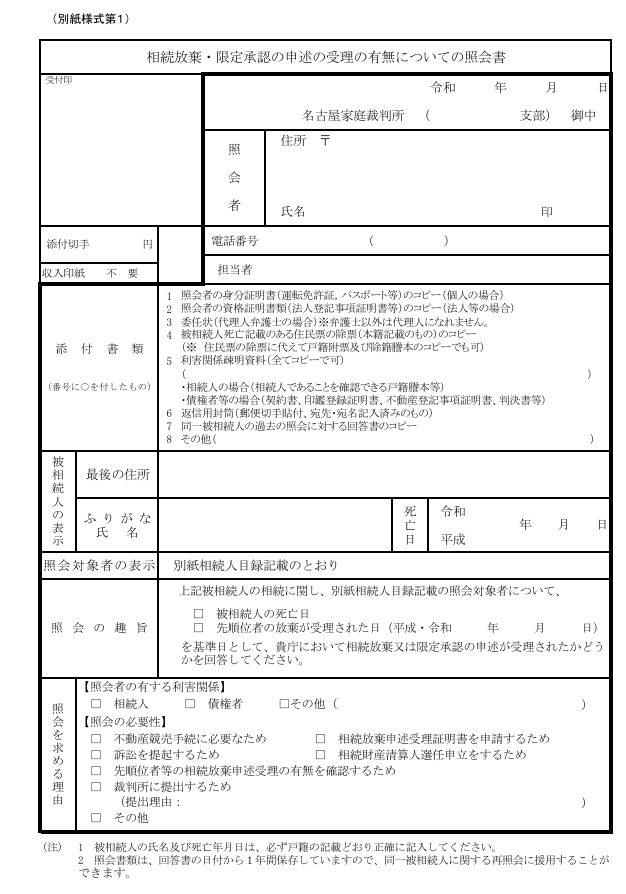
他の相続人は、家庭裁判所に対して相続放棄の有無の照会をすることができます。
相続放棄の有無の照会で事件番号を確認した後、あらためて相続放棄申述受理証明書を請求します。
(4)相続放棄した人の戸籍謄本は省略できない
相続登記では、相続人全員の戸籍謄本を提出する必要があります。
相続放棄した人の戸籍謄本は、省略できません。
相続放棄した人は、はじめから相続人でなくなります。
法務局は、相続放棄の前提として相続人であることを確認します。
相続放棄した人の戸籍謄本がないと、相続人であることを確認できません。
たとえ家庭裁判所が確認して相続放棄を受理したとしても、法務局はあらためて確認します。
家庭裁判所と法務局は、別の組織だからです。
②法定相続情報一覧図に相続放棄した人が記載される
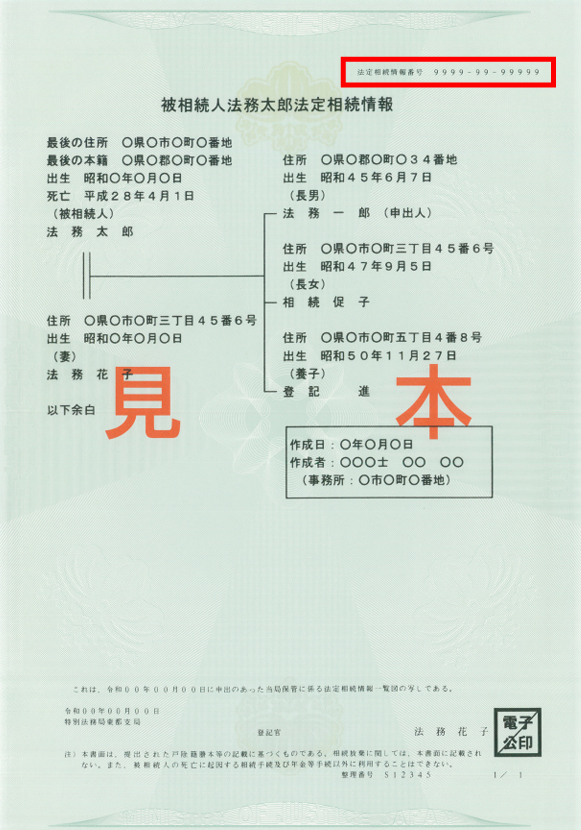
法定相続情報一覧図とは、被相続人を中心にして、どういう続柄の人が相続人であるのかを、取りまとめた公的書類です。
一目で分かるように、家系図のように書くのが一般的です。
法定相続情報一覧図に書くべき内容は、厳格に決まっています。
相続放棄した人は、法定相続情報一覧図に記載します。
相続人でなくなっても、法定相続情報一覧図に記載する必要があります。
相続放棄した人を記載しなかった場合、書き直しになります。
相続放棄をした人は、法定相続情報一覧図に書くべき内容だからです。
相続放棄をしても、戸籍に記載されません。
法定相続情報一覧図は、戸籍謄本や住民票の内容を分かりやすく取りまとめた書類です。
戸籍には相続放棄が記録されないから、法定相続情報一覧図に相続放棄した人が記載されます。
法定相続情報一覧図を利用して相続登記をする場合、相続放棄を証明する必要があります。
具体的には、相続放棄申述受理通知書または相続放棄申述受理証明書を提出します。
法定相続情報一覧図には、相続放棄をしたことは記載されていないからです。
③相続関係説明図に相続放棄と記載
相続関係説明図も、被相続人を中心にして、どういう続柄の人が相続人であるのかを、取りまとめた説明書類です。
法定相続情報一覧図と同じように、家系図のように書くのが一般的です。
相続関係説明図は、公的書類ではありません。
相続関係説明図は、単に説明のための書類です。
相続関係説明図に書くべき内容は、決められていません。
相続関係説明図は、比較的自由に書くことができます。
不動産を取得する相続人に、「相続」と記載します。
不動産を取得しない相続人に、「分割」と記載します。
相続放棄をした人に、「相続放棄」と記載します。
相続登記をするとき、相続関係説明図を一緒に提出します。

④相続放棄申述受理通知書は原本還付できる
相続放棄した人がいるときの相続登記では、相続放棄をしたことを証明する必要があります。
相続登記で提出した相続放棄申述受理通知書や相続放棄申述受理証明書は、原本還付を受けることができます。
相続放棄した人がいるときの相続手続では、必ず相続放棄申述受理通知書や相続放棄申述受理証明書が必要になります。
⑤相続登記義務化で相続人に義務が課される
令和6年4月1日から相続登記は、3年以内に登記申請をする義務が課されました。
「自己のために相続の開始があったことを知り、かつ当該所有権を取得したことを知った日」から3年以内に申請しなければなりません。
⑥相続放棄した人に相続登記の義務はない
家庭裁判所で相続放棄が認めらた人は、はじめから相続人でなくなります。
相続放棄をした人は相続人でなくなるから、被相続人の財産は一切相続しません。
被相続人が不動産を保有していても、相続放棄した人は一切引き継ぎません。
相続放棄をした人は、相続登記の義務が課されることはありません。
相続放棄をすることで、相続登記の義務を逃れることができます。
⑦相続放棄前に相続登記がされたときの対処法
(1)他の相続人が法定相続で相続登記
相続人は単独で、法定相続分で相続人全員が共有する相続登記を申請することができます。
一部の相続人が相続放棄をすることを知らないまま、相続登記をしてしまうことがあります。
相続放棄をした人は、はじめから相続人でなくなります。
結果として、相続登記の内容が誤ったものとなってしまいます。
相続登記の内容が誤ったものとなったから、所有権更正登記を申請します。
(2)同順位の相続人全員の相続放棄
同順位の相続人全員が相続放棄をした場合、次順位の人が相続人になります。
相続登記の内容全体が誤った者になった場合、所有権更正登記は申請できません。
いったん所有権抹消登記を申請した後、あらためて相続登記を申請します。
3相続放棄者がいる不動産登記を司法書士に依頼するメリット
大切な家族を失ったら、大きな悲しみに包まれます。
やらなければいけないと分かっていても、気力がわかない方も多いです。
相続手続は一生のうち何度も経験するものではないため、だれにとっても不慣れで手際よくできるものではありません。
相続財産は相続人全員で話し合いによる合意をして、分け方を決めることになります。
相続人全員で話し合いによる合意をせずに、安易に、法定相続分で共有する登記がされるケースがあります。
法定相続分で共有するのはデメリットが大きく、決しておすすめできるものではありませんが、相続手続で疲れていると目先のラクを選んでしまいがちです。
安易な手段を選ぶと、更正登記が必要になり余計な手間と費用がかかります。
更正登記で済めばまだしも、持分移転登記をしなければならない場合、不動産の価額によっては登録免許税だけでも無視できない額になります。
更正登記ができるか、いったん、抹消登記をしてあらためて相続登記をするかは専門的な判断が必要になります。
知識がない相続人が書籍やインターネットなどで調べるのはハードルが高いでしょう。
相続登記がされているが、内容が正しくないことに気づいたら、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
共有名義人の片方死亡で相続登記が必要
1死亡した共有者の持分だけが相続される
①死亡した共有者の共有持分は相続財産
被相続人が不動産などを共有していることがあります。
共有名義人の片方が死亡すると、死亡した共有者の共有持分は相続財産です。
死亡した共有者の共有持分は、死亡した共有者の相続人に相続されます。
②共有名義人の片方が死亡したときの登場人物
共有物をめぐる登場人物は、次のとおりです。
・死亡した共有者
・死亡した共有者の相続人
・他の共有者
配偶者は、常に相続人になります。
例えば被相続人が夫婦で不動産を共有している場合、他の共有者は配偶者です。
配偶者は、他の共有者であると同時に相続人です。
例えば被相続人が第三者と不動産を共有している場合、他の共有者は相続人ではありません。
③他の共有者の持分に影響はない
相続が発生したら、被相続人の財産は相続人が相続します。
共有名義人の片方が死亡したら、死亡した共有者の相続人が相続手続をします。
他の共有者の持分に、影響はありません。
他の共有者の持分は、何も影響がありません。
共有名義人の片方が死亡したことで、持分が増えることも減ることもありません。
相続人がだれであっても何人であっても、持分が増えることも減ることもありません。
④他の共有者が自動的に相続できるわけではない
被相続人が不動産を共有している場合、被相続人の共有持分は相続人に相続されます。
被相続人が相続人のひとりと不動産を共有していた場合、何となくその共有者が相続すると思うかもしれません。
共有持分を取得する人は、遺産分割協議で決定します。
相続人全員の合意があれば、他の共有者である相続人が取得することができます。
共有者のひとりが相続人であっても、自動的に被相続人の共有持分を相続できるといったことはありません。
自動的に相続できると誤解すると、相続人間で話し合いが付かなくなるおそれがあります。
相続人が他の共有者だから、自動的に相続できるといったルールはありません。
2共有名義人の片方死亡で相続登記が必要
①相続登記義務化は相続人の義務
令和6年4月1日から相続登記は、3年以内に登記申請をする義務が課されました。
相続登記の期限3年以内に登記申請をしないと、10万円以下のペナルティーの対象になります。
ペナルティーを受けるのは、死亡した共有者の相続人です。
相続登記の義務は、相続人の義務だからです。
たとえ相続人が相続登記をしなくても、他の共有者がペナルティーを受けることはありません。
他の共有者は、相続登記をする責任はないからです。
共有持分の相続登記も、相続登記義務化の対象です。
ペナルティーを払っても、相続登記を代わりにやってくれることはありません。
②他の共有者は相続登記に関与しない
被相続人が不動産を共有していた場合、共有持分は相続財産です。
不動産の共有持分に対して、相続人が相続登記をします。
他の共有者は、相続登記に関与しません。
他の共有者は、相続に関与する権利も義務もないからです。
相続人である他の共有者は、相続人として相続手続に関与します。
他の共有者として、相続手続に関与することはありません。
③共有名義であっても特別扱いはない
共有名義になっていても、特別な取り扱いはありません。
共有名義であっても、通常どおり相続登記が必要です。
④共有持分を取得する人は遺産分割協議で決める
相続が発生したら、相続財産は相続人全員の共有財産です。
遺産分割協議とは、相続財産の分け方について相続人全員でする話し合いです。
被相続人の共有持分は、相続財産のひとつです。
被相続人の共有持分をだれが取得するのか、遺産分割協議で決定します。
他の共有者は、遺産分割協議に異議を述べることはできません。
遺産分割協議で決定するに際して、他の共有者の同意や承諾は不要です。
相続人全員の合意ができるのであれば、共有者である相続人が相続できるといいでしょう。
他の共有者だから取得するのではなく、相続人として取得します。
相続人全員の合意が難しい場合、安易に共有持分を細分化することはおすすめできません。
不動産の共有は、デメリットが大きいからです。
⑤相続登記をするのは相続人
(1)不動産を相続する人の単独申請
遺産分割協議が成立したら、相続登記をします。
共有持分を取得する相続人からの単独申請です。
他の共有者は、相続登記に関与することはありません。
(2)必要書類
必要書類は、次のとおりです。
・被相続人の出生から死亡までの連続した戸籍謄本
・被相続人の住民票の除票または戸籍の附票
・相続人全員の現在戸籍
・不動産を相続する人の住民票
・遺産分割協議書
・相続人全員の印鑑証明書
・固定資産税の評価証明書
共有持分の相続登記をする場合、必要な書類は所有権すべての相続登記をする場合とまったく一緒です。
(3)登録免許税は共有持分で計算
相続登記をするときに、登録免許税を納めます。
相続登記の登録免許税は、対象になる不動産の固定資産評価額の1000分の4が課されます。
共有持分の相続登記をする場合、固定資産税評価額の持分割合の1000分の4が課されます。
例えば、共有持分が10分の1の場合、固定資産税評価額の10分の1の1000分の4が課されます。
固定資産税評価額が1億円の不動産の場合、移転した持分の価額は1000万円です。
登録免許税は、4万円を納めることになります。
他の共有者の持分に、登録免許税は課されません。
(4)評価額100万円以下は非課税
共有持分の評価額が100万円以下になる場合、登録免許税が非課税になります。
固定資産税評価額が500万円の不動産の場合で、かつ、共有持分が10分の1の場合、移転した持分の価額は50万円です。
共有持分の評価額が100万円以下になる場合だから、登録免許税が非課税になります。
⑥他の共有者が協力できること
(1)共有者であることを連絡する
固定資産税とは、不動産などの固定資産を保有しているときに課される税金です。
不動産を共有している場合、固定資産税に関する通知書は代表者に届きます。
死亡した共有者が代表者でない場合、不動産を共有していたことを知らない可能性があります。
不動産を共有していたことを知らないと、登記簿謄本を取得することができません。
遺産分割協議の議題にも、できないでしょう。
共有者であることを連絡することは、義務ではありません。
共有者であることを連絡することは、相続人にとって有益な情報提供になります。
(2)連絡先の共有
不動産を共有している場合、共有者全員が協力して不動産を管理していたはずです。
死亡した共有者を通して、共有者の家族の連絡先を共有していることがあります。
遺産分割協議成立には、相続人全員の合意が不可欠です。
疎遠な相続人に連絡ができないと、話し合いが進まなくなる可能性があります。
家族の連絡先を共有することは、義務ではありません。
家族の連絡先を共有することは、相続人にとって有益な情報提供になります。
(3)共有持分の買取りの提案
共有名義人の片方が死亡したら、死亡した共有者の相続人が相続します。
死亡した共有者の相続人に、会ったことがないかもしれません。
不動産を共有していれば、見知らぬ相続人が現れるのは止むを得ません。
共有に内在する当然のリスクと言えます。
相続人が希望すれば、死亡した共有者の共有持分を買取ることができます。
相続人にとっても見知らぬ人と共有するのは、不安なことが多いでしょう。
死亡した共有者の共有持分を買取ってもらえれば、金銭で分けることができます。
遺産分割協議を進めやすくなる効果があります。
共有持分の買取りは、相続人にとって有益な提案になる可能性があります。
共有持分の買取る前に、相続登記が必要です。
共有持分の買取りの前提として、登記名義を相続人にする必要があるからです。
(4)相続人と協力して不動産全体を売却
見知らぬ人と不動産を共有するのは、不安になります。
相続人と協力できれば、不動産全体を売却することができます。
共有持分の買取る場合も不動産全体を売却する場合も、相続人の協力は不可欠です。
相続人の協力がなければ、共有持分の買取りも不動産全体の売却もできません。
不動産全体を売却は、相続人と協力できれば有益な提案になる可能性があります。
不動産全体を売却する前に、相続登記が必要です。
不動産全体の売却の前提として、登記名義を相続人にする必要があるからです。
(5)固定資産課税明細書を見せてあげる
不動産を共有している場合、固定資産税に関する通知書は代表者に届きます。
固定資産税の納付書や課税明細書も、代表者に届きます。
相続人が相続登記をする場合、課税明細書を使うことができます。
相続登記をするときの納める登録免許税は、固定資産税評価額を基礎に計算するからです。
固定資産課税明細書を見せてあげることは、義務ではありません。
固定資産課税明細書を見せてあげると、相続登記を進めやすくなります。
3相続登記を進めるためのポイント
手順①相続人調査
戸籍謄本を取得して、すべての相続人を確認します。
被相続人の出生から死亡までの連続した戸籍謄本を取得します。
手順②不動産調査
相続登記の対象になる不動産を特定します。
名寄帳や固定資産税課税明細書を確認するといいでしょう。
不動産を特定したら登記簿謄本を取得すると、現在の状況が確認できます。
手順③遺産分割協議書の作成
相続財産の分け方について、相続人全員で合意します。
遺産分割協議書とは、相続財産の分け方について合意内容の証明書です。
合意内容に問題がなければ、相続人全員に記名し実印で押印をしてもらいます。
手順④登記申請書の作成
登記申請書のひな型は、法務局のホームページに出ています。
専門知識が必要になるため、司法書士などの専門家に依頼する人も多いです。
手順⑤法務局へ提出
登記申請書と必要書類を取りまとめて、法務局へ提出します。
窓口申請、郵送申請、オンライン申請ができます。
数回の登記申請だけであれば、紙申請の方が手間や時間がかからないでしょう。
オンライン申請をするためには、専用ソフトや電子署名が必要になるからです。
専用ソフトや電子証明書が準備できる手間と時間をかけられるなら、オンライン申請は便利です。
手順⑥登記完了
提出書類が法務局で審査されます。
問題がなければ、新しい所有者として登記簿に記録されます。
申請書を提出してから登記完了まで、およそ2週間程度かかります。
登記完了予定日は、法務局のホームページで確認することができます。
4相続登記を司法書士に依頼するメリット
相続が発生すると、相続人はたくさんの相続手続に追われて悲しむ暇もありません。
ほとんどの方は、相続を何度も経験するものではないでしょう。
相続手続に不慣れで聞き慣れない法律用語で、へとへとになります。
相続登記は、相続手続の中でも難しい手間のかかる手続です。
不動産は、重要な財産であることが多いものです。
一般の方から見ると、些細なことと思えるようなことでやり直しになります。
簡単そうに見えても、思わぬ落とし穴があります。
法務局の登記手続案内に行っても、何が良くないのか分からなかったというケースも多いものです。
司法書士は、このような方をサポートしております。
相続登記を自分でやってみたけど、挫折した方の相談も受け付けております。
相続登記をスムーズに完了させたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続登記で相続人の一人から申請できるケース
1相続登記は権利を確定する制度ではない
①相続登記は不動産の名義変更
被相続人が不動産を保有していた場合、不動産の名義変更をします。
相続登記とは、不動産の名義変更です。
②不動産の取得者が相続登記を申請する
登記手続は、不動産の取得者が申請します。
相続で不動産を取得する人が相続登記を申請します。
相続登記は、権利を確定する制度ではありません。
相続登記を申請したら、不動産の取得者になるのではありません。
不動産の取得者と決まった後に、相続登記をします。
不動産の取得者と決まっていないのに、相続登記を申請することはできません。
③不動産の取得者であるか法務局が審査する
相続登記を申請する場合、たくさんの書類を提出します。
適切に不動産の取得者と決まったのか、法務局は提出書類で確認します。
相続登記を申請すれば、自動で登記されるわけではありません。
適切に不動産の取得者と決まったことが確認できないのに、相続登記を申請はできません。
相続登記を申請しても、法務局は通しません。
不動産の取得者であるか、法務局が厳しく審査します。
④勝手に相続登記をしても独り占めできない
不動産の取得者が相続登記を申請します。
適切に不動産の取得者になったのであれば、提出書類で確認できるはずです。
適切に不動産の取得者と決まったのか確認できれば、登記簿に登載されます。
登記簿に登載されたから、権利者になるのではありません。
勝手に相続登記をしても、独り占めはできません。
権利者が登記申請をするから、登記簿に登載されます。
登記制度は、権利関係を公示する制度です。
登記制度は、権利を取得する制度ではありません。
登記制度は、権利を確定する制度ではありません。
2相続登記で相続人の一人から申請できるケース
①遺言書で不動産の取得者が指定されているケース
(1)遺言書で遺産分割の方法を指定できる
被相続人が生前に、遺言書を作成していることがあります。
遺言書を作成して、相続財産の分け方を指定することができます。
遺言書がある場合、遺言書のとおりに遺産分割をすることができます。
(2)遺言書で指定された人が相続登記
遺言書は、遺言者が死亡したときに効力が発生します。
遺言書で不動産を相続させる人を指定した場合、遺言者が死亡したときに不動産を相続します。
不動産を相続させると指定された人が不動産を取得する人です。
相続登記は、権利を確定する制度ではありません。
不動産を取得する人が相続登記を申請します。
不動産を取得する人が一人である場合、一人で相続登記を申請します。
一人で相続登記を申請したから、一人で不動産を取得したのではありません。
遺言書で不動産を相続させると指定されたから、相続登記を申請します。
(3)相続登記では遺言書を提出する
遺言書で不動産を相続した場合、遺言書を法務局へ提出します。
法務局は、提出された遺言書の記載内容を確認します。
相続登記の申請人が遺言書で相続したと主張するだけでは、法務局は通しません。
遺言書に適切に記載されていないと、内容不明確で登記できないと判断されます。
不動産の取得者であるか、法務局が厳しく審査します。
(4)遺言執行者が相続登記を申請
遺言書は作成するだけでは、意味がありません。
遺言書の内容は、自動で実現するわけではないからです。
遺言執行者とは、遺言書の内容を実現する人です。
遺言書を作成するとき、遺言執行者を指名することができます。
遺言書の内容を実現するため、遺言執行者は相続登記をすることができます。
②遺産分割協議で不動産の取得者が定められたケース
(1)遺産分割協議には相続人全員の協力が必要
相続が発生したら、相続財産は相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決定します。
遺産分割協議とは、相続財産の分け方について相続人全員でする話し合いです。
相続人全員の合意がまとまったら、遺産分割協議は成立します。
遺産分割協議には、相続人全員の協力が必要です。
(2)遺産分割協議で定められた人が相続登記
相続人全員の合意がまとまったら、遺産分割協議は成立します。
遺産分割協議で定められた人が不動産を取得します。
相続登記は、権利を確定する制度ではありません。
相続登記は、不動産を取得する人が申請します。
不動産を取得する人が一人である場合、一人で相続登記を申請します。
一人で相続登記を申請したから、一人で不動産を取得したのではありません。
遺産分割協議で不動産を相続すると合意できたから、相続登記を申請します。
(3)相続登記に遺産分割協議書を提出する
相続人全員の合意がまとまったら、合意内容を書面に取りまとめます。
遺産分割協議書とは、相続人全員による合意内容の証明書です。
合意内容に間違いがないか、相続人全員に確認してもらいます。
問題がなければ、相続人全員が記名し実印で押印をします。
遺産分割協議書の押印が実印によるものであることを確認するため、印鑑証明書を添付します。
法務局は、遺産分割協議書と印鑑証明書を慎重に審査します。
遺産分割協議書の印影と印鑑証明書の印影にちがいがないか、厳重にチェックします。
相続登記の申請人が相続人全員が合意したと主張するだけでは、法務局は通しません。
相続人全員であるのか、戸籍謄本で確認します。
一部の相続人を含めずに合意しても、無効の合意だからです。
(4)相続人全員の合意がないと遺産分割協議は成立しない
一部の相続人を含めずに、遺産分割協議を成立させることはできません。
たとえ協力しない相続人がいても、相続人全員の合意が必要です。
相続人だけで話し合いが難しい場合、家庭裁判所の遺産分割調停を利用することができます。
たとえ行方不明の相続人がいても、相続人全員の合意が必要です。
行方不明の相続人の代わりに、不在者財産管理人が遺産分割協議に参加します。
たとえ認知症の相続人がいても、相続人全員の合意が必要です。
認知症の相続人の代わりに、成年後見人が遺産分割協議に参加します。
相続人全員の合意がないと、遺産分割協議は成立しません。
③法定相続分で相続人全員が共有するケース
(1)遺産分割協議中は相続人全員で共有している
相続が発生したら、相続財産は相続人全員の共有財産です。
遺産分割協議が成立するまで、相続人全員が法定相続分で共有しています。
(2)法定相続分で共有する相続登記ができる
登記制度は、権利関係を公示する制度です。
遺産分割協議中は、法定相続分で相続人全員が共有しています。
法定相続分で相続人全員が共有している事実を公示することができます。
遺産分割協議が成立しなくても、法定相続分で共有する相続登記を申請することができます。
(3)相続人の一人が法定相続分で共有する相続登記
遺産分割協議中は、相続人全員が不動産の取得者と言えます。
相続人全員が不動産を共有しているからです。
相続人はだれでも、法定相続分で共有する相続登記を申請することができます。
一部の相続人が法定相続分で共有する相続登記を申請することができます。
一部の相続人だけで、相続登記の申請人になることができます。
法定相続分で共有する相続登記は、不動産の処分ではないからです。
不動産の権利関係に影響がない保存行為だから、一部の相続人だけで相続登記をすることができます。
(4)自分の相続分だけ相続登記をすることはできない
被相続人が死亡すると、相続が発生します。
被相続人の死亡によって、相続人全員に不動産が相続されたと言えます。
一部の財産だけ、相続人に引き継がれることはありません。
一部の相続人が法定相続分で共有する相続登記を申請しても、相続人全員分申請する必要があります。
相続登記の申請人でない相続人の相続分も、登記されます。
自分の相続分だけ、相続登記をすることはできないからです。
(5)相続登記に戸籍謄本を提出する
相続財産が相続人全員の共有財産であることは、法律の定めによるものです。
相続人全が法定相続分で共有する相続登記をする場合、相続人全員であることが分かる戸籍謄本を提出します。
どのような続柄の人が相続人であるのか分かれば、法定相続分が分かります。
法定相続分は、法律で決められているからです。
法務局は、戸籍謄本を慎重に読解して法定相続分と相続人全員を確認します。
一部の相続人を記載していない場合、やり直しになります。
相続登記の申請人が相続人全員と主張するだけでは、法務局は通しません。
(6)申請人以外の相続人に権利証が発行されない
相続登記をすると、権利証が発行されます。
権利証が発行されるのは、申請人になった相続人のみです。
一部の相続人が法定相続分で共有する相続登記を申請した場合、他の相続人は共有者のひとりです。
法定相続分で共有する相続登記は、申請人が独り占めする制度ではないからです。
他の相続人は共有者のひとりなのに、権利証が発行されません。
後日、権利証を発行してもらうことはできません。
権利証は、権利者であることの証明書だからです。
権利者でない人に権利証が発行されることは、許されません。
相続登記が終わった後に、不動産を売却したいことがあるでしょう。
不動産を売却するときは、権利証が必要です。
不動産を売却するときに、共有者間でトラブルになる可能性があります。
不動産を売却するのに権利証がないと、余計な手間や費用がかかるからです。
(7)申請人が登録免許税を全額納付
一部の相続人が法定相続分で共有する相続登記を申請しても、自分の相続分だけ相続登記をすることはできません。
申請人でない相続人の相続分も、登記されます。
一部の相続人が法定相続分で共有する相続登記を申請しても、登録免許税は相続人全員分納付する義務があります。
(8)遺産分割協議成立後に所有権更正登記が必要
遺産分割協議中は、不動産は相続人全員で共有しています。
遺産分割協議が成立したら、不動産を取得する相続人が決まります。
遺産分割協議成立後に、所有権更正登記が必要になります。
3相続人申告登記は相続登記とは別の制度
①相続人申告登記はペナルティー回避の制度
令和6年(2024年)4月1日から、相続登記をする義務が課されました。
相続登記の期限は、3年です。
相続登記の期限3年を経過すると、ペナルティーの対象になります。
相続人申告登記は、ペナルティー回避の制度です。
相続人申告登記をすれば、ペナルティーを回避することができます。
②相続人申告登記は相続人の一人が申請できる
相続人申告登記は、相続人の一人が申請できます。
他の相続人の協力なしで、一部の相続人が申請できます。
相続登記をする義務は、相続人全員に課されています。
各相続人は他の相続人の関与なく、ペナルティーを回避することができます。
各相続人は一人で、ペナルティーを回避することができます。
③相続人申告登記は権利を取得する制度ではない
相続人申告登記をすると、登記簿に相続人であることが登記されます。
登記簿に相続人であることが登記されても、ペナルティー回避の効果があるだけです。
相続人申告登記は、権利を取得する制度ではありません。
相続人申告登記は、権利を確定する制度ではありません。
④相続人申告登記をしても相続登記
相続人申告登記をしても、相続登記が必要です。
相続人申告登記をしても、所有者であることは公示されません。
相続人と登記されても、不動産を取得する可能性があるに過ぎません。
相続人と登記されても、不動産を取得しない可能性があります。
不動産を取得した場合、あらためて相続登記が必要です。
4相続登記を司法書士に依頼するメリット
大切な家族を失ったら、大きな悲しみに包まれます。
やらなければいけないと分かっていても、気力がわかない方も多いです。
相続手続は一生のうち何度も経験するものではないでしょう。
だれにとっても不慣れで、手際よくできるものではありません。
相続登記は、相続手続の中でも手間がかかる難しい手続です。
相続登記は難しい手間がかかる手続なので、司法書士などの専門家に依頼するでしょう。
相続手続で挫折しがちなのは、戸籍謄本などの書類収集や遺産分割協議書の作成です。
書類収集や遺産分割協議書の作成は、司法書士に依頼することができます。
司法書士が戸籍謄本や遺産分割協議書を準備したうえに、法務局の厳重な審査をします。
法務局の審査が通った戸籍謄本や遺産分割協議書だから、銀行などの相続手続先で指摘があることはありません。
銀行などの独自書類の内容などに指摘があるとしても、簡単に済むことがほとんどでしょう。
相続手続をスムーズに進めたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
行方不明者がいても相続人申告登記で過料回避
1行方不明者がいても相続人申告登記で過料回避
①相続登記の期限3年を守れないとペナルティー
令和6年(2024年)4月1日から、相続登記をする義務が課されました。
相続登記の期限は、3年です。
令和6年(2024年)4月1日以降に発生した相続は、当然に対象になります。
相続があったことを知ってから、相続登記の期限3年がスタートします。
令和6年(2024年)4月1日以前に発生した相続も、義務化の対象です。
過去の相続は、令和6年4月1日に期限3年がスタートします。
相続登記義務化がスタートしてから、3年間の猶予があると言えます。
過去の相続は令和9年3月31日を経過すると、ペナルティーの対象になります。
過料とは、相続登記の義務を果たせなかったときに課される10万円以下のペナルティーです。
相続登記の期限3年が経過すると、ペナルティーの対象になります。
②相続人申告登記で相続登記の義務を履行
相続人申告登記とは、相続人が法務局に対し自分が相続人であることを申告する制度です。
申告に基づいて、登記官が職権で相続人の住所や氏名を登記に付記します。
相続人申告登記をしたことで、相続登記の義務を履行したと扱われます。
相続人申告登記は、相続登記の義務を履行しやすくする制度です。
③相続人申告登記をした相続人だけペナルティーを回避できる
相続人申告登記は、各相続人が個別に相続登記の義務を履行する制度です。
一部の相続人が単独で、相続人申告登記をすることができます。
相続人申告登記をした人のみ、ペナルティーを回避できます。
相続人申告登記をした人のみ、相続登記の義務を履行したと扱われるからです。
④行方不明者がいても相続人申告登記ができる
被相続人が不動産を保有していた場合、不動産の名義変更をします。
相続登記とは、不動産の名義変更です。
相続登記をするためには、相続人全員の協力が不可欠です。
他の相続人の関与なく、相続人申告登記をすることができます。
行方不明者がいても、相続人申告登記をすることができます。
相続人申告登記は、相続人が法務局に対し自分が相続人であることを申告する制度だからです。
相続人申告登記をする場合、他の相続人の関与は必要ありません。
一部の相続人が単独で、相続人申告登記をすることができます。
相続人申告登記をすると、相続登記の義務を履行したと扱われます。
相続登記の義務を履行したと扱われるのは、相続人申告登記をした人のみです。
相続人申告登記をした人のみ、ペナルティーを回避できます。
他の相続人が関与しなくても、ペナルティーを回避できます。
⑤相続人申告登記の代理申請で委任状が必要
相続人申告登記は、家族に依頼して代理で申請してもらうことができます。
相続人本人以外の人が申請をする場合、家族であっても委任状が必要です。
委任状は、相続人本人から依頼されたことの証明書です。
相続人本人以外の人が申請する場合、書面で依頼を受けたことを証明する必要があるからです。
申請する権限が認められない場合、相続人申告登記をすることができません。
行方不明の相続人のため相続人申告登記をする場合、行方不明の相続人が発行した委任状が必要です。
行方不明の相続人のためであっても、勝手に相続人申告登記をすることはできません。
行方不明の相続人のためであっても、勝手に委任状を作成することはできません。
委任状は、相続人本人から依頼されたことの証明書だからです。
⑥勝手に相続人申告登記をしても行方不明の相続人に影響はない
相続人申告登記は、一部の相続人が単独ですることができます。
行方不明の相続人が知らないところで、勝手に相続人申告登記をすることになります。
勝手に相続人申告登記をしても、行方不明の相続人に影響はありません。
相続人申告登記をしたら、相続登記の義務を履行したと扱われるに過ぎません。
相続人申告登記をしたら、申請した人だけがペナルティーを回避できるだけです。
相続人申告登記は、各相続人が個別に相続登記の義務を履行する制度だからです。
相続登記の義務を履行していない相続人に、影響はありません。
勝手に相続人申告登記をしても、行方不明の相続人の相続資格が奪われることはありません。
相続人申告登記をしても、相続における権利関係に一切影響がありません。
2 相続人申告登記のやり方
①登記名義人の相続人が申出
相続人申告登記は、登記名義人の相続人であることを公示する制度です。
相続人申告登記では、次の事項を申出します。
(1)申出人の氏名及び住所
(2)代理人の氏名及び住所
(3)申出の目的
(4)申出に係る不動産の所在事項
相続人になる人は、法律で決められています。
相続人になる人が相続人申告登記の申出をします。
書式はありますが、枠に従って記入する申請書ではありません。
書式に従って、白紙に必要事項を全部自分で記載する方式です。
相続人申告登記の申請書は、他の相続人について記載しません。
相続人申告登記の申請書は、行方不明の相続人について記載する必要はありません。
②相続人申告登記の必要書類
(1)配偶者または子どもが申出をする場合
・被相続人の除票
・被相続人の戸籍謄本
・申出人の戸籍謄本
・申出人の住民票
・委任状
(2)親などの直系尊属が申出をする場合
・被相続人の除票
・被相続人の出生から死亡までの連続した戸籍謄本
・申出人の戸籍謄本
・申出人の住民票
・委任状
(3)法定相続情報一覧図を利用できる
相続人申告登記は、法定相続情報一覧図を利用することができます。
すでに法定相続情報一覧図を取得している場合、利用することができます。
相続人申告登記をするために、法定相続情報一覧図の保管及び交付の申出をするのは現実的ではありません。
法定相続情報一覧図の保管及び交付の申出をしても、申出人が戸籍謄本の収集や法定相続情報一覧図案を作成する必要があるからです。
相続人申告登記をする場合、遺産分割協議がまとまらないケースがほとんどでしょう。
相続人間で協力体制がないと、だれが法定相続情報一覧図の保管及び交付の申出をするのか話し合いが必要になります。
遺産分割協議がまとまらないうえに、新たな話し合いをすることになります。
(4)他の相続人の戸籍謄本等は不要
相続人申告登記は、自分が相続人であることを申告するだけです。
他の相続人について、申告しません。
行方不明の相続人の戸籍謄本は、不要です。
③郵送で申請できる
相続人申告登記の申出書は、紙で作成することができます。
紙で作成した相続人申告登記の申出書は、郵送で提出することができます。
④オンラインで申請できる
相続人申告登記は、オンラインで申請することができます。
相続人申告登記の申出書を紙で作成するのと比べると、手順が多く負担が大きい方法です。
最短で確実に終わらせたいのであれば、紙で申請するのがおすすめです。
司法書士などの専門家であれば、オンライン申請がおすすめです。
⑤相続人申告登記で登録免許税はかからない
相続人申告登記では、登録免許税は課されません。
相相続人申告登記があった場合、登記官職権で登記されるからです。
⑥提出先は不動産を管轄する法務局
相続人申告登記は、不動産の所在地を管轄の法務局へ提出します。
相続人申告登記が完了したら、相続登記義務化のペナルティーを回避することができます。
3相続人申告登記をしても相続登記が必要になる
①相続人申告登記だけで済ませられない
相続人申告登記は、相続登記義務化に伴い新設された制度です。
相続人申告登記は、期限内に相続登記ができないときの救済措置です。
相続人申告登記をしても、ペナルティーを回避する効果があるに過ぎません。
登記名義は、被相続人のままです。
売却するときは、相続登記が必要です。
相続人申告登記だけで、済ませられません。
②相続人申告登記は二度手間になる
相続人申告登記をしても、登記名義は変更されません。
相続人申告登記は、相続登記ができないときの救済措置に過ぎません。
遺産分割協議が成立した後、あらためて相続登記が必要です。
遺産分割協議成立後3年以内に相続登記をしないと、相続登記の義務違反になります。
相続人申告登記をしても、相続登記は必要です。
結局のところ、相続人申告登記は二度手間になります。
4行方不明者がいるとき相続人申告登記は手続の途中
①相続人申告登記は過料回避の効果だけ
相続人申告登記をすると、相続登記義務化のペナルティーを回避することができます。
相続人申告登記は、ペナルティー回避の効果だけです。
相続手続そのものは、始まったばかりです。
相続人申告登記が終わっても、相続手続はこれからです。
②戸籍の附票取得で住所判明
相続人調査で思いもよらない相続人が見つかっても、相続人から除外することはできません。
見知らぬ相続人であっても、相続手続に協力してもらう必要があります。
相続人調査で相続人の戸籍謄本を取得するときに、一緒に戸籍の附票を請求します。
戸籍の附票とは、住所の異動が記録された書類です。
戸籍謄本や戸籍の附票は、相続人であれば、だれでも請求することができます。
戸籍の附票取得で、住所が判明します。
③お手紙を書いて協力依頼
相続人の住所が判明したら、事情を説明したお手紙を送ります。
丁寧に言葉を選んで、先方の気分を害さないように配慮しましょう。
④遺産分割協議で行方不明の相続人を除外できない
相続が発生したら、相続財産は相続人全員の共有財産です。
遺産分割協議とは、相続財産の分け方について相続人全員でする話し合いです。
相続財産の分け方は、相続人全員の合意で決定します。
行方不明の相続人がいても、除外することはできません。
一部の相続人だけで、遺産分割協議をしても無効です。
⑤不在者財産管理人が遺産分割協議に参加
行方不明の相続人であっても、遺産分割協議から除外することはできません。
不在者財産管理人とは、行方不明の人の財産管理をする人です。
行方不明の相続人に代わって、不在者財産管理人が遺産分割協議に参加します。
不在者財産管理人が遺産分割協議に参加すれば、有効に遺産分割協議を成立させることができます。
⑥失踪宣告で死亡と見なされる
相当長期間、行方不明になっている場合、死亡している可能性が高い場合があります。
条件を満たした場合、死亡の取り扱いをすることができます。
失踪宣告とは、行方不明の人が死亡した取り扱いとするための手続です。
5相続登記を司法書士に依頼するメリット
大切な家族を失ったら、大きな悲しみに包まれます。
やらなければいけないと分かっていても、気力がわかない方も多いです。
相続手続は一生のうち何度も経験するものではないでしょう。
だれにとっても不慣れで、手際よくできるものではありません。
相続登記は、相続手続の中でも手間がかかる難しい手続です。
相続登記は難しい手間がかかる手続なので、司法書士などの専門家に依頼するでしょう。
相続手続で挫折しがちなのは、戸籍謄本などの書類収集や遺産分割協議書の作成です。
書類収集や遺産分割協議書の作成は、司法書士に依頼することができます。
司法書士が戸籍謄本や遺産分割協議書を準備したうえに、法務局の厳重な審査をします。
法務局の審査が通った戸籍謄本や遺産分割協議書だから、銀行などの相続手続先で指摘があることはありません。
銀行などの独自書類の内容などに指摘があるとしても、簡単に済むことがほとんどでしょう。
相続手続をスムーズに進めたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
所有者死亡後の抵当権抹消登記
1登記簿謄本に抵当権があったら金融機関に確認
①不動産の登記簿謄本はだれでも取得できる
登記簿とは、法務局に備えてある帳簿のひとつです。
不動産の登記簿謄本は、日本中どこの法務局でも取得することができます。
不動産の登記簿謄本は、だれでも取得することができます。
登記簿を見ると、不動産の権利関係を確認することができます。
登記簿謄本を取得すると、「全部事項証明書」と記載されています。
全部事項証明書、登記簿謄本、登記事項証明書は、同じものです。
②不動産の権利関係は登記簿謄本で確認できる
被相続人が不動産を保有していた場合、不動産は相続財産になります。
不動産の権利関係は、登記簿謄本で確認します。
登記簿謄本は、相続登記の必要書類ではありません。
相続登記で法務局に提出する必要がなくても、登記簿謄本を準備します。
登記簿謄本がないと、不動産の権利関係が分からないからです。
③抵当権が見つかったら金融機関に確認
(1)登記簿謄本を見ても借金の返済状況は分からない
登記簿謄本を確認すると、抵当権が見つかることがあります。
抵当権とは、借金を滞らせたとき取り上げて売り払う権利です。
借金を完済したら、抵当権は自動で消滅します。
借金を完済しても、抵当権の登記は自動で消滅しません。
借金を完済しても、金融機関が自動で抵当権抹消登記をしてくれることはありません。
登記簿謄本に抵当権の登記が見つかった場合、借金の返済状況を確認する必要があります。
(2)金融機関に相続人であることの証明が必要
借金の返済状況は、重要な個人情報です。
借金の返済状況を照会しても、債務者以外の人は回答してもらえません。
債務者が死亡した場合、相続人であることを証明して借金の返済状況を照会します。
被相続人の借金の返済状況を照会する場合、戸籍謄本が必要です。
戸籍謄本で債務者の死亡と照会者が相続人であることを証明できるからです。
(3)返済中は抵当権は抹消できない
借金の返済状況を照会したところ、借金の返済中であることがあります。
借金の返済中である場合、抵当権は消滅しません。
抵当権は生きているから、抵当権抹消登記をすることはできません。
借金を完済してから、抵当権の登記を抹消します。
(4)団体信用生命保険で住宅ローン完済になるか確認する
被相続人が住宅ローンを組む場合、団体信用生命保険に加入していることがあります。
団体信用生命保険とは、加入者が住宅ローンを返済中に死亡や障害状態になったとき、保険金によって住宅ローンが弁済される保険です。
住宅ローンの審査では、団体信用生命保険加入が条件になっていることが多いものです。
団体信用生命保険に加入していれば、住宅ローンは団体信用生命保険で返済されることが多いでしょう。
団体信用生命保険で返済されるか、金融機関で確認することができます。
(5)借金が残っていたら金融機関に相談する
被相続人が借金を返済中に死亡した場合、残った借金は相続財産です。
借金が残っている場合、今後の返済について金融機関に相談します。
④抵当権抹消書類は送られてくる
登記簿謄本に抵当権の登記が残ったままでも、借金は完済していることがあります。
借金を完済したら、抵当権は自動で消滅します。
借金を完済しても、抵当権の登記は自動で消滅しません。
借金を完済すると、金融機関から抵当権抹消登記のための書類が交付されます。
金融機関から交付された抵当権抹消書類を使って、抵当権抹消登記を申請します。
抵当権抹消登記を申請すると、抵当権の登記が抹消されます。
2所有者死亡後の抵当権抹消登記
①基本は相続登記をしてから抵当権抹消登記
(1)相続登記には3年の期限がある
令和6年(2024年)4月1日から、相続登記は義務になりました。
相続登記の期限は、3年です。
相続登記の期限3年のスタートは、知ってからです。
期限3年以内に登記義務を果たさない場合、ペナルティーの対象になります。
令和6年4月1日以降に発生した相続は、もちろん対象になります。
令和6年4月1日以前発生の相続も、義務化の対象です。
令和6年4月1日以前発生の相続では、令和6年4月1日に期限3年がスタートします。
令和6年4月1日以前発生の相続は、令和9年3月31日までに申請する義務があります。
(2)所有者が死亡したら相続登記が必要
被相続人が不動産を保有していた場合、相続登記が必要です。
抵当権が付いた不動産に相続登記をすることは、よくあることです。
所有者が死亡したら、まず相続登記をするのが一般的です。
(3)相続登記をしてから抵当権抹消登記をする
基本は、相続登記をしてから抵当権抹消登記の順番です。
抵当権が消滅しても、抵当権の登記は自動で消えません。
抵当権の登記を抹消するためには、抵当権抹消登記を申請する必要があります。
相続登記をしてから抵当権抹消登記をすると、手続がスムーズです。
相続登記をしてからと言っても、相続登記の登記完了を待つ必要はありません。
相続登記を申請してから抵当権抹消登記を申請すれば、問題がありません。
登記申請は、受付順に審査されるからです。
実務的にも、相続登記をしてから抵当権抹消登記をするケースがほとんどです。
(4)相続登記と抵当権抹消登記は連件で申請できる
被相続人が不動産を保有していた場合、相続登記が必要です。
抵当権が消滅したら、抵当権抹消登記が必要です。
相続登記と抵当権抹消登記は、別の申請です。
同一管轄であれば、複数の登記申請をまとめて提出することができます。
相続登記の申請書と抵当権抹消登記の申請書を連件で、提出することができます。
②抵当権抹消書類に有効期限はない
被相続人の自宅などで遺品整理をしていると、古い抵当権抹消書類が見つかることがあります。
抵当権抹消書類に、有効期限はありません。
たとえ金融機関の代表者が退任しても、金融機関の委任状として使うことができます。
抵当権が消滅した当時の抵当権抹消書類を使って、抵当権抹消登記をすることができます。
③抵当権抹消書類は再発行できる
借金を完済してから長期間経過している場合、抵当権抹消書類を紛失していることがあります。
抵当権抹消書類を紛失した場合、金融機関に再発行を依頼することができます。
相続人が再発行を依頼する場合、あらためて相続人であることの確認がされます。
相続人であることの確認は、抵当権抹消書類の再発行に限定した話ではありません。
抵当権や団体信用生命保険の状況を金融機関に確認するときも、まず相続人であることを確認されます。
金融機関によっては、再発行手数料がかかります。
④金融機関に合併があると手続が複雑
抵当権者である金融機関が合併などの組織再編をしていることがあります。
抵当権者が合併などの組織再編をしている場合、単純に抵当権抹消登記するだけでは済まなくなります。
抵当権抹消登記の前提として、抵当権移転登記が必要になるからです。
不動産の登記簿謄本を見るだけでは、抵当権抹消登記だけでいいのか分かりません。
どのような組織再編をしたのか、専門的な調査をしないと判断できません。
どのよう登記申請が必要になるのか、事実関係を確認して判断します。
抵当権移転登記が必要なのに適切に登記申請をしないと、抵当権抹消登記ができなくなります。
⑤相続登記前に抵当権抹消登記ができるケースがある
(1)相続登記前に抵当権抹消登記はテクニカル
被相続人が生前に借金を完済していた場合、その時点で抵当権は消滅しています。
生前に抵当権が消滅していたケースでは、相続登記前に抵当権抹消登記をすることができます。
相続登記前に抵当権抹消登記をする方法は、テクニカルな方法です。
相続登記後に抵当権抹消登記をする方法と比べると、複雑な登記になります。
必要書類も多くなるので、申請自体の難易度が上がります。
わざわざ相続登記前に抵当権抹消登記をする必要はないでしょう。
生前に借金を完済していても、相続登記を先行させる方が一般的です。
相続登記前に抵当権抹消登記をする方法は、おすすめするものではありません。
遺産分割協議が長引いて相続登記ができない場合などで、抵当権だけでも抹消したいときに、活用します。
(2)抵当権抹消登記をしても相続登記は省略できない
生前に抵当権が消滅していたケースでは、相続登記前に抵当権抹消登記をすることができます。
抵当権抹消登記をするだけなら、相続登記をする必要がない点が注目されがちです。
相続登記前に抵当権抹消登記をしても、相続登記は省略できません。
令和6年(2024年)4月1日から、相続登記は義務になったからです。
被相続人が不動産を保有していた場合、相続登記が必要です。
期限3年以内に登記義務を果たさない場合、ペナルティーの対象になります。
ペナルティーの内容は、10万円以下の過料です。
3相続登記を司法書士に依頼するメリット
大切な家族を失ったら、大きな悲しみに包まれます。
やらなければいけないと分かっていても、気力がわかない方も多いです。
相続手続きは一生のうち何度も経験するものではないため、だれにとっても不慣れで手際よくできるものではありません。
相続登記は、相続手続の中でも手間がかかる難しい手続です。
不動産は重要な財産であることが多いので、法務局は厳重な審査をします。
一般の人にとって些細なことと思えるようなことでやり直しになります。
売却する予定がないのなら、先延ばししたい誘惑にかられるかもしれません。
実は、相続手続をスムーズにするコツがあります。
それは、はじめに相続登記をすることです。
相続登記は難しい手間がかかる手続なので、司法書士などの専門家に依頼するでしょう。
相続手続で挫折しがちなのは、戸籍謄本などの書類収集や遺産分割協議書の作成です。
書類収集や遺産分割協議書の作成は、司法書士に依頼することができます。
司法書士が戸籍謄本や遺産分割協議書を準備したうえに、法務局の厳重な審査をします。
法務局の審査が通った戸籍謄本や遺産分割協議書だから、銀行などの相続手続先で指摘があることはありません。
銀行などの独自書類の内容などに指摘があるとしても、簡単に済むことがほとんどでしょう。
相続手続をスムーズに進めたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続登記の前に相続人の一人が死亡
1相続人が死亡すると相続手続が複雑になる
①数次相続は相続手続中に相続人が死亡
相続が発生したら、相続手続をします。
相続手続をしている途中で、相続人が死亡することがあります。
数次相続とは、相続手続中に相続人が死亡して新たな相続が発生することです。
複数の相続があると、相続手続が複雑になります。
②代襲相続は相続人になるはずの人が先に死亡
数次相続と代襲相続は、どちらも相続が複雑になる例です。
数次相続は、相続が発生したときに元気だった相続人が死亡することです。
代襲相続は、相続が発生する前に相続人になるはずだった人が先に死亡することです。
複数の相続があると、相続手続が複雑になります。
③数次相続と代襲相続で遺産分割協議に参加する人が変わる
遺産分割協議とは、相続財産の分け方について相続人全員でする話し合いです。
遺産分割協議中に、相続人が死亡することがあります。
死亡した相続人は、遺産分割協議から除外することはできません。
遺産分割協議成立には、相続人全員の合意が必要だからです。
遺産分割協議中に相続人が死亡した場合、遺産分割協議に参加する権利義務は死亡した相続人の相続人に相続されます。
代襲相続では、死亡した相続人の直系卑属が遺産分割協議に参加します。
相続人になるはずだった人の配偶者は、遺産分割協議に参加しません。
代襲相続人は、死亡した相続人の直系卑属のみだからです。
数次相続では、死亡した相続人の相続人が遺産分割協議に参加します。
遺産分割協議に参加すべき人が参加していない場合、相続財産の分け方の合意は無効になります。
遺産分割協議に参加すべきでない人が参加している場合、相続財産の分け方の合意は無効になります。
遺産分割協議に参加すべき人を間違えると、遺産分割協議は無効になります。
遺産分割協議に参加すべき人は、慎重に判断する必要があります。
2相続人の一人が死亡すると遺産分割協議が難しくなる
①遺産分割協議に参加する権利義務が相続される
遺産分割協議成立には、相続人全員の合意が必要です。
遺産分割協議中に相続人が死亡しても、他の相続人だけで遺産分割協議を成立させることはできません。
遺産分割協議に参加する権利と義務は、死亡した相続人の相続人に相続されます。
死亡した相続人の相続人が遺産分割協議に参加します。
②数次相続で遺産分割協議が難しくなる理由
理由(1)遺産分割協議に参加する人が増える
数次相続があると、死亡した相続人の相続人が遺産分割協議に参加します。
単純に、遺産分割協議に参加する人が増えます。
遺産分割協議に参加する人が増えると、話し合いがまとまりにくくなります。
理由(2)死亡した相続人の相続人は関係が薄い
死亡した相続人の相続人は、関係が薄い人であることが多いでしょう。
ときには面識がない相続人が遺産分割協議に参加します。
関係が薄い相続人は、感情的な共有がありません。
関係が薄い相続人がいると、話し合いがまとまりにくくなります。
理由(3)利害関係が一致しない
数次相続では、複数の相続が発生しています。
本来、最初の相続と次の相続は別の相続です。
実際には、介護負担や生前の経済的援助が絡みあっています。
遺産分割協議に参加する人の利害関係が一致しないと、話し合いがまとまりにくくなります。
③遺産分割協議は口頭で成立する
相続人全員の合意がまとまったら、遺産分割協議は成立します。
遺産分割協議は、口頭でも成立します。
遺産分割協議書は、合意内容の証明書に過ぎないからです。
遺産分割協議書を作成しなくても、遺産分割協議は成立します。
遺産分割協議書作成は、効力発生要件ではないからです。
④相続人が死亡しても遺産分割協議はやり直し不要
遺産分割協議書を作成する前に合意した相続人が死亡しても、成立した遺産分割協議は有効のままです。
遺産分割協議書を作成して、遺産分割協議が成立するわけではないからです。
遺産分割協議は成立後に相続人が死亡しても、遺産分割協議をやり直す必要はありません。
遺産分割協議書作成前に死亡しても、成立した遺産分割協議は有効のままです。
⑤死亡した相続人の相続人が遺産分割協議書に記名押印
遺産分割協議書を作成する前に相続人が死亡しても、遺産分割協議は無効になりません。
遺産分割協議書を作成する前に相続人が死亡した場合、合意内容は死亡した相続人の相続人全員が証明します。
死亡した相続人の相続人全員が事情を知らないと、遺産分割協議書に記名押印をしないでしょう。
遺産分割協議が成立していないのではないかと、疑問を持つ可能性があります。
遺産分割協議が成立していないと主張されたら、遺産分割協議の成立を証明できません。
遺産分割協議は成立していたはずなのに、やり直すことになるでしょう。
遺産分割協議書は、合意内容の証明書です。
相続人全員の合意がまとまったら、速やかに遺産分割協議書に取りまとめます。
遺産分割協議書は、死亡した相続人の相続人とトラブル防止に役立ちます。
3相続登記の前に相続人の一人が死亡
①不動産の取得者が相続登記
被相続人が不動産を保有していた場合、不動産の名義変更をします。
相続登記とは、不動産の名義変更です。
相続登記は、不動産を取得する人が申請します。
他の相続人が死亡しても、不動産を取得する人は相続登記を申請できます。
②死亡した相続人名義で相続登記ができる
相続人全員による合意がまとまったら、遺産分割協議は成立し終了します。
遺産分割協議成立後に相続人が死亡しても、遺産分割協議は無効になりません。
死亡した相続人が不動産を取得する合意は、有効です。
成立した遺産分割協議に基づいて、相続登記をすることができます。
不動産を取得する相続人が死亡しても、遺産分割協議は無効になりません。
不動産を取得する相続人が死亡しても、相続登記をすることができます。
登記申請をするときにはすでに死亡していたとしても、生前に相続していたからです。
生前に相続したことを公示するため、死亡した人名義で相続登記をすることができます。
死亡した相続人は、生前に不動産を取得したからです。
死亡した人名義で相続登記をする場合、死亡した相続人の相続人が申請します。
③被相続人ごとに相続登記をするのが原則
相続登記は、相続が発生するごとに申請するのが原則です。
2回相続が発生しているのであれば2回相続登記をします。
3回相続が発生しているのであれば3回相続登記をします。
被相続人ごとに、相続登記をするのが原則です。
④相続関係説明図はまとめて作成できる
相続登記を申請する場合、相続関係説明図を添付します。
相続関係説明図とは、被相続人から見てどのような続柄の人が相続人であるのか家系図状に整理した書類です。
相続関係説明図は単に説明書類で、法定相続情報一覧図のような公的書類ではありません。
相続関係説明図は、分かりやすく自由に書くことができます。
複数の相続が発生している場合、まとめて1通の相続関係説明図に取りまとめることができます。
複数の相続をまとめることができるから、相続関係を一覧することができます。
相続関係説明図は、複数の相続をまとめて作成できます。
⑤条件を満たせばまとめて相続登記ができる
条件を満たせば、まとめて相続登記をすることができます。
まとめて相続登記をする条件は、次のとおりです。
・「登記の目的」が同一であること
・「登記原因」が同一であること
・「申請人」が同一であること
上記の条件を満たさない場合、まとめて相続登記をすることはできません。
⑥最終の相続人にまとめて相続登記ができる例外
数次相続があったときの相続登記は、被相続人の数だけ相続登記をするのが原則です。
複数の相続が発生した場合であっても、まとめて相続登記ができる例外があります。
中間の相続人が一人だけのケースでは、まとめて最終の相続人にすることができます。
相続は、戸籍を調べれば相続関係が判明します。
権利変動の途中の事実を省略してまとめて登記をしても、問題が少ないためと考えられています。
⑦相続人が一人になると中間の相続は法定相続
遺産分割協議中に相続人が死亡すると、死亡した相続人の相続人が遺産分割協議に参加します。
死亡した相続人の相続人が他の相続人である場合、相続人が一人になることがあります。
遺産分割協議中に相続人が一人になると、遺産分割協議はできません。
遺産分割協議は、話し合いだからです。
遺産分割協議の余地がありません。
遺産分割協議は、不可能です。
遺産分割協議が成立しないまま相続人が一人になると、中間の相続は法定相続です。
中間の相続人が一人だけにすることができなくなります。
最終の相続人にまとめて相続登記ができる例外は、適用できません。
⑧最後の相続人が協議内容を証明できる
遺産分割協議が成立しないまま相続人が一人になると、遺産分割協議の余地がありません。
遺産分割協議が成立したのに、遺産分割協議書を作成前に相続人が死亡することがあります。
遺産分割協議は、口頭の合意で成立します。
相続人が死亡しても、遺産分割協議の効力はなくなりません。
遺産分割協議が成立してから相続人が一人になっても、遺産分割協議は有効のままです。
最後の相続人は、遺産分割協議の内容を証明することができます。
遺産分割協議が成立した後だから、法定相続にする必要はありません。
最後の相続人が一人になっても、まとめて相続登記ができる例外を適用することができます。
⑨中間の相続人の固有の財産は別で相続登記
複数の相続があっても、中間の相続人が一人である場合、まとめて相続登記をすることができます。
中間の相続人が不動産を持っていることがあります。
最初の被相続人の不動産と中間の相続人の不動産について、まとめて相続登記をすることができません。
最初の被相続人の不動産と中間の相続人の不動産では、登記原因が違うからです。
中間の相続人の固有の財産は、別で相続登記をします。
3相続登記を司法書士に依頼するメリット
相続が発生すると、相続人はたくさんの相続手続に追われて悲しむ暇もありません。
ほとんどの方は相続を何度も経験するものではないから、手続に不慣れで聞き慣れない法律用語でへとへとになります。
一般的にいって、相続登記は、その中でも難しい手間のかかる手続です。
不動産は重要な財産であることが多いので、一般の方からすると些細なことと思えるようなことでやり直しになります。
簡単そうに見えても、思わぬ落とし穴があることもあります。
数次相続が発生している場合、難易度は高くなります。
インターネットなどの情報では、どうしたらいいか分からないことも多いでしょう。
司法書士はこのような方をサポートしております。
相続登記を自分でやってみたけど、挫折した方の相談も受け付けております。
相続登記をスムーズに完了させたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
マンションの相続登記をする方法
1登記簿で敷地権の有無を確認する
①敷地権付マンションは土地利用権と建物の権利が一体化している
マンションには、敷地権がついているマンションと敷地権がないマンションがあります。
敷地権付マンションは、土地利用権と建物の権利が一体化しています。
敷地権とは、建物の権利と一体化した土地利用権です。
土地利用権だけ、売買することはできません。
建物の権利だけ、担保に差し出すことはできません。
敷地権付マンションは、建物について名義変更をすると自動で土地にも効力が及びます。
敷地権付マンションは、土地利用権と建物の権利が一体化しているからです。
②敷地権がないマンションは土地利用権と建物の権利が一体化していない
敷地権の制度は、昭和59年(1984年)1月1日にスタートしました。
新しいマンションのほとんどは、敷地権が付いています。
敷地権の制度がスタートする前に建てられたマンションは、一体化していないことがあります。
建物の権利とは別に、土地利用権があります。
多くの場合、土地利用権はマンションの持ち主全員で共有しています。
敷地権がないマンションは、建物について名義変更をしても自動で土地にも効力が及びません。
あらためて土地について、名義変更が必要になります。
土地利用権と建物を同じ人が相続する場合、1通でまとめて申請するのが一般的です。
③敷地権の有無は登記簿で確認できる
不動産の登記簿は、だれでも取得することができます
敷地権の有無は、登記簿で確認できます。
敷地権付マンションの場合、表題部(専有部分の建物の表示)に続いて、表題部(敷地権の表示)が記載されています。
敷地権がないマンションの場合、表題部(専有部分の建物の表示)のみで、敷地権の表示は記載されていません。
同じ建物なのに、敷地権付マンションと敷地権がないマンションが混在しているケースがあります。
該当の建物の登記簿謄本を見て、確認します。
2マンションの相続登記をする方法
手順①相続するマンションを特定する
被相続人がマンションを保有していた場合、固定資産税を納めていたはずです。
固定資産税の納税義務者には、固定資産税の納税通知書と課税明細書が送られてきます。
固定資産税の課税明細書を見ると、対象になる不動産が記載されています。
固定資産税の課税明細書を参考にして、登記簿謄本を取得します。
登記簿謄本を見て、敷地権があるマンションか敷地権がないマンションか確認します。
手順②相続人を確定する
相続人になる人は、法律で決められています。
相続手続先に対しては、相続人になる人を客観的に証明する必要があります。
客観的証明するとは、戸籍謄本を準備することです。
被相続人の出生から死亡までの連続した戸籍謄本は、どのような相続でも必要になります。
相続人の戸籍謄本は、相続が発生した後に取得します。
相続が発生した時点で、相続人が生きていたことを証明する必要があるからです。
手順③遺産分割の方法を決める
(1)遺言書のとおり相続
被相続人が生前に、遺言書を作成していることがあります。
遺言書がある場合、遺言書の内容どおりに遺産分割をすることができます。
遺言書を作成する場合、公正証書遺言か自筆証書遺言を作成することがほとんどです。
公正証書遺言とは、遺言内容を公証人に伝え公証人が取りまとめる遺言書です。
公正証書遺言は、直ちに執行することができます。
自筆証書遺言とは、自分で書いて作る遺言書です。
自宅などで見つけた遺言書は、家庭裁判所に提出して検認期日で開封してもらいます。
検認が必要なのに検認していないと、相続手続を進められなくなります。
(2)遺産分割協議で分け方の合意
相続が発生したら、被相続人の財産は相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決定します。
遺産分割協議とは、相続財産の分け方について相続人全員でする話し合いです。
相続人全員の合意がまとまったら、合意内容を遺産分割協議書に取りまとめます。
遺産分割協議書とは、相続人全員による合意内容の証明書です。
合意内容に間違いがないか、相続人全員に確認してもらいます。
合意内容に間違いがなければ、相続人全員が記名し実印で押印します。
遺産分割協議書の押印が実印によることを確認するため、印鑑証明書を添付します。
手順④添付書類を準備
(1)遺言書がある場合
・被相続人の除籍謄本
・相続人の現在戸籍
・被相続人の住民票の除票または戸籍の附票
・不動産を相続する人の住民票または戸籍の附票
・遺言書
・遺言書検認証明書
・固定資産税評価証明書
(2)遺言書がない場合
・被相続人の出生から死亡までの連続した戸籍謄本
・相続人の現在戸籍
・被相続人の住民票の除票または戸籍の附票
・不動産を相続する人の住民票または戸籍の附票
・遺産分割協議書
・相続人全員の印鑑証明書
・固定資産税評価証明書
手順⑤相続関係説明図の作成
相続関係説明図とは、相続関係を説明するための資料です。
被相続人を中心にして、どのような関係の人が相続人になるのか家系図のように記載します。
相続関係説明図を提出しても、戸籍謄本一式は提出する必要があります。
相続関係説明図があると、相続関係が一目で分かります。
相続関係説明図を提出すると、手続が容易になるため申請書に添付します。
手順⑥登記免許税の計算
登記申請をするとき、登録免許税を納めます。
登録免許税とは、名義変更で課される税金です。
相続登記をするとき、登録免許税が課されます。
登録免許税は、固定資産税評価額を基にして計算します。
固定資産税評価額は、固定資産税の課税明細書に記載されています。
相続登記における登録免許税は、税率1000分の4です。
登録免許税は、申請人が計算して納入します。
登記申請書に収入印紙を貼り付けて、納入します。
収入印紙は、次の場所で購入することができます。
・郵便局
・法務局の印紙売りさばき窓口
・コンビニエンスストア
登録免許税を納入しないと、相続登記は却下されます。
手順⑦法務局へ提出
登記申請書と必要書類を取りまとめて、法務局へ提出します。
提出先は、マンションの所在地を管轄する法務局です。
例えば、名古屋市中区のマンションであれば、名古屋法務局本局が管轄です。
法務局の管轄は、法務局のホームページで確認することができます。
法務局の窓口に出向いて提出することもできるし、郵送で提出することもできます。
提出書類に不足や不備があれば、法務局から指摘があります。
軽微な不足や不備であれば、補正をすることができます。
重大な不足や不備であれば、いったん取下げてやり直しになります。
手順⑧登記完了
提出した書類に問題がなければ、登記が完了します。
登記完了後、権利証と登記完了証を受け取ります。
3相続登記義務化で期限は3年
①令和6年(2024年)4月1日から相続登記は義務
令和6年4月1日から相続登記は、3年以内に登記申請をする義務が課されました。
相続登記の期限3年のスタートは、知ってからです。
自己のために相続の開始があったことを知って、かつ、不動産を取得することを知った日から、スタートします。
②令和6年(2024年)4月1日以前の相続も義務化の対象になる
令和6年4月1日以降に発生した相続は、もちろん対象になります。
令和6年4月1日以前発生の相続も、義務化の対象です。
令和6年4月1日以前発生の相続では、令和6年4月1日に期限3年がスタートします。
令和6年4月1日以前発生の相続は、令和9年3月31日までに申請する義務があります。
③期限までに登記申請をしないと10万円以下のペナルティー
相続登記の期限3年以内に登記申請をしないと、10万円以下のペナルティーの対象になります。
ペナルティーは行政罰だから、前科は付きません。
ペナルティーを払っても、相続登記を代わりにやってくれることはありません。
④相続人申告登記で義務を果たす
相続人申告登記とは、相続人が法務局に対し自分が相続人であることを申告する制度です。
申告に基づいて、登記官が職権で相続人の住所や氏名を登記に付記します。
相続人申告登記をしたことで、相続登記の義務を履行したと扱われます。
相続人申告登記は、相続登記の義務を履行しやすくする制度です。
⑤相続人申告登記は相続登記の代替ではない
相続人申告登記に、名義変更の効果はありません。
相続人申告登記をしても、あらためて相続登記は必要です。
相続人申告登記をしても相続登記は必要だから、二度手間になります。
結局のところ、相続人申告登記はペナルティーを免れることができる効果があるだけです。
相続人申告登記は、相続登記の代替ではありません。
4住宅ローン完済なら抵当権抹消登記が必要
①団体信用生命保険加入で住宅ローンが完済になる
被相続人が住宅ローンを組む場合、団体信用生命保険に加入していることがあります。
団体信用生命保険は、加入者が住宅ローンを返済中に死亡や障害状態になったとき、保険金によって住宅ローンが弁済される保険です。
団体信用生命保険に加入していた場合、保険金で住宅ローンの返済が不要になります。
②住宅ローン完済で抵当権消滅しても登記は自動で消えない
マンション購入で住宅ローンを組む場合、マンションに抵当権を設定しています。
抵当権とは、ローンの返済ができなくなったときに備えて担保に取る権利です。
団体信用生命保険の保険金で住宅ローンが完済になった場合、抵当権は自動で消滅します。
抵当権が消滅しても、抵当権の登記は自動で消滅しません。
金融機関が自動で、抵当権抹消登記をしてくれることはありません。
③マンションの所有者が抵当権抹消登記を申請
団体信用生命保険の保険金は、死亡後すぐに支払われるわけではありません。
保険金の請求後、保険会社の審査があるからです。
通常、保険会社の審査は1~2か月ほどかかります。
住宅ローンが完済になった後、抵当権抹消登記のための申請書類が届きます。
相続登記と抵当権抹消登記がある場合、連件で申請することができます。
相続登記と抵当権抹消登記がある場合、相続登記が先で抵当権抹消登記が後です。
登記申請書に付せんをつけて、「1件目」「2件目」などと表示して申請します。
抵当権の登記が残ったままだと、売却や融資の場面で困ります。
抵当権の抹消書類が届いたら、速やかに登記申請をします。
5相続登記を司法書士に依頼するメリット
相続が発生すると、相続人は悲しむ暇もなく相続手続に追われます。
ほとんどの人は相続手続は不慣れで、聞き慣れない法律用語で疲れ果ててしまいます。
インターネットの普及で多くの人は簡単に多くの情報を手にすることができるようになりました。
多くの情報の中には正しいものも、適切でないものも同じように混じっています。
登録免許税の計算を間違えた場合、法務局から補正指示がされます。
計算間違いで納付不足の場合、追加納付をすれば済みます。
計算間違いで納め過ぎの場合、過誤納額還付請求書を提出すれば、還付してもらえます。
登録免許税が還付されるまでに、1か月程度かかります。
司法書士は登記の専門家です。
スムーズに相続登記を完了させたい方は司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続登記と相続人申告登記のちがいは役割と目的
1相続登記と相続人申告登記のちがいは役割と目的
①相続登記は不動産の名義変更
被相続人が不動産を保有していた場合、不動産の名義変更を行います。
相続登記とは、不動産の名義変更です。
不動産の登記簿謄本は、だれでも取得することができます。
だれでも、不動産の権利関係を確認することができます。
だれでも不動産の権利関係を確認できるから、安心して不動産取引をすることができます。
②相続人申告登記で相続登記の義務を履行
令和6年(2024年)4月1日から、相続登記をする義務が課されました。
相続登記の期限は、3年です。
相続登記の期限3年を経過すると、ペナルティーの対象になります。
さまざまな事情から、3年以内に相続登記が難しいことがあるでしょう。
相続人申告登記をすると、相続登記の義務を履行したと扱われます。
相続登記の義務を履行したと扱われるから、相続登記義務化のペナルティーを回避することができます。
相続人申告登記をしても、不動産の名義変更はされません。
相続人申告登記には、相続登記義務化のペナルティーを回避する効果があるだけです。
③相続登記と相続人申告登記は選ぶものではない
相続登記は、不動産の名義を変更する本来の手続です。
相続人申告登記では、不動産の名義は変更されません。
相続登記と相続人申告登記は、選ぶものではありません。
相続登記と相続人申告登記は、役割と目的が異なるからです。
相続登記と相続人申告登記は、時間軸で連続する関係です。
相続登記は到達点であり、相続人申告登記は到達点までの猶予手段です。
前提が異なるから、相続登記と相続人申告登記を比べて選択するものではありません。
相続登記ができるなら、相続登記をします。
相続登記ができないなら、相続人申告登記を選択せざるを得ません。
相続登記と相続人申告登記は、法的効果が代替関係にありません。
相続登記と相続人申告登記は、状況に応じて使われるものです。
相続人申告登記は、やむを得ず選択する救済措置です。
2相続登記の役割と目的
①相続登記で所有者を対外的に公示する
相続登記をすると、不動産の名義が相続人に変更されます。
相続登記をすることで、権利取得が対外的に公示されます。
登記簿謄本を取得すると、名義変更された所有者を確認することができます。
相続登記は、不動産の権利関係を対外的に公示する手段です。
②登記がないと権利取得を第三者に主張できない
不動産に対する権利が変動した場合、登記をします。
権利変動した場合で最もイメージしやすいものは、不動産を購入して所有権を取得した場合でしょう。
不動産を購入して所有権を取得した場合、購入したタイミングですぐに所有権移転登記をします。
登記をしていないと、不動産に対して権利主張をする人が現れた場合に負けてしまうからです。
不動産を購入して所有権を取得したはずなのに、見知らぬ人が不動産は自分のものだから明け渡して欲しいと言ってくるようなケースです。
登記がある場合、不動産は自分のものだから明け渡す必要はないと言い返すことができます。
登記がない場合、不動産を明け渡さなければならなくなるかもしれません。
せっかく不動産を購入したのに、不動産を明け渡さなければならなくなることは何としても避けたいはずです。
不動産は自分のものだと主張するために、購入したタイミングですぐに所有権移転登記をします。
所有権移転登記をしない場合、所有者が不利益を受けます。
所有権移転登記をしない場合、所有者は第三者に対して権利主張ができません。
所有権移転登記をすることで、第三者に権利主張をすることができます。
所有権移転登記をすることで、所有者が対外的に公示されます。
所有者が対外的に公示されることで、第三者に対して権利主張をすることができます。
相続による所有権移転も、同様です。
相続による所有権移転登記をしない場合、所有者は第三者に対して権利主張ができません。
相続による所有権移転登記をすることで、第三者に権利主張をすることができます。
③不動産を売却する前提として相続登記が必要
相続登記をしないと、不動産の名義は被相続人のままです。
相続が発生した後、不動産を売却したいことがあるでしょう。
不動産の売却をする場合、相続登記を省略できません。
登記簿を確認しても、処分権限を持つ人が分からないからです。
だれが処分権限を持つか分からないまま、不動産業者は媒介契約を締結することはできません。
だれが処分権限を持つか分からないまま、買主は不動産の売買契約を締結することはできません。
だれが処分権限を持つか分からないまま、金融機関はローン審査を通しません。
不動産を売却する前提として、相続登記が必要です。
④相続登記の義務の履行
令和6年(2024年)4月1日から、相続登記をする義務が課されました。
相続登記の期限は、3年です。
相続登記の期限3年を経過すると、ペナルティーの対象になります。
令和6年(2024年)4月1日以前に発生した相続も、義務化の対象です。
相続登記がされていないと、所有者がだれなのか分からなくなります。
不動産を売ってほしい場合だれにお願いしたらいいのか、登記簿を見ても分かりません。
例えば、公共事業のために土地を売ってほしい場合、所有者が分からないと公共事業ができなくなります。
社会全体にとって、大きな損失でしょう。
社会全体の利益のため、相続登記が義務化されました。
3相続人申告登記の役割と目的
①相続人申告登記は相続登記義務化の救済措置
相続人申告登記をすると、相続登記の義務を履行したと扱われます。
相続人申告登記は、相続登記義務化によるペナルティーを回避する救済措置です。
相続人申告登記をした人だけ、ペナルティーを回避することができます。
相続人申告登記をしない人は、相続登記の義務を履行したと扱われません。
一部の相続人が相続人申告登記をしても、他の相続人にはペナルティーが課される可能性があります。
相続登記の義務は、各相続人が負担する個別の義務だからです。
②相続人申告登記で名義変更はされない
相続人申告登記は、法務局に対して相続人であることを申告する制度です。
相続人申告登記をすると、登記簿に相続人であることが記録されます。
不動産の登記簿謄本を取得すると、相続人であることが確認できます。
相続人であることが登記されても、名義変更ではありません。
名義は、被相続人のままです。
相続人申告登記をするケースは、遺産分割協議がまとまらないケースが多いでしょう。
遺産分割協議とは、相続財産の分け方について相続人全員でする話し合いです。
相続人全員の合意がまとまったら、遺産分割協議は成立します。
遺産分割協議が成立したら、あらためて相続登記が必要です。
相続人申告登記をしても、名義変更はされないからです。
③相続人申告登記のまま売却はできない
相続人申告登記をすると、登記簿に相続人であることが記録されます。
相続人は、不動産を取得する可能性がある人に過ぎません。
相続人は、不動産を取得しない可能性がある人とも言えます。
不動産を取得する可能性がある人に過ぎないから、処分権限があるか分かりません。
不動産の売却をする場合、相続登記を省略できません。
相続人申告登記をしても、名義は被相続人のままだからです。
相続人申告登記のまま、不動産を売却することはできません。
④相続人申告登記をしても相続登記
相続人申告登記をすると、相続人であることが記録されます。
登記簿謄本を取得すると、相続人であることが公示されます。
相続人申告登記をしても、不動産の名義変更はされません。
相続人であることが公示されても、不動産を取得する可能性があるに過ぎません。
相続人であることが公示されても、不動産を取得しない可能性もあります。
登記簿を見ても、客観的にはだれが所有者なのか分からないと言えます。
売却などの権限があるのか、分からない状態のままです。
相続人申告登記をしても、あらためて相続登記が必要です。
結局のところ、二度手間になります。
⑤相続人申告登記を利用する典型的ケース
ケース(1)遺産分割協議がまとまらない
遺産分割協議成立には、相続人全員の合意が不可欠です。
遺産分割協議が成立した後に、相続登記をするのが一般的です。
遺産分割協議がまとまらないと、相続登記ができなくなります。
遺産分割協議がまとまらなくても、相続登記義務化の期限3年は経過します。
遺産分割協議がまとまらなくても、ペナルティーの対象になります。
相続人申告登記は、相続登記義務化によるペナルティーを回避する救済措置です。
相続人全員が相続人申告登記をして、ペナルティーを回避することができます。
ケース(2)一部の相続人と連絡が取れない
さまざまな事情がある相続人が、見つかることがあります。
例えば、疎遠な相続人、行方不明の相続人、認知症の相続人です。
相続人本人の意思とは無関係に、さまざまな事情から連絡が取れないことがあります。
連絡が取れなくても、相続登記義務化の期限3年は経過します。
連絡が取れない相続人を待たずに、相続人申告登記をすることができます。
相続人申告登記は、各相続人が単独で申請できるからです。
ケース(3)相続人の確定に時間がかかる
相続が発生したら、相続人調査をします。
相続登記をするためには、戸籍謄本による正確な調査が必要です。
相続関係が複雑である場合、相続人確定に時間がかかります。
相続登記義務化によるペナルティーを回避するため、相続人申告登記をすることができます。
| 相続登記 | 相続人申告登記 | |
| 役割 | 所有者を公示 第三者に権利主張ができる | 相続人であると公示 相続登記の義務の履行 |
| 目的 | 権利関係の明確化 | ペナルティー回避 |
| 名義変更 | される | されない |
| 利用する時期 | 遺産分割協議成立後 | 遺産分割協議未了 |
4相続人申告登記は相続登記の代替手段ではない
理由①相続人申告登記で名義変更がされないから
相続登記をすると、不動産の名義変更がされます。
相続人申告登記をしても、不動産の名義変更はされません。
相続人申告登記をすると、相続人であることが記録されます。
相続人申告登記で名義変更がされないから、相続登記の代替手段にできません。
理由②相続人申告登記で権利主張はできないから
相続登記は不動産の名義変更がされるから、所有者として権利主張することができます。
相続人申告登記は不動産の名義変更がされないから、所有者として権利主張することができません。
相続人申告登記で権利主張はできないから、相続登記の代替手段にできません。
理由③相続人申告登記で不動産の売却ができないから
相続登記をすると、不動産の処分権限がある人を確認することができます。
相続人申告登記をしても、不動産の処分権限がある人を確認することができません。
不動産の名義人は、被相続人のままだからです。
相続人申告登記で不動産の売却ができないから、相続登記の代替手段にできません。
5相続登記を司法書士に依頼するメリット
大切な家族を失ったら、大きな悲しみに包まれます。
やらなければいけないと分かっていても、気力がわかない方も多いです。
相続手続は、一生のうち何度も経験するものではありません。
だれにとっても不慣れで、手際よくできるものではありません。
相続手続で使われる言葉は、法律用語です。
一般の方にとって、日常で聞き慣れないものでしょう。
不動産は重要な財産であることも多いものです。
登記手続は一般の方から見ると些細なことと思えるようなことで、やり直しになります。
日常の仕事や家事のうえに、これらのことがあると、疲労困憊になってしまうことも多いでしょう。
司法書士などの専門家から見れば、トラブルのないスムーズな相続手続であっても、多くの方はへとへとになってしまうものです。
相続手続に疲れてイライラすると、普段は温厚な人でも、トラブルを引き起こしかねません。
司法書士などの専門家は、このような方をサポートします。
相続手続でへとへとになったから先延ばしするより、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。