このページの目次
1農地の相続登記と必要な手続
①農地の相続で相続登記が必要
相続が発生したら、相続人は相続手続をします。
被相続人が農地を保有していた場合、農地に相続登記をします。
農地の相続で、相続登記が必要です。
農地であっても、相続登記が特別になるわけではありません。
農地の相続登記は、宅地の相続登記と同じ手続です。
②相続登記後に必要な手続
農地には、宅地などと異なり特別な規制があります。
農地は、食料生産のため重要だからです。
農地を相続した人は、相続登記と別に農業委員会に届出をする必要があります。
農地の所有者を把握するためです。
③農業をしなくても農地は相続できる
被相続人が農地を保有していたら、農地は相続人が相続します。
相続人になる人は、民法で決められています。
相続人は農業をしていても農業をしていなくても、農地を相続することができます。
だれも農業をしていなくても、農地は相続人が相続します。
農地は、相続財産だからです。
2 農地も相続登記義務化の対象
①農地であっても相続登記は省略できない
不動産を相続したら、相続登記をします。
不動産は、相続登記義務化の対象です。
農地も宅地も、同じように相続登記義務化の対象です。
農地も宅地も、不動産だからです。
農地の相続登記は、省略することはできません。
農地は、相続登記義務化の対象だからです。
②相続登記義務化で期限は3年
令和6年(2024年)4月1日から、相続登記をする義務が課されました。
相続登記の期限は、3年です。
令和6年(2024年)4月1日より前に発生した相続も、相続登記義務化の対象です。
令和6年(2024年)4月1日以前発生の相続では、令和6年(2024年)4月1日に期限3年がスタートします。
令和6年(2024年)4月1日以前発生の相続は、令和9年(2027年)3月31日までに申請する義務があります。
③相続登記義務化で10万円以下のペナルティー
相続登記の期限3年以内を経過すると、ペナルティーの対象になります。
農地の相続登記をしないまま3年経過すると、ペナルティーが課されるおそれがあります。
ペナルティーの内容は、10万円以下の過料です。
ペナルティーを払っても、相続登記を代わりにやってくれることはありません。
④相続人申告登記でペナルティー回避
相続登記の申請義務を果たしていない場合、ペナルティーが課されます。
令和6年4月1日以前に発生した相続であっても、ペナルティーが課される予定です。
相続人申告登記をすることで、ペナルティーを免れることができます。
相続人申告登記をしても、あらためて相続登記が必要です。
相続人申告登記には、ペナルティーを免れる効果しかないからです。
3年の期限内に相続人申告登記をした場合、ペナルティーを免れることができます。
3農地の相続登記は宅地の相続登記と同じ手続
①農地の遺産分割に特別な方法はない
(1)遺言書の内容どおりに取得
被相続人が生前に遺言書を作成していることがあります。
遺言書がある場合、遺言書の内容どおりに相続財産を取得することができます。
遺言書の内容どおりに、農地を取得することができます。
農地であっても宅地であっても、遺言書の内容どおりに取得することができます。
(2)遺産分割協議で取得
相続が発生したら、相続財産は相続人全員の共有財産です。
遺産分割協議とは、相続財産の分け方について相続人全員でする話し合いです。
相続財産に農地がある場合、農地の分け方について相続人全員で話し合います。
相続人全員で話し合いがまとまったら、合意内容を書面に取りまとめます。
相続人全員の合意によって、農地を取得することができます。
農地であっても宅地であっても、相続人全員の合意どおりに取得することができます。
(3)法定相続分で共有
相続人になる人は、民法で決められています。
各相続にが引き継ぐ相続分は、民法で決められています。
相続人全員が法定相続分で共有することができます。
農地であっても宅地であっても、相続人全員が法定相続分で共有することができます。
②複数の農地をまとめて相続登記ができる
被相続人が複数の不動産を保有していた場合、複数の不動産すべてに相続登記をします。
条件が満たされればまとめて相続登記をすることができます。
まとめて登記できる条件は、次のとおりです。
・不動産管轄が同一
・登記の目的が同一
・登記原因が同一
・当事者が同一
上記4条件が満たされれば、まとめて相続登記をすることができます。
田や畑などの地目は、条件にありません。
複数の農地の地目が異なっても、まとめて相続登記をすることができます。
③自宅と農地をまとめて相続登記ができる
被相続人が農地の他に、自宅を保有しているでしょう。
自宅についても、相続登記をする必要があります。
自宅の土地や建物と田畑などの農地を別にして、相続登記をする必要はありません。
まとめて登記できる条件を満たしていれば、一括して相続登記をすることができます。
④共有持分と全所有権の不動産をまとめて相続登記ができる
被相続人が家族などと不動産を共有していることがあります。
被相続人が保有していた共有持分は、相続財産です。
共有者のひとりが死亡しても、自動で他の共有者が取得することはありません。
共有持分について、相続登記をする必要があります。
登記の目的が同一のとき、まとめて登記をすることができます。
被相続人が所有者であるとき、登記の目的は「所有権移転」です。
被相続人が第三者と不動産を共有していたとき、登記の目的は「〇〇〇〇持分全部移転」です。
「所有権移転」と「〇〇〇〇持分全部移転」は、登記の目的が同一のケースと見なされます。
「所有権移転」と「〇〇〇〇持分全部移転」であっても、相続登記をまとめることができます。
農地が共有の場合であっても自宅が共有の場合であっても、まとめることができます。
農地の相続登記は、宅地の相続登記と同じ手続だからです。
⑤課税される不動産と非課税の不動産をまとめて相続登記ができる
(1)登記申請をするとき登録免許税を納める
登録免許税とは、不動産や会社などについての登記や登録で課される税金です。
不動産の名義変更をすると、登録免許税が課されます。
(2)相続登記の登録免許税は1000分の4
登録免許税は、不動産の固定資産税評価額から計算します。
固定資産税評価額は、固定資産税評価証明書、名寄帳、課税明細書で確認することができます。
相続登記の登録免許税の税率は、1000分の4です。
例えば、固定資産税評価額5000万円の不動産について相続登記をする場合、登録免許税は20万円です。
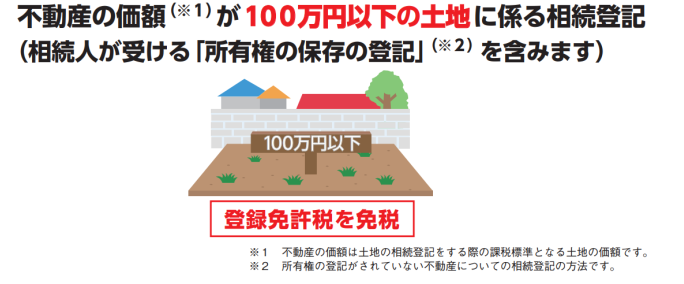
(3)評価額100万円以下の土地の相続登記が非課税
不動産の固定資産税評価額が100万円以下の土地は、登録免許税の減税措置で非課税になります。
農地の固定資産税評価額は、低く抑えられていることが多いでしょう。
固定資産税評価額が100万円以下の農地は、非課税になります。
被相続人が家族などと、不動産を共有していることがあります。
共有持分の固定資産税評価額が100万円以下の土地は、非課税になります。
例えば、評価額300万円の土地の持分3分の1である場合、共有持分の評価額は100万円です。
固定資産税評価額が100万円以下だから、非課税になります。
現在のところ、令和9年(2027年)3月31日までの申請に適用されます。
(4)まとめて登記できる条件にない
4条件が満たされれば、まとめて相続登記をすることができます。
登録免許税が課税されるか非課税になるか同一であることは、条件にありません。
登録免許税が課税される不動産と非課税になる不動産をまとめることができます。
自宅の土地が課税であっても農地が課税であっても、まとめて相続登記をすることができます。
自宅の土地が非課税であっても農地が非課税であっても、まとめて相続登記をすることができます。
農地の相続登記は、宅地の相続登記と同じ手続だからです。
(5)「租税特別措置法第84条の2の2第2項により非課税」と記載
固定資産税評価額100万円以下の土地について相続登記をする場合、登録免許税が非課税になります。
登録免許税の非課税措置を受ける場合、「租税特別措置法第84条の2の2第2項により非課税」と記載します。
記載がない場合は、免税措置は受けられません。
記載を忘れて登録免許税を納めても、還付されません。

⑥農地の相続登記で必要な書類
登記申請書には、通常、相続関係説明図を添えます。
遺言書がない場合、おおむね、次の書類が必要です。
・被相続人の出生から死亡までの連続した戸籍謄本
・相続人の現在戸籍
・被相続人の住民票の除票
・不動産を相続する人の住民票
・遺産分割協議書
・相続人全員の印鑑証明書
・固定資産税の評価証明書
事例によっては、追加書類が必要になる場合があります。
相続登記では、特段の事情がある場合を除いて、権利証は提出不要です。
農地であっても農地以外の不動産であっても、必要書類は同じです。
農地であっても、特別な書類は必要になりません。
4農地の相続登記をしたら農業委員会の届出も必要
①農地の相続で農業委員会への届出が必要になる
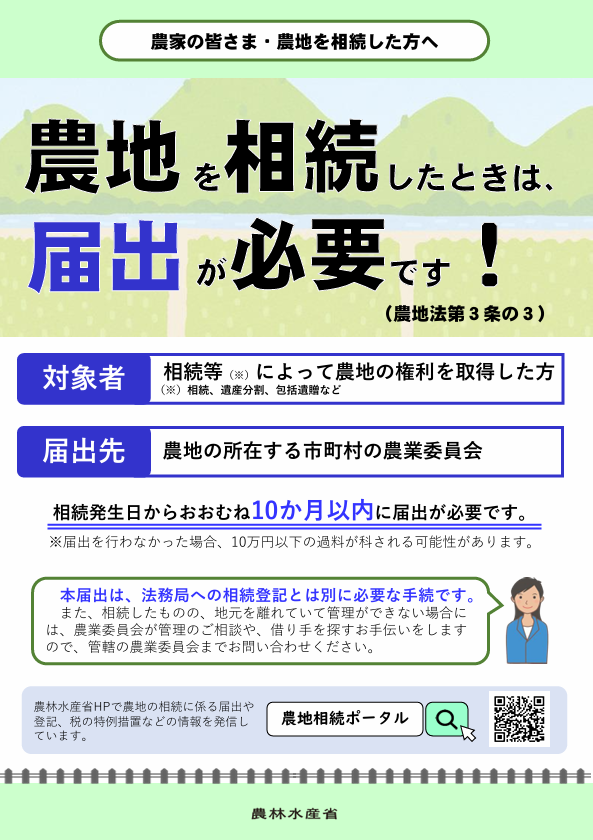
農地を相続した人は、農地がある農業委員会へ届出が必要です。
農業委員会へ届出で、農地の所有者を把握しています。
農業委員会は市区町村役場とは別組織ですが、市区町村役場の中に事務局があることがほとんどです。
農地を相続したら、農地法第3条の3の規定による届出書を提出します。
多くの農業委員会では、次の書類を添付する必要があります。
・相続登記の登記完了証
・相続登記後の登記事項証明書
名古屋市など添付書類が不要な農業委員会があります。
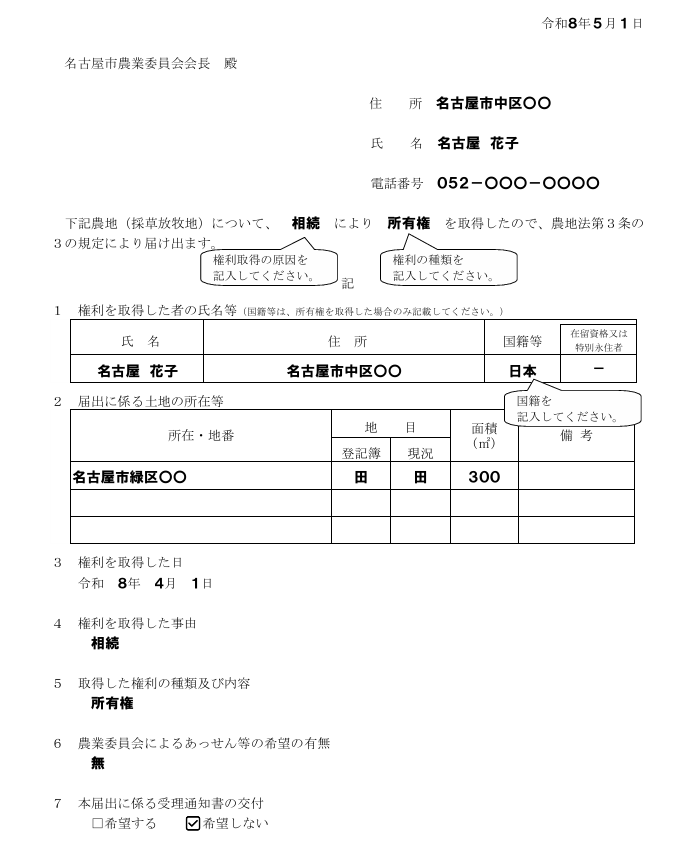
添付書類が必要な農業委員会である場合、必ず相続登記の後に届出をします。
農業委員会へ届出は、10か月以内に届け出る義務が課されました。
農地の権利を取得したことを知った時点から、10か月以内に農業委員会への届出をします。
届出義務を怠ると、10万円以下のペナルティーになるおそれがあります。
農業委員会へ届出は、郵送で提出することができます。
②農地は自由に使えない
被相続人が農地を保有していたら、相続人は農地を相続することができます。
相続人が農業をしていても農業をしていなくても、農地は問題なく相続することができます。
農地は、自由に使うことはできません。
農地は、食料の安定的供給のため重要だからです。
農地を農地以外の用途で使う場合、農地法の許可が必要です。
農地を貸出す場合や売却する場合、農地法の許可が必要です。
食料の安定的供給のため、原則として農業委員会が関与します。
5相続登記を司法書士に依頼するメリット
相続登記は、たくさんある相続手続の中でも難しい手続です。
相続手続は多くの場合、何度も経験するものではありません。
だれにとっても不慣れで聞き慣れない法律用語で疲れ果ててしまいます。
不動産は重要な財産なので、一般の人が些細なことと思えるようなことでやり直しになります。
インターネットなどで多くの情報を手にすることができるようになりました。
相続登記を自分でやった、カンタンにできたという記事を見かけることもあります。
司法書士などの専門家から見てカンタンな登記申請であっても、一般の人が手続しようとすると思わぬ落とし穴があることがあります。
相続が発生してから長期間経過した後の登記申請は、想像以上に難解です。
自分で登記申請をしてみても、法務局から不足や不備を指摘されるでしょう。
ときには、何が問題なのか分からなかったというケースもあります。
自分でやってみて挫折した場合も司法書士はサポートします。
相続登記をスムーズに終わらせたい方は、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。