Author Archive
相続財産は時効取得ができない
1取得時効には要件がある
相続登記をしないまま、先延ばしをしている例はたくさんあります。
相続手続は済んでいると思い込んだまま、放置して持ち主が死亡することもあります。
自分のものだと信じて使い続けた自宅なのに、登記を調べてみたら、祖父の名義のままだったという話も多々聞くことです。
他人のものでも自分のものと信じてずっと使い続ければ、自分のものになるはずと思う人も多いでしょう。
時効取得が認められた場合、他人のものでも自分のものになります。
自分のものだと信じて使い続けた自宅だから、時効取得できると考えるかもしれません。
時効取得するためには、要件があります。
要件を満たせば、時効取得することができます。
2時効取得するための要件
①所有の意思がある
単に、自分のために使っている、自分のために持っているだけでは不足です。
所有する意思をもって使っている、持っている必要があります。
借りているものを使っていても、所有する意思は認められません。
長期間借り続けていても、時効取得することはできません。
所有の意思は、使っている人が心の中で思っていることで決まるものではありません。
使うことの原因になった理由や持っている事情によって、外形的に客観的に決まります。
通常、売買の買主は所有する意思を持っています。
泥棒にも、所有の意思があります。
外形的に客観的に、自分のために使っている、自分のために持っているからです。
買ったものがだれのものでも、時効取得ができる可能性があります。
泥棒が盗んだものでも、時効取得ができる可能性があります。
他にも相続人がいることを知りながら使い続けている場合、所有の意思は認められません。
相続財産は、相続人全員の共有財産です。
相続財産を使い続けている場合、他の相続人のために管理していると考えられるからです。
他の相続人のために管理していても、所有の意思は認められません。
②公然かつ平穏
公然とは、こっそり使っていたり、隠し持っている場合でないという意味です。
平穏とは、暴行や脅迫によって、持っていたり、使っている場合ではないという意味です。
使っている場合や持っている場合、公然かつ平穏であると推定されます。
③他人の物
法律には、わざわざ「他人の物」と明示してあります。
他人の物と言っていますが、自分のものも含めて考えます。
他人の物でも、時効取得できます。
自分のものを時効取得できるのは、なおさらのことです。
時効制度は長い間、続いてきた平穏な事実を権利として認めようという制度です。
自分のものであっても、長い間に自分のものであるという証拠がなくなることがあります。
だれが所有者なのか分からないと、トラブルになることがあるでしょう。
長い間、平穏に使い続けた事実を権利として認めることで、救済しようとするものだからです。
④善意無過失
善意とは、自分のものと信じていたという意味です。
無過失とは、自分のものと信じていたことについて、落ち度がなかったという意味です。
自分のものと信じており、自分のものと信じることについて落ち度がない場合、10年で時効取得ができます。
自分のものと信じており、自分のものと信じることについて落ち度がないのは、最初の時点で判断します。
最初の時点で、自分のものと信じており、自分のものと信じることについて落ち度がなければ、10年で時効取得ができます。
途中で、自分のものでないのかもと疑うような事実を知ってしまっても、10年で時効取得ができます。
最初の時点で、他人のものと知っていたり、自分のものと信じることに落ち度がある場合でも、20年で時効取得ができます。
⑤時効を援用すること
時効が完成したら、所有者に「時効取得しました」と主張する必要があります。
3相続財産は時効取得ができない
①相続財産は相続人全員の共有財産
相続が発生したら、被相続人の財産は相続人が相続します。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決める必要があります。
相続人全員の合意がまとまるまで、相続人全員の共有財産です。
相続財産は、相続人全員の共有財産です。
②相続財産に所有の意思は認められない
時効取得の要件をすべて満たしたら、時効取得をすることができます。
重要なポイントは、所有の意思があることです。
相続が発生した後、相続財産は相続人全員の共有財産です。
相続財産である実家に、一部の相続人が住み続けていることがあります。
相続財産である実家は、相続人全員の共有財産です。
相続人全員の財産を、使っているに過ぎません。
借りているものを使っているのと同様に、所有の意思は認められません。
使うことの原因になった理由や持っている事情によって、外形的に客観的に決まります。
所有の意思は、使っている人が心の中で思っていることで決まるものではありません。
相続財産は、客観的に外形的に相続人全員の共有財産です。
相続財産を使い続けても、所有の意思が認められません。
③所有の意思が認められないと時効取得はできない
時効取得の制度は、長い間、平穏に使い続けた事実を権利として認める制度です。
客観的に外形的に、所有の意思をもって使い続けることが重要です。
代々伝わる実家だからなどの理由は、所有の意思と無関係です。
相続財産は、相続人全員の共有財産です。
相続人全員の共有財産を使い続けても、所有の意思は認めれません。
所有の意思が認められないと、時効取得はできません。
④遺産分割協議が成立した後は所有の意思がある
相続財産の分け方は、相続人全員で合意で決める必要があります。
合意をせず実家を使い続けただけで、時効取得はできません。
父に相続が発生して登記簿を確認したところ、祖父の名義のままということがあります。
父が実家を使い続けただけで、時効取得をすることはできません。
祖父の相続のとき、相続人が遺産分割協議をしたでしょう。
遺産分割協議に基づいて、相続手続をしているでしょう。
すべての相続財産について手続をしているのに、実家だけ相続登記を忘れてしまうことがあります。
父が相続することについて、祖父の相続人全員が合意をしていたでしょう。
多くの場合、実家などの不動産は家族にとって重要な財産です。
祖父の相続人全員が合意をしなかったと考えるのは、不自然でしょう。
相続財産の分け方は、相続人全員の合意で決定します。
相続人全員の合意があれば、口頭の合意でも有効です。
遺産分割協議が成立した後は、相続した人の財産です。
所有する意思をもって使っていると認められます。
長期間所有の意思をもって使っている場合、時効取得をすることができます。
4時効取得しても登記手続は必要
①~⑤の要件を満たして、時効取得したら所有権を得ることができます。
不動産を時効取得した場合、所有権の移転登記が必要になります。
所有権を時効取得しても、自動で登記されることはありません。
法務局は、時効取得したことが分からないからです。
時効取得による所有権移転登記を申請する場合、登記名義人と時効取得した所有者が協力して申請する必要があります。
登記名義人が死亡している場合、登記名義人の相続人全員の協力が必要です。
時効取得されて不動産の所有権を失う元所有者や元所有者の相続人が登記手続に協力してくれることは、まず考えられません。
登記手続に協力が得られない場合、裁判所に訴えを起こすことになります。
裁判所から、所有権移転登記手続をせよという判決を出してもらう必要があります。
所有権移転登記をせよという判決があれば、時効取得した所有者が単独で登記申請をすることができます。
5時効取得の登記はすみやかに
要件を満たせば、時効取得をすることができます。
時効取得で所有権を失う元所有者は、登記申請に協力してくれないことがほとんどです。
協力してくれないからと言って、登記申請をせずに先延ばしをすることはおすすめできません。
せっかく時効取得した権利を失ってしまうかもしれないからです。
時効取得をした後、所有権移転登記をしない間の登記名義人は、元所有者です。
登記名義があるから、元所有者は不動産を売買などで譲渡することができます。
元所有者から不動産を譲り受けた人は、すぐに所有権移転登記をするでしょう。
権利主張をするためには、登記が必要です。
時効取得したから自分のものだと主張するためには、登記をしておく必要があります。
登記申請は、時効取得する人と不動産を譲り受けた人の競争です。
登記申請は、早い者勝ちだからです。
不動産を譲り受けた人が先に登記をしたら、時効取得した人は権利主張をすることができません。
不動産は、譲り受けた人のものになります。
時効取得をしたら、すみやかに登記手続をすることが重要です。
6相続登記を司法書士に依頼するメリット
相続が発生すると、相続人は悲しむ暇もなく相続手続に追われます。
不動産を相続した場合、すぐに売却したいといった事情がなければ先延ばししがちです。
先延ばししているうちに、相続登記を忘れてしまいます。
相続登記したものと思い込んでしまうことが多くなります。
実際のところ、何代も前の名義のまま放置されている例はよく見かけます。
何十年も住み続けた自宅なのに、自分のものでないを知るとショックを受けます。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決める必要があります。
何十年も住み続けたから、自分のものだと主張したくなるでしょう。
何十年も住み続けた自宅であっても、相続人全員の合意は欠かせません。
長い間経過していると、相続人が死亡することがあります。
相続人の相続人と話し合いが必要になるかもしれません。
関係が薄い相続人かいると、疎遠になっているでしょう。
疎遠な相続人がいると、分け方の合意は難しくなりがちです。
時効取得を持ち出してくること自体、トラブルは始まっています。
日常会話の中で、時効という言葉は軽く使われがちです。
法律上の時効は、考えるよりハードルが高く、認められるのが難しいものです。
きちんと相続登記をしておけば、家族のトラブルにならないことがほとんどでしょう。
相続が発生した後、すみやかに相続登記を済ませましょう。
スムーズに相続登記を完了させたい方は司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
遺留分の放棄をしても相続できる
1遺留分の放棄とは
遺留分の放棄とは
被相続人は、原則として、自分の財産をだれに受け継がせるかは自由に決めることができます。
とはいえ、財産は被相続人がひとりで築いたものではないでしょう。
家族の協力があったからこそ、築くことができたはずです。
被相続人の名義になっているからといって、まったく無制約の自由にすることはできません。
今まで協力してきた家族に、酷な結果となることがあるからです。
被相続人に近い関係の相続人には、相続財産に対して最低限の権利が認められています。
遺留分とは、相続財産に対して認められる最低限の権利です。
遺言書などで遺留分を侵害された相続人は、遺留分侵害額請求をすることができます。
遺留分を侵害した相続人に対して、遺留分に相当する金銭を請求します。
遺留分の放棄は、相続財産に対して認められる最低限の権利を相続人自身の意思で放棄することです。
相続人自身の意思で、遺留分侵害額請求をしないという制度のことです。
被相続人からすでに充分な贈与を受けている場合や相続争いに巻き込まれたくない場合に遺留分放棄がされます。
2遺留分放棄と相続放棄のちがい
相続が発生したら、原則として、被相続人のプラスの財産もマイナスの財産も相続人が受け継ぎます。
被相続人のプラスの財産もマイナスの財産も受け継がないことを相続の放棄といいます。
一方、遺留分の放棄は、相続財産に対して認められる最低限の権利を相続人自身の意思で放棄することです。
遺留分の放棄は最低限の権利を放棄するだけだから、被相続人のプラスの財産もマイナスの財産も相続人が受け継ぎます。
ちがい①遺留分放棄は相続できる
相続放棄は相続できない
遺留分の放棄をしても、相続をすることができます。
ちがい②遺留分放棄は借金を相続する
相続放棄は借金を相続しない
相続をするから、マイナスの財産も受け継ぎます。
お金を貸した人が被相続人の借金の法定相続分を返してくださいと言ってくることがあります。
遺留分の放棄をしたから、被相続人の借金は払いませんということはできません。
遺留分の放棄をしても、相続をすることができるからです。
ちがい③遺留分放棄は遺産分割協議に参加する
相続放棄は遺産分割協議に参加しない
相続をすることができるから、相続財産の分け方を決める話し合いに参加する必要があります。
遺留分の放棄をした人を含まずに相続財産の分け方の合意をした場合、無効になります。
相続財産の分け方の合意は、相続人全員の合意が必要だからです。
相続放棄をした場合、はじめから相続人でなかったと判断されます。
相続放棄をした人は相続人でないから、相続財産の分け方を決める話し合いに参加する必要がありません。
相続放棄をした人を含まずに相続財産の分け方の合意をした場合、有効になります。
相続放棄をした人ははじめから相続人でなかったと判断されるからです。
遺留分放棄をした場合、依然として相続人であることに変わりはありません。
遺留分放棄をした相続人は相続人のままだから、遺留分放棄をした相続人を含まずに合意をした場合、合意が無効になります。
ちがい④遺留分放棄は代襲相続ができる
相続放棄は代襲相続があり得ない
遺留分放棄をした場合、依然として相続人であることに変わりはありません。
遺留分の放棄をした後、被相続人より先に死亡することがあります。
相続人が被相続人より先に死亡した場合、代襲相続ができます。
死亡した相続人の子どもや子どもの子どもが相続します。
遺留分放棄をした場合、依然として相続人であることに変わりはありませんから、代襲相続ができます。
遺留分放棄をした相続人の地位を相続しますから、子どもや子どもの子どもは遺留分を請求することはできません。
相続放棄をする場合、相続が発生してから手続する必要があります。
被相続人より先に相続人が死亡している場合、死亡した相続人が相続放棄をすることはできません。
相続放棄では、代襲相続があり得ません。
ちがい⑤生前の遺留分放棄は家庭裁判所の許可
生前の相続放棄はできない
被相続人の生前に家庭裁判所の許可を得ることで、遺留分の放棄をすることができます。
被相続人の生前は、相続放棄をすることはできません。
遺留分の放棄と相続放棄は、どちらも家庭裁判所でする手続です。
「遺留分侵害額請求をするな」「相続を放棄するな」という被相続人の命令は、法律上無効です。
「遺留分侵害額請求をしません」「相続を放棄します」という被相続人と相続人の口約束は、法律上無意味です。
生前に「遺留分侵害額請求をしません」「相続を放棄します」という念書を書かせた場合、法律上意味はありません。
生前に他の相続人と「遺留分侵害額請求をしません」「相続を放棄します」という契約書を作った場合、法律上何の価値もありません。
生前に他の相続人に対して「遺留分侵害額請求をしません」「相続を放棄します」という申入書を差し入れた場合、効力はありません。
生前の遺留分の放棄は家庭裁判所の許可が必要です。
被相続人や他の相続人と話し合いで、生前に遺留分の放棄はできません。
生前の相続放棄は、家庭裁判所が受け付けてくれません。
被相続人や他の相続人と話し合いで、生前に相続の放棄はできません。
ちがい⑥相続発生後、遺留分放棄は自由にできる
相続放棄は3か月以内に手続する
相続が発生した後であれば、遺留分は自由に放棄することができます。
相続が発生した後は、相続権も遺留分も自分に帰属した具体的権利だからです。
具体的な自分の権利だから、家庭裁判所の許可は必要ありません。
遺留分侵害額請求権は、遺留分がある権利者からの請求が必要です。
遺留分を侵害されたとしても、遺留分侵害額請求をしないことができます。
遺留分侵害額請求をしない場合、遺留分を放棄したことと同じ効果になります。
相続放棄は、相続の発生を知ってから3か月以内に家庭裁判所で手続します。
ちがい⑦遺留分放棄は他の相続人に影響なし
相続放棄は他の相続人に影響あり
遺留分の放棄をした場合、他の相続人の遺留分に影響はありません。
相続放棄をした場合、他の相続人の相続分に影響があります。
3生前の遺留分放棄を認められる基準は厳しい
遺留分は、相続財産に対して認められる最低限の権利です。
遺留分を放棄した場合、相続財産に対して認められる最低限の権利を失います。
最低限の権利を失う重大な決定だから、家庭裁判所の許可が必要になっています。
相続財産に対して認められる最低限の権利を失った場合、権利主張ができなくなります。
遺留分放棄をさせれば口封じができるから、相続トラブルを無くせると安易にすすめる自称専門家は少なくありません。
被相続人や他の相続人からの不当な干渉で、無理矢理、遺留分放棄をさせられているのではないか家庭裁判所は慎重に審査をします。
遺留分の放棄は、相続人の意思が重視されます。
気に入らない相続人の遺留分を放棄させる危険が大きいことから、相続人の意思だけでなく、合理的理由があるかも判断の対象になっています。
合理的理由とは、遺留分の放棄の申立てをする必要性や充分な理由があることです。
遺留分の放棄の申立てをする充分な理由とは、遺留分の放棄をするに見合う充分な代償を得ていることです。
多くの場合、充分な生前贈与を受けている場合や事業などに充分な出資をしてもらっている場合が該当します。
親の言いなりにならないからとか気に入った相続人に財産を受け継がせたいからなどは、認められないでしょう。
4遺言書作成を司法書士に依頼するメリット
被相続人は、原則として、自分の財産をだれに受け継がせるかは自由に決めることができます。
自由に決めることができるものの、完全に自由に決めることができるわけではありません。
兄弟姉妹以外の相続人には、遺留分があるからです。
遺留分を侵害するような遺言書である場合、相続発生後に大きなトラブルになりかねません。
侵害された相続人は遺留分侵害額請求をすることができます。
自分の思い通りの遺産分割を実現させるために、遺留分を放棄させようと考えるかもしれません。
相続発生前の遺留分の放棄には、家庭裁判所の許可が必要です。
遺留分の放棄をさせれば、自分の思い通りの遺産分割を実現できると思えます。
書類さえ提出すれば、家庭裁判所がカンタンに許可をしてくれるわけではありません。
念書を書かかせても法律上意味はなく、かえってトラブルの火種になります。
遺留分を侵害するような遺言書である場合、遺言書自体が無効だと主張されるおそれがあります。
遺言書自体が無効だと主張される場合、多くは修復困難な家族のもめごとになるでしょう。
あえてトラブルになる遺言書に固執するより遺留分を侵害しない遺言書を作成した方が現実的です。
家族のトラブルを減らすためには、遺留分を侵害しない遺言書を作成する方が有効です。
自分の思い通りの遺産分割と家族の幸せを比べたときに、どちらがより重要か考えましょう。
家族を幸せにしたいと思って築いた財産のはずです。
生涯をかけて築いた財産で、家族がトラブルになるのであれば本末転倒です。
家族の幸せを思って遺言書を作成したいと考えるのであれば司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
死亡退職金が相続財産になる例ならない例
1死亡退職金が支給規程で支給されるとき相続財産ではない
①国家公務員死亡なら国家公務員退職手当法で支給
国家公務員が退職する場合、退職手当が支給されます。
退職する国家公務員に支給される退職手当は、国家公務員退職手当法によって定められています。
国家公務員が死亡によって退職した場合、遺族に退職手当が支給されます。
国家公務員退職手当法は、退職手当を受け取る遺族について次のように定めています。
(遺族の範囲及び順位)
国家公務員退職手当法
第2条の2第1項 この法律において、「遺族」とは、次に掲げる者をいう。
一 配偶者(届出をしないが、職員の死亡当時事実上婚姻関係と同様の事情にあつた者を含む。)
二 子、父母、孫、祖父母及び兄弟姉妹で職員の死亡当時主としてその収入によつて生計を維持していたもの
三 前号に掲げる者のほか、職員の死亡当時主としてその収入によつて生計を維持していた親族
四 子、父母、孫、祖父母及び兄弟姉妹で第二号に該当しないもの
死亡した国家公務員に配偶者がいる場合、配偶者に退職手当が支給されます。
配偶者は、法律上の配偶者だけでなく事実婚・内縁の配偶者を含みます。
死亡による退職手当は、相続によって受け取るものではありません。
事実婚・内縁の配偶者は、相続することができないからです。
死亡による退職手当は、国家公務員退職手当法で遺族に支給されます。
国家公務員退職手当法で遺族に支給される死亡退職金は、相続財産ではありません。
②地方公務員死亡なら職員退職手当条例で支給
地方公務員が退職する場合、退職手当が支給されます。
退職する地方公務員に支給される退職手当は、職員退職手当条例によって定められています。
例えば、名古屋市では職員退職手当条例が定められています。
職員退職手当条例は、多くの場合、国家公務員退職手当法に準じて決められています。
地方公務員が死亡によって退職した場合、遺族に退職手当が支給されます。
名古屋市の職員退職手当条例は、退職手当を受け取る遺族について次のように定めています。
(遺族の範囲及び順位等)
名古屋市の職員退職手当条例
第3条 この条例において「遺族」とは、次の各号に掲げる者をいう。
(1) 配偶者(届出をしないが、職員の死亡当時事実上婚姻関係と同様の事情にあった者を含む。)
(2) 子、父母、孫、祖父母及び兄弟姉妹で職員の死亡当時主としてその収入によって生計を維持していたもの
(3) 前号に掲げる者の外、職員の死亡当時主としてその収入によって生計を維持していた親族
(4) 子、父母、孫、祖父母及び兄弟姉妹で第2号に該当しないもの
死亡した名古屋市の職員に配偶者がいる場合、配偶者に退職手当が支給されます。
配偶者は、法律上の配偶者だけでなく事実婚・内縁の配偶者を含みます。
死亡による退職手当は、相続によって受け取るものではありません。
事実婚・内縁の配偶者は、相続することができないからです。
死亡による退職手当は、職員退職手当条例で遺族に支給されます。
職員退職手当条例で遺族に支給される死亡退職金は、相続財産ではありません。
③会社員死亡なら退職金規程や就業規則で支給
会社員が退職する場合、退職手当が支給されることがあります。
会社が支給する退職金については、退職金規程や就業規則について定めていることが多いでしょう。
退職金に関する定めは、多くの場合、労働基準法施行規則や労働者災害補償保険法を参考にして決められています。
労働基準法施行規則は、次のように定めています。
第42条 遺族補償を受けるべき者は、労働者の配偶者(婚姻の届出をしなくとも事実上婚姻と同様の関係にある者を含む。以下同じ。)とする。
労働基準法施行規則
労働者災害補償保険法は、次のように定めています。
第16条の7第1項 遺族補償一時金を受けることができる遺族は、次の各号に掲げる者とする。
一 配偶者
二 労働者の死亡の当時その収入によつて生計を維持していた子、父母、孫及び祖父母
三 前号に該当しない子、父母、孫及び祖父母並びに兄弟姉妹
労働基準法施行規則や労働者災害補償保険法は、退職金についての定めではありません。
生計を維持されていた人が生活に困窮しないようにするために、支給する点は読み取れます。
会社の退職金規程の内容によりますが、死亡による退職手当は相続によって受け取るものではありません。
会社の退職金規程で遺族に支給される死亡退職金は、相続財産ではありません。
④中退共加入者死亡なら中小企業退職金共済法で支給
中退共制度は、昭和34年に中小企業退職金共済法に基づき設けられた中小企業のための国の退職金制度です。
中退共制度を利用して、管理が簡単な退職金制度が手軽に作れます。
中退共加入者が退職した場合、中退共から退職金を受け取ることができます。
中退共加入者が死亡によって退職した場合、遺族は退職金を受け取ることができます。
中小企業退職金共済法は、退職金を請求できる遺族について次のように定めています。
(遺族の範囲及び順位)
中小企業退職金共済法
第14条第1項 第10条第1項の規定により退職金の支給を受けるべき遺族は、次の各号に掲げる者とする。
一 配偶者(届出をしていないが、被共済者の死亡の当時事実上婚姻関係と同様の事情にあつた者を含む。)
二 子、父母、孫、祖父母及び兄弟姉妹で被共済者の死亡の当時主としてその収入によつて生計を維持していたもの
三 前号に掲げる者のほか、被共済者の死亡の当時主としてその収入によつて生計を維持していた親族
四 子、父母、孫、祖父母及び兄弟姉妹で第2号に該当しないもの
死亡した中退共加入者に配偶者がいる場合、配偶者は退職金を請求することができます。
配偶者は、法律上の配偶者だけでなく事実婚・内縁の配偶者を含みます。
死亡による退職手当は、相続によって受け取るものではありません。
事実婚・内縁の配偶者は、相続することができないからです。
死亡による退職金は、中小企業退職金共済法で遺族が請求できます。
中小企業退職金共済法で遺族に支給される死亡退職金は、相続財産ではありません。
2受取人の指定がないと相続財産になる
①相続財産は相続人全員の共有財産
死亡退職金は、支給規程で支給されます。
支給規程には、受取人が決められています。
死亡退職金は、原則として、受取人の固有の財産です。
会社の中には、退職金規程や就業規則を整備していないことがあります。
退職金規程や就業規則を整備していなくても、死亡退職金を支給することがあります。
退職金規程や就業規則がない場合、受取人を定めているとは言えません。
受取人を定めていない場合、死亡退職金は相続財産になります。
相続財産は、相続人全員の共有財産です。
相続人以外の人は、相続財産を相続することはできません。
②生前に受け取った退職金は相続財産になる
退職金は、退職する社員に支給されます。
退職した社員が退職金を受け取った後に死亡した場合、受け取った退職金は相続財産です。
退職金は、すでに退職した社員の財産になっているからです。
被相続人が生前に受け取った退職金は、相続財産です。
③生前に退職して受取前に死亡したら相続財産
退職金は、退職日に支給されないことがあります。
生前に退職して退職金の支給日までに、死亡することがあります。
退職した社員が退職金を受け取る前に死亡した場合、退職金を受け取る権利は相続財産です。
社員が退職した時点で、退職金を受け取る権利は発生しているからです。
退職金を受け取る権利は、すでに退職した社員の財産になっています。
退職した社員が退職金を受け取る前に死亡しても、退職金を受け取る権利は相続財産です。
3死亡退職金が特別受益になる可能性
①特別受益は相続人間の公平のルール
特別利益とは、一部の相続人が特別に受けていた利益です。
例えば、一部の相続人だけが多額の贈与を受けているケースです。
一部の相続人だけが特別に利益を受けていたのに、無視して財産を配分すると不公平です。
相続人全員の公平のため、特別受益を持ち戻して相続財産を計算します。
特別受益者は、相続人だけです。
特別受益の制度は、相続人間の公平を図る制度だからです。
相続人以外の人が多額の贈与を受けていても、特別受益にはなりません。
特別受益を持ち戻して相続財産を配分すると、相続人間の公平を図ることができます。
特別受益の制度は、相続人間の公平のルールです。
②死亡退職金は原則として特別受益にならない
死亡退職金が支給規程で支給される場合、相続財産ではありません。
死亡退職金を受け取る権利は、受取人の固有の財産です。
相続放棄をしても、死亡退職金を受け取ることができます。
事実婚・内縁の配偶者が死亡退職金を受け取ることができます。
死亡退職金は、相続財産ではないからです。
相続人以外の人が死亡退職金を受け取った場合、特別受益の対象外です。
特別な事情がない限り死亡退職金を受け取っても、特別受益とは言えないでしょう。
③特別な事情があれば特別受益で持ち戻しの可能性
死亡退職金と同様に生命保険の死亡保険金も、相続財産ではありません。
生命保険の死亡保険金は高額になることが多いでしょう。
生命保険の死亡保険金を特別受益として認めない場合、到底是認できないほど著しい不公平が生じることがあります。
到底是認できないほど著しい不公平が生じる場合、特別受益の持ち戻しの対象になります。
死亡退職金も、到底是認できないほど著しい不公平が生じる場合、特別受益の持ち戻しの対象になる可能性があります。
4死亡退職金に相続税
死亡退職金は、原則として、受取人の固有の財産です。
相続放棄をしても、死亡退職金を受け取ることができます。
民法上、受取人の固有の財産なのに、死亡退職金は相続税の課税対象です。
死亡退職金の合計額が非課税限度額を超えるとき、相続税の課税対象になります。
非課税限度額=500万円×法定相続人の人数
相続人でない人が死亡退職金を受け取る場合、非課税限度額はありません。
5受取人以外の相続人が死亡退職金を受け取ると贈与税の対象
死亡退職金が支給規程で支給される場合、相続財産ではありません。
死亡退職金は、支給規程で定められた受取人の固有の財産です。
受取人の固有の財産だから、遺産分割の対象ではありません。
被相続人の資産規模が大きい場合、死亡退職金を含めて相続税の対象になります
死亡退職金は支給規程で決められた受取人の財産だから、受取人に相続税が課されます。
決められた受取人以外の人が死亡退職金を受け取る場合、受取人から贈与されたと考えられます。
高額な贈与がされた場合、贈与税の対象になるでしょう。
贈与税は、想像以上に高額になりがちです。
6財産調査を司法書士に依頼するメリット
相続が発生したら、ご遺族は大きな悲しみに包まれます。
大きい悲しみのなかで、もれなく迅速に相続財産を調査するのは身体的にも精神的にも大きな負担になります。
負担の大きい財産調査を司法書士などの専門家に依頼することができます。
遺族の疲れも、軽減されるでしょう。
被相続人の財産は、相続人もあまり詳しく知らないという例が意外と多いものです。
悲しみの中で被相続人の築いてきた財産をたどるのは切なく、苦しい作業です。
調査のためには、相続が発生したことの証明として戸籍謄本等の提出が求められます。
戸籍謄本等の取り寄せも含め、手続をおまかせいただけます。
仕事や家事で忙しい方や高齢、療養中などで手続きが難しい方は、手続を丸ごとおまかせできます。
家族にお世話が必要な方がいて、頻繁に家を空けられない方からのご相談もお受けしております。
財産調査でお疲れが出る前に、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
滞納した税金を相続放棄
1相続人は納税義務を引き継ぐ
①滞納者が死亡しても支払い免除にはならない
相続が発生したら、被相続人の財産は相続人が相続します。
相続財産というと、プラスの財産だけを想像するかもしれません。
プラスの財産の他に、マイナスの財産も相続財産です。
マイナスの財産は、借金やローンなどです。
被相続人が納めるべき税金を滞納したまま、死亡することがあります。
滞納者が死亡しても、滞納した税金は支払免除になりません。
滞納した税金の支払義務は、相続されます。
滞納した税金は、マイナスの財産のひとつです。
マイナスの財産のひとつとして、相続人に相続されます。
滞納者が死亡しても、滞納中の税金は支払い免除になりません。
②相続人は法定相続分で支払い義務がある
相続人になる人は、法律で決まっています。
相続人が相続する相続分も、法律で決まっています。
各相続人が引き継ぐのは、滞納していた税金の法定相続分のみです。
相続人全員が法定相続分で、滞納していた税金を納めます。
③遺産分割をしても支払い義務は免れない
被相続人が滞納した税金は、相続財産です。
相続財産の分け方は、相続人全員の合意で決めることができます。
相続財産の分け方を決めるため、相続人全員でする話し合いを遺産分割協議と言います。
被相続人が滞納した税金をだれが負担するのか、相続人全員の合意で決めることができます。
相続人全員で合意ができたら、書面に取りまとめます。
相続人全員の合意内容を取りまとめた書面を遺産分割協議書と言います。
遺産分割協議書の内容に問題がないか相続人全員に確認してもらいます。
問題がなければ、相続人全員が記名し実印で押印します。
遺産分割協議書の押印が実印によることを証明するため、印鑑証明書を添付します。
相続人には、法定相続分で滞納した税金の支払い義務があります。
被相続人が滞納した税金をだれが負担するのか相続人全員の合意で決めても、相続人間の内部的合意に過ぎないからです。
遺産分割協議で滞納した税金を負担する人を決めても、支払い義務は免れられません。
遺産分割協議で税金を負担する人を決めたから、税金を払いたくないと拒否することはできません。
相続人間の合意は、内部的合意だからです。
遺産分割協議書に実印で押印しても、相続人以外の人には何の効力もありません。
相続人間のトラブル防止のため、遺産分割協議書を作る効果はあります。
遺産分割協議で相続する人を決めても、相続人全員に税金の支払義務があります。
④滞納した税金の典型例
滞納する税金の典型例は、次のとおりです。
(1)住民税
(2)国民健康保険税
(3)固定資産税・都市計画税
(4)所得税
税金の滞納があるのか分からない場合、税務署や役所の税務課に確認することができます。
⑤滞納した税金の時効消滅は現実的ではない
権利行使ができるのに長期間経過すると、権利行使ができなくなります。
消滅時効とは、権利行使ができるのに長期間経過した場合に権利行使が許されなくなることです。
税金を徴収できるのに長期間経過した場合、税金は時効消滅します。
長期間滞納していた場合、税金が時効消滅することを期待するかもしれません。
滞納した税金の時効消滅は、現実的にはあり得ません。
時効が完成する前に、督促や差押えなどの滞納処分が行われるからです。
滞納処分とは、税金などを強制的に取り立てる手続です。
被相続人に対して滞納処分が開始していた場合、死亡しても滞納処分は止まりません。
滞納者が死亡しても、滞納中の税金は支払い免除にならないからです。
滞納した税金の支払義務は、相続されます。
滞納した税金を放置した場合、相続人の財産に滞納処分が行われるでしょう。
被相続人が滞納した税金のために、相続人の財産が差押えられる可能性があります。
納した税金の時効消滅に期待するのは、現実的ではありません。
⑥税金の滞納はブラックリストに載らない
被相続人が借金を残しているのか、分からないことがあります。
被相続人が莫大な借金を残していたのに相続したら、相続人の人生が破綻します。
消費者金融やクレジット会社は、信用情報機関に加入しています。
信用情報機関に確認をすることで、被相続人の借金を確認することができます。
(1)消費者金融からの借入 日本信用情報機構(JICC)
(2)クレジット会社からの借入 株式会社シー・アイ・シー(CIC)
(3)銀行からの借入 全国銀行協会全国銀行個人信用情報センター
すべてではありませんが、信用情報機関に連帯保証人が登録されている場合があります。
信用情報機関に照会することで、被相続人が連帯保証人になっていたことが判明するかもしれません。
信用情報機関に事故情報が記録されることを、一般的にブラックリストに載ると表現します。
税金を滞納滞納しても、ブラックリストに載りません。
税務署などは、信用情報機関に加入していないからです。
信用情報機関に確認をしても、税金の滞納は判明しません。
税金の滞納は、ブラックリストに載りません。
⑦納税義務承継通知書で納税義務を知る
税金を滞納したまま死亡した場合、課税権者は相続人を調査することができます。
課税権者とは、税務署や市区町村など税金を徴収する権限がある公的機関のことです。
課税権者は、市区町村から滞納者の戸籍謄本を取り寄せて相続人を調査します。
相続人が判明したら、納税義務承継通知書を送付します。
納税義務承継通知書とは、納税義務が通知書の受取人に承継されたことのお知らせです。
納税通知書には、次の項目が書かれています。
(1)納税義務が継承された旨
(2)税金の滞納額
(3)納税義務の割合
(4)請求期限
さまざまな家族の事情から、被相続人と疎遠になっていることがあるでしょう。
納税義務承継通知書が届くことで、自分が相続人であることを知るかもしれません。
税金を滞納したまま死亡した場合、納税義務承継通知書が届きます。
2相続放棄は家庭裁判所で手続
①相続放棄は最後の住所地の家庭裁判所が管轄
相続が発生したら、相続人は相続を単純承認するか相続放棄をするか選択できます。
相続放棄を希望する場合、家庭裁判所に対して相続放棄の申立てを提出します。
提出先の家庭裁判所は、被相続人の最後の住所地を管轄する家庭裁判所です。
家庭裁判所の管轄は、裁判所のホームページで確認することができます。
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
相続人でないから、被相続人の財産は相続しません。
莫大な借金があっても、相続することはありません。
相続放棄を希望する場合は、被相続人の最後の住所地を管轄する家庭裁判所に手続をします。
②相続放棄の期限3か月のスタートは知ってから
相続放棄は、いつでもできるわけではありません。
相続放棄には、3か月の期限があるからです。
相続放棄の期限3か月のスタートは、相続があったことを知ってからです。
「相続があったことを知ってから」とは、被相続人が死亡して相続が発生し、その人が相続人であることを知って、かつ、相続財産を相続することを知ってから、と考えられています。
被相続人や被相続人の家族と疎遠であることがあります。
相続が発生してから長期間経過してから、相続人であることを知るでしょう。
ときには、納税義務承継通知書を受け取って、納税義務を相続したことを知るかもしれません。
相続が発生してから長期間経過しても、知ってから3か月以内であれば相続放棄をすることができます。
納税義務承継通知書を受け取ったことで、知ったのであればこの通知は重要です。
相続があったことを知ったことの証拠になるからです。
相続放棄の申立てをするときに、一緒に提出します。
証拠があると、説得力が増すからです。
相続放棄の期限3か月のスタートは、知ってからです。
③相続放棄をしても次順位相続人に通知されない
相続放棄の申立てを受け付けたら、家庭裁判所は申立てをした人に結果を通知します。
家庭裁判所から、自主的に他の相続人に連絡しません。
家庭裁判所で相続放棄が認められたら、はじめから相続人でなくなります。
子どもが相続放棄をしたら、はじめから相続人でなくなります。
子ども全員が相続放棄をしたら、相続人となる子どもはいなくなります。
子どもがいない場合、親などの直系尊属が相続人になります。
親などの直系相続に対して、家庭裁判所から通知されません。
相続放棄をした相続人は、他の相続人に連絡する義務はありません。
義務はなくても、できることなら連絡してあげると親切でしょう。
先順位の相続人がいる場合、借金や滞納した税金を引き継ぐことはないと安心している可能性があるからです。
急に借金や滞納した税金を払ってくださいと債権者から連絡されたら、びっくりするでしょう。
家庭裁判所で相続放棄が認められても、家庭裁判所から通知はされません。
3相続放棄をするときの注意点
注意①相続放棄は撤回できない
相続が発生したら、相続人は相続を単純承認するか相続放棄をするか選択できます。
は相続を単純承認するか相続放棄をするか選択した後は、撤回することはできません。
相続放棄をした後になって、借金を上回るプラスの財産が見つかることがあります。
相続放棄が認められたら、はじめから相続人でなくなります。
プラスの財産を相続することはできません。
撤回を認めると、相続の現場が混乱するからです。
相続放棄が認められたら、撤回することはできません。
注意②遺産分割協議で相続放棄はできない
相続が発生したら、被相続人の財産は相続人が相続します。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決定する必要があります。
相続人全員で合意できれば、どのように分けても差し支えありません。
一部の相続人が財産をまったく相続しない合意をすることがあります。
相続人全員の合意でプラスの相続財産をまったく受け取らない場合、相続放棄をしたと表現することがあります。
相続放棄を表現するだけで、相続放棄ではありません。
家庭裁判所で相続放棄が認められた場合、滞納した税金や借金を相続することはありません。
遺産分割協議でプラスの相続財産をまったく受け取らない場合、滞納した税金や借金を相続します。
遺産分割協議の内容は、相続人間の内部的合意に過ぎないからです。
遺産分割協議で、相続放棄はできません。
注意③相続財産を利用処分すると単純承認になる
相続が発生したら、相続人は相続を単純承認するか相続放棄をするか選択できます。
相続財産を処分したり利用したりすると、単純承認をしたと見なされます。
単純承認をしたら、相続放棄をすることはできません。
相続放棄が撤回できないように、単純承認も撤回できないからです。
相続放棄ができないのに、家庭裁判所に相続放棄の申立てをすることがあります。
相続放棄の申立てを受け付けたら、家庭裁判所は提出された書面を見て審査をします。
書面に問題がなければ、相続放棄を認める決定をするでしょう。
家庭裁判所が相続放棄を認める決定をしても、無効の決定です。
後から裁判などで無効の決定がされます。
相続財産を利用処分すると、単純承認になります。
注意④相続放棄をしても税務署などに通知されない
相続放棄の申立てを受け付けたら、家庭裁判所は申立てをした人に結果を通知します。
家庭裁判所から、積極的に税務署や債権者などに連絡しません。
税務署や債権者などから見ると、何も知らないうちに相続放棄の手続がされたと言えます。
何も知らないから、相続人調査をして滞納した税金などを払って欲しいと言ってくるでしょう。
税務署などから滞納した税金を払って欲しいと言われると、不安になるでしょう。
相続放棄が認められたら、はじめから相続人ではありません。
被相続人の滞納した税金を相続することは、ありません。
相続補記が認められたら、家庭裁判所から相続放棄申述受理通知書が届きます。
相続放棄申述受理通知書を見せれば、分かってくれます。
相続放棄をしても、税務署などに通知されません。
4相続放棄を司法書士に依頼するメリット
相続放棄は、プラスの財産もマイナスの財産も引き継ぎませんという裁判所に対する申立てです。
相続人話合いで、プラスの財産を相続しませんと申し入れをすることではありません。
家庭裁判所で認められないと、マイナスの財産を引き継がなくて済むというメリットは受けられません。
家庭裁判所で相続放棄が認められたとしても、絶対的なものではありません。
相続放棄の要件を満たしていない場合、その後の裁判で相続放棄が否定されることもあり得ます。
相続の単純承認にあたる行為は、建物の取壊しや高価な宝石などの形見分けなども含まれます。
相続が発生すると、家族は葬式の手配から始まって膨大な手続と身辺整理に追われます。
相続するのか、相続を放棄するのか充分に判断することなく、安易に相続財産に手を付けて、相続放棄ができなくなることがあります。
相続に関する手続の多くは、司法書士などの専門家に任せることができます。
手続を任せることで、大切な家族を追悼する余裕もできるでしょう。
相続人の調査や相続財産調査など適切に行って、充分に納得して手続を進めましょう。
相続放棄には、3か月以内の制限があります。
3か月の期間内に手続をするのは、想像以上にハードルが高いものです。
相続放棄を考えている方は、すみやかに司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
遺贈の登録免許税は受取人によって税率がちがう
1遺贈とは遺言書で財産を引き継いでもらうこと
①相続人や相続人以外の人に遺贈ができる
生きている間、自分の財産を自由に処分することができます。
自分の死亡後に、だれに財産を引き継いでもらうのか自由に決めることができます。
遺言書を作成して、引き継ぐ人と引き継ぐ財産を指定することができます。
遺贈とは、遺言書を作成して相続人や相続人以外の人に財産を引き継いでもらうことです。
相続できるのは、相続人だけです。
相続人になる人は、法律で決められてます。
相続人でも相続人以外の人でも、遺贈を受けることができます。
会社や慈善団体などが遺贈を受けることができます。
相続人以外の人が遺贈を受けることができるからです。
相続人は、相続することができるし遺贈を受けることができます。
遺言書を作成して、相続人や相続人以外の人に遺贈ができます。
②特定遺贈は具体的な財産を指定して引き継ぐこと
特定遺贈とは、遺言書に「財産〇〇〇〇を遺贈する」と財産を具体的に書いてある場合です。
特定遺贈を受けた場合、遺言書に書いてない財産を引き継ぐことはありません。
特定遺贈をする場合、遺言書に基づいて手続をします。
遺言書にあいまいな書き方をすると、手続できなくなることがあります。
相続手続先の人に分かるように、具体的に財産を特定することが重要です。
特定遺贈は、具体的な財産を指定して引き継ぐことです。
③包括遺贈は割合を指定して引き継ぐこと
包括遺贈とは、遺言書に、「財産すべてを包括遺贈する」「財産の2分の1を包括遺贈する」と割合だけ書いて財産を具体的に書いてない場合です。
包括遺贈では、具体的な財産は指定されていません。
包括遺贈を受けた人は、相続人全員と相続財産の分け方について合意する必要があります。
相続財産の分け方について相続人全員の話し合いを遺産分割協議と言います。
具体的にどの財産を引き継ぐのか、遺産分割協議で合意します。
包括遺贈を受けた人は、相続人と同一の権利義務があります。
相続財産には、さまざまな種類の財産があるでしょう。
プラスの財産とマイナスの財産の両方が相続財産に含まれます。
相続財産にマイナスの財産がある場合、マイナスの財産も指定された割合で受け継ぎます。
包括遺贈は、割合を指定して引き継ぐことです。
④登記をしないと権利主張ができない
相続財産に不動産が含まれる場合、不動産の名義変更をします。
不動産の名義変更は、所有権移転登記です。
所有権移転登記は、相続手続の中でも難しい手続です。
すぐに売却ことがなければ、先延ばししたくなるかもしれません。
登記手続の先延ばしは、おすすめできません。
登記がないと、権利主張ができないからです。
遺言書で不動産の遺贈を受けても、登記がないと権利主張ができません。
見知らぬ第三者がこの不動産は自分のものだから、明け渡して欲しいと言ってくるかもしれません。
登記があれば、所有者だから明け渡す必要はないと言い返すことができます。
登記がなければ、不動産を明け渡すことになるかもしれません。
登記がないと、権利主張ができません。
2遺贈の登録免許税は受取人によって税率がちがう
①相続人以外の人への遺贈は1000分の20
所有権移転登記をする場合、登録免許税を納める必要があります。
登録免許税は、固定資産税評価額によって計算します。
固定資産税評価額は、固定資産財課税明細書で確認することができます。
遺贈による所有権移転登記の登録免許税の税率は、原則として、1000分の20です。
固定資産税評価額の1000分の20が登録免許税です。
例えば、子どもが相続人になる場合、孫は相続人ではありません。
孫は、遺贈を受けることができます。
相続人以外の人が遺贈を受けることができるからです。
孫が遺贈を受ける場合、登録免許税の税率は1000分の20です。
孫は、相続人以外の人だからです。
相続人以外の人への遺贈の税率は、1000分の20です。
②相続人に対する遺贈は1000分の4
遺贈とは、遺言書を作成して相続人や相続人以外の人に財産を引き継いでもらうことです。
相続人は、遺贈を受けることができます。
相続人が遺贈を受ける場合、登録免許税が軽減されます。
相続人が遺贈を受ける場合、登録免許税の税率は、1000分の4です。
相続人が相続する場合、登録免許税の税率は、1000分の4です。
相続人が財産を引き継ぐ場合、遺贈でも相続でも同じ税率です。
例えば、相続人になるはずだった子どもが先に死亡した場合、孫は代襲相続人です。
孫は、遺贈を受けることができます。
相続人が遺贈を受けることができるからです。
孫が遺贈を受ける場合、登録免許税の税率は1000分の4です。
孫は、相続人だからです。
相続人に対する遺贈の税率は、1000分の4です。
③包括遺贈による登録免許税は受取人によって税率がちがう
包括遺贈では、具体的な財産は指定されていません。
包括遺贈を受けた人は、相続人全員と相続財産の分け方について合意する必要があります。
遺産分割協議で、不動産を引き継ぐ人が決まるでしょう。
不動産を引き継ぐ人が相続人であれば、税率は1000分の4です。
不動産を引き継ぐ人が相続人以外の人であれば、税率は1000分の20です。
不動産の価額によっては、大きなちがいになるでしょう。
登録免許税のちがいを理解して、相続財産の分け方に合意する必要があります。
包括遺贈による登録免許税は、受取人によって税率がちがいます。
3遺贈の登録免許税が非課税になる特例
①死亡した相続人に対する遺贈は非課税
相続が発生したときには、元気だった相続人が相続手続中に死亡することがあります。
相続が発生した当時元気だったから、相続人は遺贈を受けることができます。
相続手続中に死亡しても、遺贈が無効になることはありません。
死亡した相続人が生前に遺贈を受けたから、遺贈による所有権移転登記を受けることができます。
死亡した相続人が生前に遺贈を受けた場合、遺贈による所有権移転登記で登録免許税はかかりません。
遺贈による所有権移転登記をする場合、「租税特別措置法第84条の2の3第1項により非課税」と記載します。
非課税になるのに登録免許税を納付して登記が完了した場合、還付を受けることはできません。
死亡した相続人に対する遺贈による所有権移転登記は、非課税になる特例があります。
②相続人が100万円以下の土地の遺贈を受けたときは非課税
登録免許税は、固定資産税評価額によって計算します。
100万円以下の土地の遺贈を受けた場合で、かつ、遺贈を受けた人が相続人である場合、遺贈による所有権移転登記で登録免許税はかかりません。
相続人以外の人が遺贈を受けた場合、100万円以下の土地であっても課税されます。
100万円以上の土地の遺贈を受けた場合、100万円分減税されるわけではありません。
対象は100万円以下の土地だけだから、建物は対象外です。
複数の土地の遺贈を受けた場合、土地ごとに判断します。
例えば、70万円と80万円の土地の遺贈を受けた場合、両方とも登録免許税がかかりません。
被相続人が第三者と土地を共有していることがあるでしょう。
土地の共有持分を遺贈することがあります。
土地の共有持分を遺贈する場合、土地全体の固定資産評価額に持分を乗じて計算します。
例えば、全体が150万円の土地で持分2分の1を遺贈した場合、移転した持分の価額は75万円です。
100万円以下と言えるから、登録免許税はかかりません。
遺贈による所有権移転登記をする場合、「租税特別措置法第84条の2の3第2項により非課税」と記載します。
非課税になるのに登録免許税を納付して登記が完了した場合、還付を受けることはできません。
相続人が100万円以下の土地の遺贈を受けた場合、非課税になる特例があります。
4遺贈による所有権移転登記の登録免許税の計算方法
ステップ①固定資産税評価額を調べる
遺贈による所有権移転登記をするときは、法務局に登録免許税を納めます。
登録免許税は、不動産の評価額を基にして計算します。
不動産の評価額とは、固定資産税評価額のことです。
固定資産税評価額は、固定資産税評価証明書を取得すると判明します。
固定資産税評価証明書は、不動産が所在する市区町村役場に請求すると発行してもらうことができます。
市区町村役場によっては、登記申請用の固定資産税評価通知書を発行する場合があります。
登記申請用の固定資産税評価通知書は、多くの市区町村役場は無手数料です。
固定資産税は、5月ごろ納付書が届きます。
納付書の表紙に課税明細書が添付されています。
課税明細書にも、固定資産税評価額が記載されています。
固定資産税評価額は、最新のものである必要があります。
固定資産税評価証明書、固定資産税評価通知書、課税明細書には、年度が記載されています。
固定資産税評価証明書、固定資産税評価通知書、課税明細書は、毎年4月1日に新年度になります。
遺贈による所有権移転登記を申請するときに、最新年度の証明書を提出します。
3月中に取得した証明書を添付して、4月に相続登記を申請すると証明書を取り直すように言われます。
新年度になると、固定資産税評価額が変更されます。
ステップ②1000円未満の端数を切り捨て
登録免許税は、不動産の評価額を基にして計算します。
評価証明書を見ると、不動産の価格以外にたくさんの数字が書いてあります。
評価証明書に記載してある課税標準金額は使うことができません。
評価証明書に記載してある課税標準金額は、固定資産税を計算するときに使う金額だからです。
最新の固定資産税評価額から、1000円未満の端数を切り捨てます。
ステップ③遺贈による所有権移転登記の登録免許税は受取人によってちがう
遺贈による所有権移転登記の登録免許税の税率は、財産を受け取る人によってちがいます。
相続人に対する遺贈の税率は、1000分の4です。
相続人以外の人に対する遺贈の税率は、1000分の20です。
端数切捨てた額に税率をかけた金額を計算します。
ステップ④100円未満の端数を切り捨て
1000分の4をかけた金額を納めるわけではありません。
1000分の4をかけた金額から100円未満の端数を切り捨てます。
100円未満の端数を切り捨てた金額が登録免許税です。
5遺贈による所有権移転登記を司法書士に依頼するメリット
相続が発生すると、相続人は悲しむ暇もなく相続手続に追われます。
ほとんどの人は相続手続は不慣れで、聞き慣れない法律用語で疲れ果ててしまいます。
インターネットの普及で多くの人は簡単に多くの情報を手にすることができるようになりました。
多くの情報の中には正しいものも、適切でないものも同じように混じっています。
登録免許税の計算を間違えた場合、法務局から補正指示がされます。
計算間違いで納付不足の場合、追加納付をすれば済みます。
計算間違いで納め過ぎの場合、過誤納額還付請求書を提出すれば、還付してもらえます。
登録免許税が還付されるまでに、1か月程度かかります。
司法書士は登記の専門家です。
スムーズに登記手続を完了させたい方は司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
遺言書で臓器提供はできない
1遺言書で臓器提供はできない
①遺言事項は法律で決められている
日本で臓器移植法が施行されたのは、1997年です。
施行されてから、20年以上経過しています。
臓器移植を希望する人は年々増えていますが、臓器移植の件数は多くはありません。
臓器移植とは、臓器の機能が低下した人に他の人の臓器と取り換えて機能回復を図る医療です。
第三者の善意による臓器提供がなければ、臓器移植をすることはできません。
自分が死亡した後に、最後に社会貢献をしたいと考えることがあるでしょう。
最後の社会貢献として、臓器提供をして社会に役に立ちたいという希望があるかもしれません。
臓器提供をするために遺言書を作成するのは、意味がありません。
遺言書は、厳格な書き方ルールがあります。
遺言書に書くことで法律上意味がある事項は、法律で決められています。
遺言書に書くことで法律上意味がある事項を遺言事項と言います。
遺言事項は、次のとおりです。
(1)財産に関すること
(2)身分に関すること
(3)遺言執行に関すること
(4)それ以外のこと
臓器提供に関することは、遺言事項にありません。
遺言事項は、法律で決められています。
②臓器提供の希望は付言事項
遺言書には、法律上意味がないことを書くことができます。
遺言事項以外のことは、付言事項と言います。
付言事項に、法律上の意味はありません。
例えば、家族への感謝の気持ちや家族仲良く幸せに暮らして欲しいなどの気持ちです。
家族仲良く幸せに暮らして欲しい気持ちに、法的な拘束力はもちろんありません。
臓器提供の希望は、付言事項に過ぎません。
付言事項に、法律上の拘束力はありません。
遺言書に臓器提供の希望を書くことができます。
臓器提供の希望を書いても、法的効力はありません。
臓器提供の希望は、付言事項です。
③遺言書は火葬後に開封される
遺言書は、プライベートな内容が書かれています。
遺言者本人が積極的に家族に見せることは、あまりありません。
家族にとっても、遠慮して見ないことが多いでしょう。
封筒に入った自筆証書遺言は、相続発生後に家庭裁判所で開封してもらいます。
法務局保管の自筆証書遺言は、相続発生後に遺言書保管事実証明書や遺言書情報証明書の発行請求をすることができます。
公正証書遺言は、相続発生後に相続人が謄本請求をすることができます。
遺言者の死亡直後は、家族が遺言書の内容を知らないことが大部分でしょう。
遺言書の内容を知らないまま、火葬されます。
葬儀などがひと段落して落ち着いてから、相続手続の準備を開始します。
家族が遺言書の有無を調べるのは、死亡後1か月以上経過していることが多いでしょう。
遺言書に臓器提供を希望すると書いても、死亡直後に家族は気づきません。
家族から臓器提供を希望することを医師に伝えてもらうことができません。
火葬した後で遺言書の内容を知ったら、家族はショックを受けるでしょう。
本人の希望をかなえてあげることができなかったからです。
確かに、遺言書に臓器提供の希望を書くことができます。
遺言書に臓器提供の希望を書いても、臓器提供ができないことがほとんどです。
遺言書を見た家族は、希望をかなえてあげられなかったと後悔します。
遺言書に臓器提供の希望を書くことは、おすすめできません。
2臓器提供の意思表示の方法
①健康保険証・運転免許証・マイナンバーカードに記入
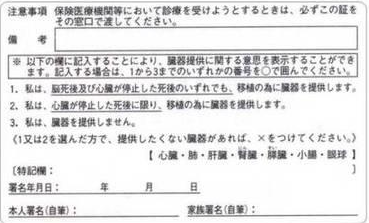
臓器移植法が改正され、健康保険証・運転免許証に意思表示欄が設置されました。
マイナンバーカードにも、意思表示欄が設置されています。
健康保険証・運転免許証・マイナンバーカードに記入することで、臓器提供の意思表示をすることができます。
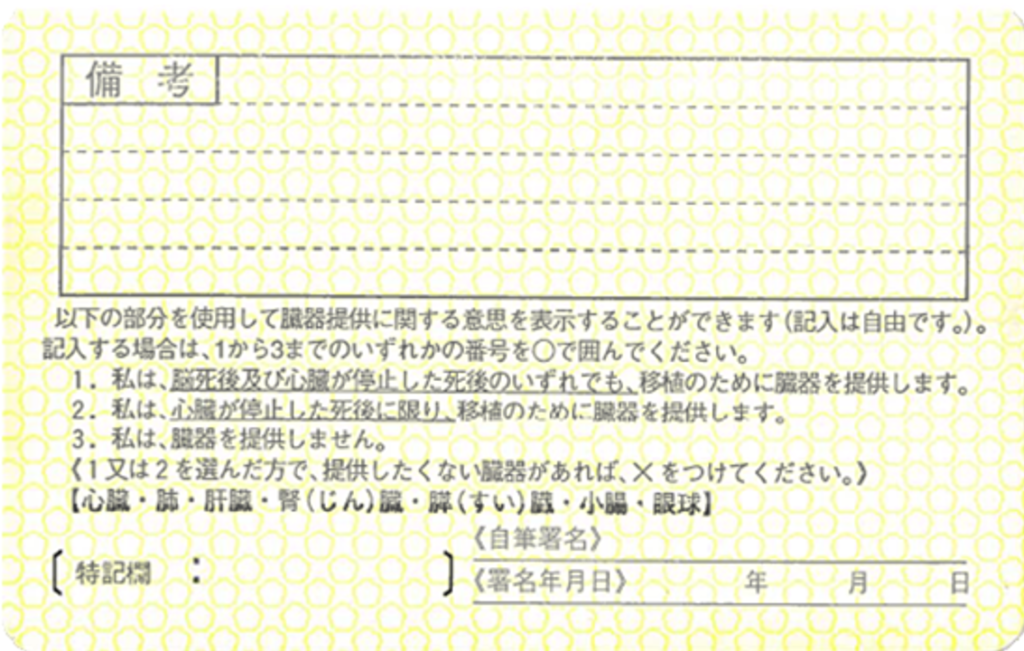
健康保険証・運転免許証・マイナンバーカードに記入することも記入しないこともできます。
意思表示は、任意だからです。
意思表示欄をよく見ると、「臓器を提供しません」という項目があります。
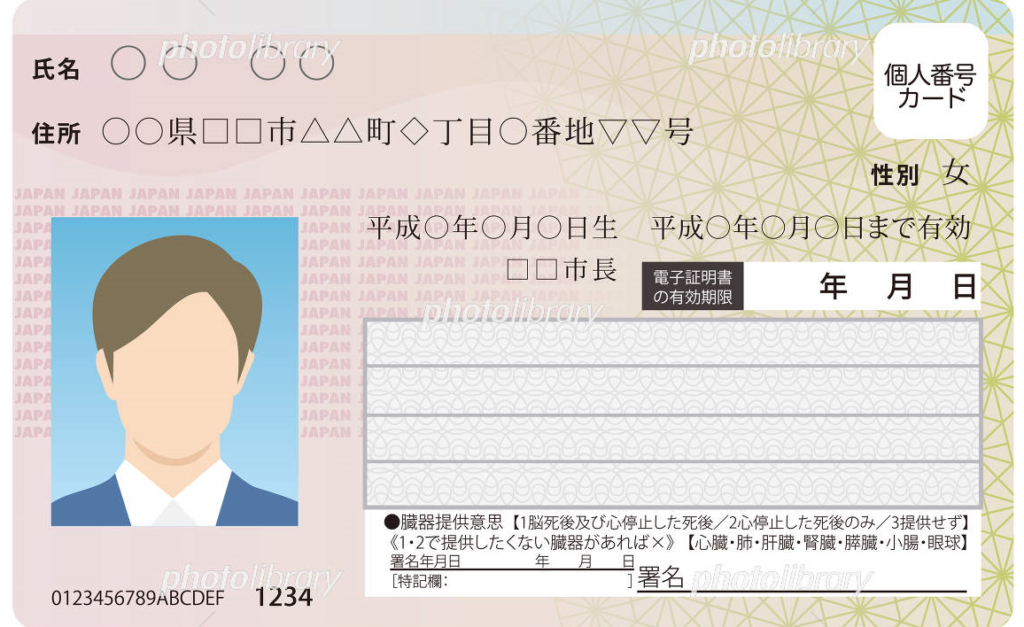
臓器提供する意思表示も希望しない意思表示もすることができます。
臓器提供する意思表示も希望しない意思表示も、本人の意思表示です。
本人の意思表示が尊重されます。
健康保険証・運転免許証・マイナンバーカードは、身分証明書として提示することがあります。
意思表示の内容を第三者に知られたくないことがあるでしょう。
意思表示欄は、保護シールを貼って人目に触れなくすることができます。
健康保険証・運転免許証・マイナンバーカードに記入することで、臓器提供の意思表示をすることができます。
②インターネットで意思登録
日本臓器移植ネットワークのホームページから臓器提供の意思表示をすることができます。
インターネットで意思登録をしておくと、臓器提供に関する意思が確実に確認することができます。
インターネットで意思登録をすると、意思登録カードが届きます。
臓器提供の意思が変わったら、意思を変更することができます。
意思登録を削除したくなったら、意思登録を削除することができます。
臓器提供に関する本人の意思表示が尊重されるからです。
健康保険証・運転免許証・マイナンバーカードを持ち歩けなくても、インターネットで意思登録をすることができます。
③臓器提供意思表示カードに記入
臓器提供意思表示カードは、次の場所に設置してあります。
・都道府県市区町村役場窓口
・保健所
・運転免許試験場(センター)
・一部のコンビニエンスストア等
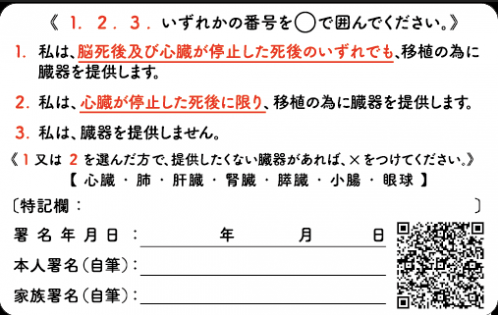
入手した臓器提供意思表示カードに記入して携帯します。
臓器提供意思表示カードに記入することで、意思表示をすることができます。
3臓器提供の希望は本人の意思と家族の同意が必要
①本人の意思は尊重される
臓器提供においては、本人の意思が尊重されます。
臓器提供をする意思も臓器提供をしない意思も、本人の意思です。
本人の意思が尊重されます。
本人の意思だけでなく、家族の承諾が必要になります。
本人が臓器提供を拒否している場合、家族が臓器提供をすることはできません。
本人の「臓器を提供しません」という意思が尊重されるからです。
本人の意思が分からない場合、家族が判断します。
本人の意思表示がないまま判断する場合、家族は動揺するでしょう。
臓器提供について家族と話し合って、情報共有をしておくことが大切です。
②親族優先の希望ができる
臓器提供を希望する場合、親族優先提供の希望をすることができます。
親族優先提供を希望の意思表示をしたい場合、「親族優先」と記入します。
親族への優先提供ができるのは、次の条件をすべて満たす場合です。
(1)臓器提供を希望する意思表示に併せて、親族優先提供を書面で表示
(2)親族が移植希望登録をしている
(3)医学的な適合条件に合致している
優先提供がされる親族は、次の人です。
(1)配偶者
配偶者は、法律上の配偶者のみです。
事実婚・内縁の配偶者は、対象外です。
(2)子ども
(3)父母
実の親子だけでなく、特別養子による養親、養子を含みます。
普通養子による養親、養子は、対象外です。
親族が移植希望登録をしていても、医学的適合条件に合わないことがあるでしょう。
対象となる親族がいない場合、親族以外の人に移植が行われます。
優先提供する親族を指名した場合、指名された人を含めた親族全体への優先提供の意思と扱われます。
「〇〇さんにだけしか提供したくない」場合、親族の人を含め提供がされません。
自殺者から親族優先提供は行われません。
臓器提供では、親族優先の希望をすることができます。
③家族の同意がないと臓器提供ができない
臓器提供においては、本人の意思が尊重されます。
本人が臓器提供を拒否している場合、家族が臓器提供をすることはできません。
本人が臓器提供を希望する意思表示をしている場合、最終的に意思決定するのは家族です。
たとえ本人が臓器提供を希望する意思表示をしても、家族が提供しないと判断したら臓器提供をすることはできません。
臓器提供について家族と話し合って、情報共有をしておくことが大切です。
実際の現場では、家族のうち一人でも反対の人がいると臓器提供を断念することになります。
家族の同意がないと、臓器提供ができません。
4遺言書作成を司法書士に依頼するメリット
遺言書は、遺言者の意思を示すものです。
自分が死んだことを考えたくないという気持ちがあると、抵抗したくなるかもしれません。
遺言書は遺言者の意思を示すことで、家族をトラブルから守るものです。
遺贈とは、遺言によって、法定相続人や法定相続人以外の人に、財産を譲ってあげるものです。
遺贈は簡単に考えがちですが、思いのほか複雑な制度です。
遺言執行には法的な知識が必要になります。
遺言の効力が発生したときに、遺言執行者からお断りをされてしまう心配があります。
せっかく遺言書を書くのですから、スムーズな手続を実現できるように配慮しましょう。
お互いを思いやり幸せを願う方は、遺言書作成を司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
死亡した人の預貯金をおろした罪
1死亡した人の預貯金引出しで刑事責任は問われない
①同居の親族は刑事事件にならない
銀行口座は、日常生活に欠かせません。
多くの人は、銀行に口座を持っているでしょう。
口座の持ち主が死亡した場合、口座の預貯金は相続人が相続します。
口座の預貯金は、相続財産です。
相続財産は、相続人全員の共有財産です。
共有財産なのに、一部の相続人が勝手に引き出すことがあります。
他人の預貯金を勝手におろした場合、窃盗罪や横領罪になるはずです。
預貯金をおろした人が同居の親族である場合、刑事責任は問われません。
刑法には、親族相盗という特例があるからです。
窃盗罪や横領罪が成立する犯罪であっても、刑が免除されます。
親族間のトラブルは、親族間の自律に任せる方がいいとされているからです。
国家の刑罰権の行使を差し控えて、家族で解決することが望ましいと考えられています。
親族相盗とは、一定の範囲の親族間の犯罪を処罰しない特例です。
親族相盗で刑が免除される親族は、次のとおりです。
(1)配偶者
配偶者は、法律上の配偶者のみ適用されます。
事実婚・内縁の配偶者は、対象外です。
(2)直系血族
養子縁組によって親子関係がある場合、直系血族に含まれます。
兄弟姉妹やいとこは血族であっても、対象外です。
(3)同居の親族
親族は、民法の定めに従います。
民法上の親族とは、6親等内の血族と3親等内の姻族です。
相続が発生した後に預貯金をおろした場合、刑事責任は問われません。
相続が発生する前であっても、刑事責任は問われません。
②親族相盗にあたらないときは刑事責任を問われる
親族相盗とは、一定の範囲の親族間の犯罪を処罰しない特例です。
親族でない第三者が関与していた場合、刑事責任が問われます。
例えば、親族以外の第三者が代理で預貯金をおろす場合です。
同居の親族以外の人が預貯金をおろした場合も、刑事事件になります。
親族相盗にあたらないと、刑事責任が問われます。
③刑事事件にならなくても民事責任
一部の相続人が被相続人の預貯金を勝手におろしても、親族相盗にあたるでしょう。
窃盗罪や横領罪になっても、刑事責任は問われません。
被相続人の預貯金は、相続人全員の共有財産です。
勝手におろして自分のものにすることは、許されることではありません。
他の相続人から、勝手に引き出した金銭を返して欲しいを請求されるでしょう。
他の相続人は、不当利得返還請求や不法行為損害賠償請求をすることができます。
刑事事件にならなくても、民事責任はあるからです。
不当利得返還請求や不法行為損害賠償請求がされると、相続人間で大きなトラブルになるでしょう。
刑事事件にならなくても、民事責任が問われます。
④銀行は責任を問われない
相続が発生したら、被相続人の預貯金は相続人全員の共有財産です。
一部の相続人が勝手に引き出すことは、許されることではありません。
銀行が引き出しに応じたことについて、他の相続人は責任を問うことはできません。
銀行は、だれの意思で預貯金の引出しをしたのか判断することができないからです。
預貯金の引出しに応じても、銀行は責任を問われません。
⑤死亡した人の預貯金口座は凍結される
一部の相続人が勝手に預貯金を引き出した場合、相続人間で大きなトラブルになるでしょう。
銀行が安易に引出しに応じた場合、相続人間のトラブルに巻き込まれるおそれがあります。
口座の持ち主が死亡したことを知った場合、銀行は口座を凍結します。
口座の凍結とは、口座取引を停止することです。
口座取引の代表例には、次のものがあります。
・ATMや窓口での引出
・年金などの振込
・公共料金の引落
相続人間のトラブルに巻き込まれないため、口座を凍結します。
口座の持ち主が死亡しても、病院や市区町村役場から自動で銀行に連絡されることはありません。
病院や市区町村役場から個人情報が漏れたら、大きな責任問題になるからです。
口座凍結のタイミングは、相続人などから連絡があったときです。
相続があったら、口座の有無や相続手続の方法を問い合わせるでしょう。
問合せがあったときに、銀行は相続の発生を知ります。
相続の発生があったことを知ったタイミングで、口座を凍結します。
一部の相続人が勝手に預貯金を引き出す心配がある場合、すみやかに銀行に連絡するといいでしょう。
口座が凍結されると、預貯金は勝手に引き出すことができなくなるからです。
死亡した人の預貯金口座は、凍結されます。
⑥預貯金を勝手におろすと相続放棄ができなくなるおそれ
相続が発生したら、相続人は相続を単純承認するか相続放棄をするか選択することができます。
相続放棄を希望する場合、家庭裁判所に対して相続放棄をする申立てをします。
家庭裁判所は相続放棄の申立ての書面を見て審査をします。
提出された申立書に問題がなければ、相続放棄を認める決定をするでしょう。
家庭裁判所が相続放棄を認める決定をしても、絶対ではありません。
相続放棄ができないのに、相続放棄の申立てを提出していることがあるからです。
単純承認をした後に、相続放棄をしても無効です。
単純承認をしたら、撤回することはできないからです。
相続財産を利用・処分した場合、単純承認をしたと見なされます。
単純承認をした後に、相続放棄をすることはできません。
被相続人の預貯金を勝手に引き出して自分のものにした場合、単純承認を見なされます。
単純初認をしたら、相続放棄はできません。
家庭裁判所は事情を分からずに、相続放棄を認める決定をしてしまうでしょう。
後から裁判で、相続放棄は無効になります。
被相続人の預貯金を勝手におろすと、相続放棄ができなくなるおそれがあります。
2死亡した人の預貯金を勝手に引出すと相続人間でトラブル
トラブル①相続分を超えて引出し
被相続人と同居している家族は、生前、口座から引出しを依頼されることがあるでしょう。
ときには、預貯金の管理を任されていたかもしれません。
口座の持ち主が死亡した場合、葬儀費用や治療費・介護費の清算をすることになるでしょう。
まとまった金額の支出が予想されます。
口座凍結前であれば、キャッシュカードで引出しをすることがあるでしょう。
銀行口座の預貯金は、本来、相続人全員の共有財産です。
他の相続人からは、不正な引出しに見えるおそれがあります。
相続分の範囲内であれば、自分の相続分の先払いと考えることができます。
遺産分割協議の中で調整しやすいでしょう。
相続分の範囲内であれば、大きなトラブルになりにくいと言えます。
自分の相続分を超える引出しは、大きなトラブルに発展しがちです。
トラブル②引出しが後から判明
葬儀費用や治療費・介護費の清算は、ある程度まとまった金額になるでしょう。
自分の固有の財産から立替えをすることが難しいことがあります。
被相続人の預貯金から引出して、用立てるでしょう。
被相続人の預貯金から引出したことに、負い目を感じるかもしれません。
他の相続人に預貯金の引出しの事実を共有しないことがあります。
ときには、負い目を感じて他の相続人に通帳を見せないかもしれません。
他の相続人に通帳を見せない場合、疑いの目を向けるでしょう。
通帳を見せなくても、他の相続人は自分で調べることができます。
相続人は単独で、被相続人の口座の残高や取引履歴を取り寄せることができるからです。
預貯金の引出しを隠していると、他の相続人は疑心暗鬼になります。
他にも引き出しがあるのではないかと考えて、大きなトラブルになるでしょう。
預貯金の引出しが後から判明すると、大きなトラブルに発展しがちです。
トラブル③使い途が不明
銀行口座の預貯金は、本来、相続人全員の共有財産です。
トラブル防止の観点から、相続発生後に預貯金の引出しはおすすめできません。
葬儀費用や治療費・介護費の清算は、ある程度まとまった金額になるでしょう。
やむを得ず引き出す場合、使い途が分かる書類を保管しましょう。
葬儀費用や治療費・介護費の清算であれば、他の相続人が納得してくれるでしょう。
使い途が分かる請求書や領収書があれば、トラブルに発展することは少ないでしょう。
被相続人のために使ったが何に使ったか細かく覚えていない等は、大きな不信感を抱かせます。
自分のために使ったのだろうと疑われるでしょう。
使い途が不明である場合、大きなトラブルに発展しがちです。
3死亡した人の預貯金を引出す方法
方法①遺言書で相続
被相続人が生前に遺言書を作成していることがあります。
遺言書を作成して、自分の財産をだれに引き継いでもらうか決めておくことができます。
遺言者が死亡したときに、遺言書は発効します。
遺言書で預貯金を相続させると指定された人は、預貯金を相続することができます。
遺言書で相続する場合、他の相続人の同意は不要です。
預貯金を相続させると指定された人は、単独で相続手続をすることができます。
遺言書で相続した場合、相続した人は預貯金を引出すことができます。
方法②相続人全員で遺産分割協議
相続が発生したら、被相続人の財産は相続財産です。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決める必要があります。
被相続人の預貯金は、相続人全員の協力で分け方を決めます。
相続人全員の合意で分け方を決めたら、合意内容を文書に取りまとめます。
相続財産の分け方について相続人全員の合意内容を取りまとめた文書を遺産分割協議書と言います。
遺産分割協議書の内容は、相続人全員に確認してもらいます。
遺産分割協議書の内容に問題がなければ、記名し実印で押印をしてもらいます。
遺産分割協議書の押印が実印による押印であることを証明するため、印鑑証明書を添付します。
相続人全員で遺産分割協議をした場合、相続した人は預貯金を引出すことができます。
方法③預貯金の仮払い制度を利用
預貯金を引出す場合、原則として相続人全員の合意が必要です。
相続人全員の合意が難しいことがあります。
相続人に認知症の人や行方不明の人がいることがあるからです。
一部の相続人を除外して相続財産の分け方を合意しても、無効の合意です。
一定の条件下で、預貯金の仮払制度を利用することができます。
銀行などの金融機関に手続をする場合、仮払い上限額の計算式は次のとおりです。
仮払いの上限額=死亡時の預金額×1/3×法定相続分
計算式で求められた上限額が150万円を超えた場合、150万円になります。
預金の金額が少ない場合や法定相続人が多い場合、150万円の仮払いを受けることができません。
預貯金の仮払い制度を利用した場合、相続人は預貯金を引出すことができます。
4預貯金の相続手続を司法書士に依頼するメリット
口座を凍結されてしまったら、書類をそろえて手続すれば解除してもらえます。
必要な書類は、銀行などの金融機関によってまちまちです。
手続の方法や手続にかかる期間も、まちまちです。
銀行内部で取扱が統一されていないことも多いものです。
窓口や電話で確認したことであっても、上席の方に通してもらえないことも少なくありません。
相続手続は、やり直しになることが多々あります。
このためスムーズに手続きできないことが多いのが現状です。
日常生活に不可欠な銀行口座だからこそ、スムーズに手続したいと思う方が多いでしょう。
仕事や家事で忙しい方や高齢、療養中などで手続が難しい方は、手続を丸ごとおまかせできます。
ご家族にお世話が必要な方がいて、お側を離れられない方からのご相談もお受けしております。
凍結口座をスムーズに解除したい方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
独身者に遺言書作成が重要な理由
1相続人がいないと財産は国庫帰属
①相続人になる人は法律で決まっている
相続が発生したら、親族のうち一定の範囲の人が相続人になります。
だれが相続人になるかについては、民法で決められています。
相続人になる人は、次のとおりです。
(2)~(4)の場合、先順位の人がいる場合、後順位の人は相続人になれません。
(1)配偶者は必ず相続人になる
(2)被相続人に子どもがいる場合、子ども
(3)被相続人に子どもがいない場合、親などの直系尊属
(4)被相続人に子どもがいない場合で、かつ、親などの直系尊属が被相続人より先に死亡している場合、兄弟姉妹
②絶縁しても絶交しても相続人
だれが相続人になるかについては、民法で決められています。
相続人になるかどうかは、法律の定めで決まります。
被相続人と絶縁していても、相続人になるかどうかとは関係ありません。
絶縁していたとか、絶交していたとかいう事情は、法律の定めとは無関係です。
たとえ何十年も音信不通でも、親子は親子です。
何十年も会っていなくても、兄弟姉妹は兄弟姉妹です。
子どもが重大な親不孝をした場合に、親が子どもを勘当にすることがあります。
子どもを勘当にして、絶縁状を作ることがあります。
絶縁状に、法的な効力はありません。
家の敷居をまたぐなとか、お葬式に呼ばないなども法的効力はありません。
生まれる前に父母が離婚したので、一度も被相続人に会ったことがない人もいます。
生まれてから一度も会ったことがなくても、子どもであることには変わりはありません。
③離婚後でも子どもは相続人
現在は独身者であっても、婚姻歴があることがあります。
独身者が離婚するときに、元配偶者が子どもを引き取ることがあります。
離婚時に元配偶者が引き取っても、子どもであることに変わりはありません。
被相続人に子どもがいる場合、子どもは相続人になります。
離婚時に元配偶者が親権を持っていても、子どもは子どものままです。
離婚して元配偶者が子どもを引き取った場合、長年音信不通になることがあります。
長年音信不通であっても、子どもは相続人になります。
父母が離婚しても、子どもは相続人になります。
④相続財産清算人選任の申立てに予納金
相続人になる人は、法律で決まっています。
被相続人が天涯孤独で、相続人になる人がまったくいないことがあります。
相続人になる人がまったくいない場合、相続財産は国庫に帰属します。
何もせずに、国庫に帰属するわけではありません。
被相続人に利害関係がある人がいるかもしれないからです。
例えば、被相続人にお金を貸していた人は、相続財産から返してもらいたいと思うでしょう。
相続財産清算人は、相続財産を清算して国庫に帰属させる人です。
利害関係人からの申立てによって、家庭裁判所が選任します。
お金を貸していた人は家庭裁判所に申立てをして、相続財産清算人を選任してもらうことができます。
相続財産清算人選任の申立てには申立費用、官報掲載費用の他に予納金が必要です。
予納金は、相続財産の管理や相続債権者に対する弁済などの事務負担によって決められます。
一般的な目安は、100万円程度です。
相続財産清算人選任の申立てに、予納金が必要です。
2遺言書作成で遺産分割協議不要
①疎遠な相続人はトラブルになりやすい
被相続人に配偶者がいる場合、配偶者が必ず相続人になります。
被相続人に子どもがいる場合、子どもは相続人になります。
被相続人の配偶者と子どもが相続人になる場合、お互いの事情をよく知っているでしょう。
お互いの事情が分かっていれば、思いやることができます。
相続人が被相続人の配偶者と子どもの場合、トラブルになることはあまりありません。
独身者には近い関係の家族が相続人になることは少ないでしょう。
高齢の独身者である場合、親などの直系尊属は先に死亡しているでしょう。
高齢の独身者に相続が発生した場合、相続人は兄弟姉妹になります。
大人になると、連絡を取り合うことも少なくなります。
子どものころは一緒に遊んでいたとしても、お互いの事情が分からなくなります。
兄弟姉妹それぞれに家族があり、それぞれの事情があるでしょう。
兄弟姉妹が先に死亡した場合、兄弟姉妹の子どもが代襲相続します。
兄弟姉妹の子どもと連絡を取り合うのは、より少ないでしょう。
お互いの事情だけでなく、家族の事情も分からなくなるでしょう。
相続人全員が自分の権利を主張して、話し合いがまとまりにくくなります。
関係性のうすい相続人がいる場合、各自が権利を主張をします。
疎遠な相続人がいる場合、トラブルになりやすくなります。
②遺言書で相続人以外の人に遺贈ができる
相続人になる人は、法律で決められています。
法律で決められた人以外の人は、相続人ではありません。
相続が発生したら、被相続人の財産は相続人が相続します。
相続人以外の人が相続することはできません。
長期間に渡って音信不通になった兄弟姉妹より、お世話になった人に自分の財産を活かしてもらいたい希望があることがあります。
遺贈とは、遺言書で相続人や相続人以外の人に財産を引き継いでもらうことです。
遺言書なしで遺贈をすることはできません。
お世話になった人に自分の財産を引き継いでもらうために、遺言書を作成することができます。
③兄弟姉妹に遺留分はない
高齢の独身者が死亡した場合、相続人は兄弟姉妹や甥姪になることが多いでしょう。
兄弟姉妹や甥姪は、相続人になっても遺留分はありません。
遺留分とは、一定の相続人に認められた最低限の権利です。
兄弟姉妹以外の相続人に認められます。
遺留分が認められる相続人を遺留分権利者と言います。
遺言書などで、配分された財産が遺留分に満たないことがあります。
遺留分権利者は、遺留分侵害額請求をすることができます。
遺留分侵害額請求がされると、相続人間で深刻なトラブルに発展するでしょう。
兄弟姉妹には、遺留分は認められません。
甥姪が代襲相続人になる場合、引き継ぐべき遺留分はありません。
甥姪には、遺留分がありません。
兄弟姉妹と甥姪には遺留分がないから、遺留分侵害額請求をすることはできません。
遺留分でトラブルになることがないから、自由に財産を配分することができます。
例えば、全財産を慈善団体などに寄付することがあります。
相続人には、財産がまったく配分されません。
たとえ財産がまったく配分されなかったとしても、兄弟姉妹や甥姪は文句を言うことはできません。
兄弟姉妹や甥姪には、遺留分がないからです。
3遺言書作成で相続手続がラクになる
①準備する戸籍謄本が少なく済む
兄弟姉妹が相続人になる場合、準備する戸籍謄本がたくさんになります。
兄弟姉妹が相続人になる場合とは、子どもがいない場合で、かつ、親などの直系尊属がいない場合です。
被相続人に子どもがいないことは、被相続人の出生から死亡までの連続した戸籍謄本で証明することができます。
親などの直系尊属がいないことは、親などの直系尊属の死亡の戸籍謄本で証明することができます。
相続人になる兄弟姉妹は、父母両方が同じ兄弟姉妹だけではありません。
父だけが同じ兄弟姉妹、母だけが同じ兄弟姉妹を含みます。
父の子ども全員と母の子ども全員が相続人になる兄弟姉妹です。
父の子ども全員を証明するため、父の出生から死亡までの連続した戸籍謄本が必要です。
母の子ども全員を証明するため、母の出生から死亡までの連続した戸籍謄本が必要です。
相続人を確定するためには、大量の戸籍謄本を準備する必要があります。
戸籍謄本の取り寄せは、相続手続の最初の難関です。
遺言書を作成した場合、相続人を確定する必要はありません。
遺言者の死亡を確認する戸籍謄本と財産を受け取る人の戸籍謄本のみ準備します。
遺言書を作成した場合、準備する戸籍謄本は少なく済みます。
②遺言執行者に相続手続はおまかせできる
遺言書は、作成するだけでは意味がありません。
遺言書の内容は、自動で実現するわけではないからです。
遺言執行者とは、遺言書の内容を実現する人です。
遺言書の内容を実現するため必要な権限が与えられます。
遺言執行者がいない場合、遺言書の内容は相続人全員の協力で実現します。
相続人全員が遺言書の内容に納得していれば、協力してくれるかもしれません。
相続人の中には、遺言書の内容に不満を持っていることがあります。
不満を持つ相続人は、遺言書の内容の実現に協力してくれないでしょう。
遺言書の内容に不満はなくても、仕事や家事で忙しいことがあります。
協力する気持ちはあっても、先延ばししがちになるでしょう。
相続手続は、相続以上にわずらわしいものです。
わずらわしい相続手続を負担することで、相続人がトラブルになることがあります。
遺言書を作成するときに、遺言執行者を指名することができます。
遺言執行者がいれば、わずらわしい相続手続をおまかせすることができます。
面倒で手間のかかる相続手続は遺言執行者がやってくれるので、相続人は待っているだけで済みます。
財産を受け取るだけだから、相続人のトラブルを減らすことができます。
遺言執行者がいると、相続手続はおまかせすることができます。
4公正証書遺言がおすすめ
①公正証書遺言は安心確実
遺言書を作成する場合、自筆証書遺言か公正証書遺言を作成することがほとんどです。
自筆証書遺言は、自分で書いて作る遺言書です。
公正証書遺言は、遺言内容を公証人が取りまとめて作る遺言書です。
証人2人に確認してもらって作ります。
遺言書には、厳格な書き方ルールがあります。
書き方ルールに違反すると、遺言書が無効になります。
遺言者は、法律の勉強をしたことがないでしょう。
公証人は、法律の専門家です。
書き方ルールの違反で遺言書が無効になることは、考えられません。
公正証書遺言は書き方ルールに違反することはあり得ないから、安心確実です。
公正証書遺言を作成したら、遺言書原本は公証役場で厳重保管されます。
相続人などが偽造や変造することはできないし、紛失することもありません。
相続人などが偽造や変造を疑われて、トラブルに巻き込まれることもありません。
公正証書遺言は公証役場で厳重保管されるから、安心確実です。
②認知症を疑われない元気なときに作成
遺言書を作成するのは、高齢者のイメージがあるかもしれません。
遺言書を作成するのであれば、若い元気なうちがおすすめです。
高齢者になると、認知症になるリスクが高まるからです。
重度の認知症などで物事のメリットデメリットを充分に判断できない状態では、遺言書を作成することができません。
遺言書のつもりで作成しても、無効になるでしょう。
公正証書遺言を作成する場合、公証人が遺言者の意思確認をします。
認知症であると判断されたら、遺言書を作成してもらえません。
公正証書遺言は、信用が高い遺言書と言えます。
遺言書に効力が発生するのは、遺言者が死亡したときです。
遺言書の内容に相続人が不満を持ったとき、遺言書は無効だと主張するでしょう。
遺言者は重度の認知症だったから遺言書は無効と、主張するでしょう。
遺言者は死亡しているから、反論することはできません。
相続人間で、大きなトラブルに発展するでしょう。
遺言書は、認知症を疑われないように元気なときに作成するのがおすすめです。
5遺言書作成を司法書士に依頼するメリット
遺言書は、遺言者の意思を示すものです。
自分が死んだことを考えたくないという気持ちがあると、抵抗したくなるかもしれません。
実は、民法に遺言書を作ることができるのは15歳以上と定められています。
死期が迫ってから、書くものではありません。
遺言書はいつか書くものではなく、すぐに書くものです。
遺言書は遺言者の意思を示すことで、家族をトラブルから守るものです。
独身者の場合、遺言書の威力は大きいものです。
遺言書があることで、トラブルから守られます。
お互いを思いやり幸せを願う方は、遺言書作成を司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
相続人申告登記で登録免許税は課されない
1相続登記義務化は令和6年4月1日スタート
①所有権移転登記は原則として権利
不動産に対する権利が変動した場合、登記をします。
権利が変動した場合で最もイメージしやすいものは、不動産を購入して所有権を取得した場合でしょう。
不動産を購入して所有権を取得した場合、購入したタイミングですぐに所有権移転登記をします。
登記をしていないと、不動産に対して権利主張をする人が現れた場合に負けてしまうからです。
不動産を購入して所有権を取得したはずなのに、見知らぬ人が不動産は自分のものだから明け渡して欲しいと言ってくるようなケースです。
登記がある場合、不動産は自分のものだから明け渡す必要はないと言い返すことができます。
登記がない場合、不動産を明け渡さなければならなくなるかもしれません。
せっかく不動産を購入したのに、不動産を明け渡さなければならなくなることは何としても避けたいはずです。
不動産は自分のものだと主張するために、購入したタイミングですぐに所有権移転登記をします。
所有権移転登記をしない場合、所有者は権利主張ができません。
所有権移転登記をしない場合、所有者が不利益を受けます。
所有権移転登記をすることは、所有者の権利であって義務ではありません。
②相続登記は義務
所有権移転登記をしない場合、所有者はソンをします。
不動産に対して権利主張をする人が現れた場合、所有者のはずなのに権利主張ができないからです。
不動産には不便な場所にあるなどの理由で、価値が低い土地が存在します。
所有者にとって利用価値が低い土地に対して権利主張をする人が現れた場合、所有者として権利主張する必要を感じないかもしれません。
相続登記は、手間のかかる手続です。
自分で相続登記をしようとするものの、多くの人は挫折します。
相続登記を専門家に依頼する場合、専門家に報酬を支払う必要があります。
不動産の価値が低い場合、相続登記で手間と費用がもったいないと考える人が少なくありません。
相続登記がされない場合、登記簿を見ても土地の所有者が分からなくなります。
所有者不明の土地の発生を防止するため、相続登記をすることは義務になりました。
相続登記義務化は、令和6年4月1日スタートです。
③令和6年4月1日以降に発生の相続が対象
相続登記の申請義務が課せられるのは、令和6年4月1日です。
令和6年4月1日以降に発生した相続は、当然に対象になります。
④令和6年4月1日以前に発生の相続が対象
ずっと以前に相続が発生したのに、相続登記を放置している例は少なくありません。
令和6年4月1日以前に発生した相続であっても、相続登記は義務になります。
⑤相続人申告登記でペナルティーを免れる
相続登記は、3年以内に申請しなければなりません。
相続登記の申請義務を果たしていない場合、ペナルティーが課されます。
令和6年4月1日以前に発生した相続であっても、ペナルティーが課される予定です。
相続登記は、手間がかかる難しい手続です。
相続人申告登記は、相続登記より簡単に手続をすることができます。
3年の期限内に相続人申告登記をした場合、ペナルティーを免れることができます。
2相続人申告登記で登録免許税は課されない
①相続人申告登記は職権登記
相続人申告登記は、登記名義人の相続人であることを公示する制度です。
登記官に対して、相続人であることを申告します。
相続人であることを認めた場合、登記官は職権で登記します。
相続人申告登記は、登記官による職権登記です。
②職権登記に登録免許税は課されない
相続人申告登記では、相続人であることを登記官に申告します。
相続人であることを認めた場合、登記官は職権で登記します。
登記官による職権登記に、登録免許税は課されません。
相続人申告登記に、登録免許税は課されません。
3相続登記で登録免許税が非課税になる
①相続登記の税率は原則1000分の4
相続登記をする場合、登録免許税を納める必要があります。
相続登記の税率は、1000分の4です。
登録免許税額は、不動産の固定資産評価額に税率をかけて計算します。
例えば、不動産の固定資産評価額が1000万円である場合、登録免許税は4万円です。
相続登記が非課税になるのは、限定的です。
相続登記の税率は、原則1000分の4です。
②100万円以下の土地は非課税
相続登記をする場合、登録免許税を納める必要があります。
登録免許税が非課税になるのは、例外です。
相続登記の対象が100万円以下の土地である場合、登録免許税が非課税になります。
日本中どこの土地であっても、固定資産税評価額が100万円未満の土地であれば非課税です。
非課税になるのは、土地のみで建物は通常どおり課税されます。
非課税の取り扱いを受ける場合、登記申請書に「租税特別措置法第84条の2の3第2項により非課税」と記載します。
100万円以下の土地は、登録免許税が非課税です。
③土地の共有持分が100万円以下で非課税
被相続人が土地を第三者と共有していることがあります。
土地の共有持分は、被相続人の財産です。
例えば、固定資産税評価額300万円の土地を共有していることがあります。
被相続人の共有持分が3分の1である場合、被相続人の共有持分は100万円と言えます。
土地の共有持分について名義変更をする場合、原則として登録免許税が課されます。
土地の共有持分が100万円以下の場合、登録免許税が非課税になります。
非課税になるのは、土地のみで建物は通常どおり課税されます。
敷地権付区分建物における敷地権も同様の取り扱いです。
敷地権付区分建物とは、敷地権が付いている分譲マンションが代表例です。
敷地権とは、建物の敷地に関する権利です。
敷地権付区分建物は、敷地の権利と建物の権利が一体化されています。
敷地権の共有持分が100万円以下の場合、登録免許税が非課税になります。
敷地権付区分建物によっては、敷地権が複数あることがあるでしょう。
敷地権ごとに100万円以下であるか、判断します。
一部の敷地権が非課税になるけど、残りの敷地権は課税されることがあります。
非課税になるのは、敷地権のみで建物は通常どおり課税されます。
非課税の取り扱いを受ける場合、登記申請書に「租税特別措置法第84条の2の3第2項により非課税」と記載します。
土地の共有持分が100万円以下の場合、登録免許税が非課税です。
④死亡した相続人への相続登記は非課税
相続登記は、相続手続の中でも手間がかかる手続です。
すぐに売却するのでなければ、先延ばししがちです。
長期間先延ばしをした場合、元気だった相続人が後に死亡することがあります。
現在は死亡してしまっても、生前に相続したことは事実です。
死亡した後であっても、死亡した相続人が相続した登記を申請することができます。
死亡した相続人名義にする相続登記を申請する場合、登録免許税は非課税になります。
死亡した相続人名義にする相続登記は、死亡した相続人の相続人が申請します。
非課税の取り扱いを受ける場合、登記申請書に「租税特別措置法第84条の2の3第1項により非課税」と記載します。
⑤死亡した相続人への遺贈の登記は非課税
被相続人が生きている間、自分の財産を自由に処分することができます。
遺言書を作成して、自分の財産をだれに引き継いでもらうのか自由に決めることができます。
遺贈とは、遺言書で相続人や相続人以外の人に財産を引き継いでもらうことです。
相続人になる人は、法律で決められています。
法律で決められた人以外の人は、相続人になることはできません。
相続人は、相続できるし遺贈を受けることができます。
相続人以外の人は、相続することはできないけど遺贈を受けることができます。
相続人が遺贈を受けた後、死亡することがあります。
死亡した後であっても、死亡した相続人に対して遺贈する登記をすることができます。
死亡した相続人が生前に遺贈を受けたことは事実だからです。
死亡した相続人名義にする遺贈の登記を申請する場合、登録免許税は非課税になります。
死亡した相続人名義にする遺贈の登記は、死亡した相続人の相続人が申請します。
非課税の取り扱いを受ける場合、登記申請書に「租税特別措置法第84条の2の3第1項により非課税」と記載します。
4相続人申告登記をしても相続登記は必要になる
①相続人申告登記はペナルティーを免れるだけ
相続人申告登記をした場合、相続登記をする義務を果たしたと見なされます。
相続登記の義務を果たしたから、ペナルティーは課されません。
相続人申告登記は、ペナルティー回避の効果があります。
相続人申告登記をしても、相続登記をしたわけではありません。
相続登記をする義務を果たしただけで、依然として相続登記はしていないからです。
相続人申告登記には、ペナルティーを免れる効果しかありません。
②相続登記をしないと売却ができない
相続人申告登記をした場合、相続登記をする義務を果たしたと見なされます。
相続登記をする義務を果たしただけで、依然として相続登記はしていません。
相続人申告登記をしただけでは、権利主張をすることはできません。
相続人だから、所有者になる可能性がある人に過ぎないからです。
相続人申告登記の名義人は、所有者になることも所有者にならないこともあります。
相続人全員で相続財産の分け方を決めることができた場合、あらためて相続登記が必要です。
不動産を売却する場合、相続登記を省略することはできません。
不動産を売却したのは、所有者のはずだからです。
所有権は、被相続人→相続人→買主と移動しています。
登記は、権利の移転の過程も公示しています。
所有権移転の実態を表していない場合、登記制度への信頼が失墜するからです。
このようなことが許されるはずがありません。
相続人申告登記では、登記名義人の相続人であることを公示したに過ぎません。
不動産を売却する場合、相続人申告登記をした後であっても相続登記が必要です。
5相続登記を司法書士に依頼するメリット
大切な家族を失ったら、大きな悲しみに包まれます。
やらなければいけないと分かっていても、気力がわかない方も多いです。
相続手続は、一生のうち何度も経験するものではありません。
だれにとっても不慣れで、手際よくできるものではありません。
相続手続で使われる言葉は、法律用語です。
一般の方にとって、日常で聞き慣れないものでしょう。
不動産は重要な財産であることも多いものです。
登記手続は一般の方から見ると些細なことと思えるようなことで、やり直しになります。
日常の仕事や家事のうえに、これらのことがあると、疲労困憊になってしまうことも多いでしょう。
司法書士などの専門家から見れば、トラブルのないスムーズな相続手続であっても、多くの方はへとへとになってしまうものです。
相続手続に疲れてイライラすると、普段は温厚な人でも、トラブルを引き起こしかねません。
司法書士などの専門家は、このような方をサポートします。
相続手続でへとへとになったから先延ばしするより、司法書士などの専門家に依頼することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。
疎遠になっても死亡連絡
1疎遠になっても相続人
①相続人になる人は法律で決まっている
相続が発生したら、親族のうち一定の範囲の人が相続人になります。
だれが相続人になるかについては、民法で決められています。
相続人になる人は、次のとおりです。
(2)~(4)の場合、先順位の人がいる場合、後順位の人は相続人になれません。
(1)配偶者は必ず相続人になる
(2)被相続人に子どもがいる場合、子ども
(3)被相続人に子どもがいない場合、親などの直系尊属
(4)被相続人に子どもがいない場合で、かつ、親などの直系尊属が被相続人より先に死亡している場合、兄弟姉妹
②会ったことがない相続人が見つかる
相続人調査をすると、思いもよらない相続人が見つかることがあります。
被相続人が再婚歴や子どもの存在を家族に秘密にしていることがあるからです。
家族にとって相続人になる人は、当然のことと軽く考えがちです。
相続手続先などの第三者に対しては、客観的に証明する必要があります。
相続人を客観的に証明するとは、被相続人の出生から死亡までの連続した戸籍謄本を準備することです。
戸籍には、その人の身分事項がすべて記録されています。
身分事項とは、結婚や離婚、養子縁組や離縁、子どもの認知などです。
被相続人が家族に秘密にしていても、すべて明るみに出ます。
相続人調査をすると、見知らぬ相続人が見つかることがあります。
③遺産分割協議は相続人全員で
相続が発生したら、被相続人のものは相続人が相続します。
相続人が相続する財産が相続財産です。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決めなければなりません。
一部の相続人を含めないで合意しても、無効の合意です。
会ったことない相続人であっても、遺産分割協議から除外することはできません。
相続人になる人は、法律で決まっているからです。
遺産分割協議は、相続人全員でする必要があります。
2被相続人の家族から死亡連絡
さまざまな家族の事情から、被相続人や被相続人の家族と疎遠になっていることがあります。
相続が発生した場合、相続人の協力が必要になるでしょう。
各相続人は、相続人調査をすることができます。
相続人確定のため、被相続人の出生から死亡までの戸籍謄本を取得することができます。
被相続人や被相続人の家族と疎遠であっても、戸籍謄本をたどると家族関係は判明します。
戸籍の附票を取得すると、その人の住所が判明します。
戸籍の附票とは、住民票の異動が記載されている書類です。
相続手続への協力のため、被相続人の家族から死亡の連絡がされます。
3家庭裁判所から死亡連絡
①遺産分割調停で呼出し
被相続人の家族から死亡の連絡がされる場合、遺産分割協議の申入れでしょう。
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決めなければなりません。
一部の相続人が相続手続に関わりたくないと無視をしている場合、遺産分割協議ができません。
被相続人の家族から死亡の連絡がされても、手紙を見落としてしまうことがあるでしょう。
遺産分割調停とは、家庭裁判所のアドバイスを受けてする相続人全員の話し合いです。
遺産分割調停の申立てがあった場合、家庭裁判所は相続人を裁判所に呼び出します。
話し合いと言っても、直接顔を合わせて話し合いをするわけではありません。
各相続人が交代で調停委員と話をするだけです。
相続人だけで話し合いをした場合、感情的になってしまうかもしれません。
家庭裁判所の調停委員に話す場合、少し落ち付いて話ができるでしょう。
家庭裁判所の調停委員から公平な意見を根拠にしてアドバイスがされると、納得できるかもしれません。
調停委員から客観的なアドバイスを受けて、相続人全員の合意を目指します。
遺産分割調停のため、家庭裁判所から死亡の連絡がされます。
②自筆証書遺言の検認で呼出し
被相続人が生前に自筆証書遺言を作成していることがあります。
自筆証書遺言とは、遺言者が自分で書いて作った遺言書です。
自筆証書遺言を見つけた人や預かっている人は、家庭裁判所に届出なければなりません。
自筆証書遺言の検認とは、遺言書を開封して確認してもらう手続です。
封がされていない遺言書であっても封筒に入っていない遺言書であっても、検認は必要です。
自筆証書遺言の検認の申立てがあった場合、家庭裁判所は相続人全員を家庭裁判所に呼び出します。
相続人立会いで遺言書を開封してもらって、確認するためです。
自筆証書遺言の検認のため家庭裁判所から呼び出されても、欠席しても差し支えありません。
自筆証書遺言の検認期日に欠席しても、相続できなくなることはありません。
自筆証書遺言の検認の申立てをした人は必ず出席しなければなりません。
申立てをした人以外の人は欠席しても、不利な取り扱いを受けることはありません。
自筆証書遺言の検認のため、家庭裁判所から死亡の連絡がされます。
4法務局から死亡連絡
①自筆証書遺言は法務局で保管してもらえる
被相続人が自筆証書遺言を作成した場合、遺言書は自分で保管するのが原則です。
遺言書を自分で保管すると、紛失してしまう心配があります。
遺言書の保管場所を家族と共有していない場合、家族が遺言書を見つけられないかもしれません。
遺言書の保管場所を家族と共有していた場合、家族が遺言書を破棄・変造する心配があります。
自筆証書遺言は、法務局で保管してもらうことができます。
これが自筆証書遺言保管制度です。
②遺言者が死亡すると通知される
自筆証書遺言保管制度を利用している人が死亡した場合、法務局は通知を出します。
法務局が出す通知は、2種類あります。
指定者通知と関係遺言書保管通知です。
指定者通知とは、遺言者が指定した方への通知です。
法務局が遺言書の死亡を知ったとき、遺言者が指定した方へ通知します。
指定者通知は、遺言者が希望したときだけ実施します。
関係遺言書保管通知は、相続人らが遺言書の閲覧や遺言書情報証明書の交付を受けたときに実施されます。
関係遺言書保管通知は、相続人全員に通知されます。
自筆証書遺言保管制度の利用で、法務局から死亡の連絡がされます。
5遺言執行者から死亡連絡
被相続人が生前に遺言書を作成していることがあります。
遺言書を作成する場合、遺言執行者を選任することができます。
遺言執行者とは、遺言書の内容を実現する人です。
遺言執行者が就任した場合、相続人に対して遺言書の内容を通知しなければなりません。
被相続人が遺言書で遺言執行者を選任していた場合、遺言執行者から死亡の連絡がされます。
6警察から死亡連絡
①事件や事故で死亡すると警察
被相続人が事件や事故に巻き込まれて死亡することがあります。
自宅などで死亡した後に発見された場合、警察が死亡時の調査をするでしょう。
事故や事件の可能性があるからです。
調査の過程で遺留品などから家族の手掛かりを得て、連絡されることがあります。
遺留品などを見ても家族の詳しい事情は、分からないのが通常です。
血縁関係が近いと思われる人に連絡するでしょう。
事件や事故の可能性がある場合、警察から死亡の連絡がされます。
②引取りは拒否できる
家族が死亡したことの連絡と一緒に、遺体の引取を依頼されるでしょう。
家族や親族であっても、遺体の引取は拒否することができます。
遺体の引取をしないことで、他の親族から心無い言葉をかけられるかもしれません。
法的義務はなくても遺体を引き取らなかったことについて、良心がとがめるかもしれません。
親族との関係性や家庭の事情で異なりますから、落ち着いて判断するといいでしょう。
7市役所から死亡連絡
死亡した人の身元が分からない場合、死亡地の自治体が遺体を引き取ります。
身元が分からない死亡者を行旅死亡人と言います。
行旅死亡人は、行旅病人及行旅死亡人取扱法の規定に基づいて自治体が火葬します。
死亡した人が身分証明書を持っていたとしても、本人と断定できないことがあります。
身元が分からない死亡者と同様に扱われます。
埋火葬の費用は、次の順序で負担します。
(1)死亡した人に遺留金銭や有価証券
(2)不足分は相続人の負担
(3)相続人から支払が得られない場合、死亡した人の扶養義務者の負担
市区町村役場は、戸籍をたどって調査をします。
死亡地の自治体が遺体を引き取った場合、市区町村役場から死亡の連絡がされます。
8関わりたくないから相続放棄
①相続放棄は家庭裁判所で手続
相続財産は、相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決めなければなりません。
被相続人の家族と関わりたくない場合、連絡を無視したくなるかもしれません。
一部の相続人が連絡を無視する場合、相続手続を進めることができなくなります。
連絡に応じるまで、連絡してきます。
連絡を無視すると、いつまででも関わらなければならなくなります。
相続放棄をした場合、被相続人の家族と関わる必要がなくなります。
家庭裁判所で相続放棄が認められた場合、はじめから相続人でなくなります。
相続放棄をする理由は、あまり重要視されません。
相続放棄の理由で多いのは、「被相続人の借金を引き継ぎたくない」です。
その他でも構いません。
「被相続人や他の相続人と疎遠で、関わりたくない」でも差し支えありません。
家庭裁判所で相続放棄が認められた場合、相続手続に関わる必要がなくなります。
②相続放棄の期限3か月のスタートは知ってから
相続放棄は、原則として、相続があったことを知ってから3か月以内に申立てをする必要があります。
相続があったことを知ってからとは、必ずしも、被相続人の死亡してからではありません。
被相続人が死亡した後3か月以上経過してから、相続放棄の申立てをして、認められることもあります。
相続放棄ができる3か月以内のスタートは、相続があったことを知ってからだからです。
相続があったことを知らなかった場合、相続放棄ができる3か月がスタートしていません。
このポイントは、相続が発生してから3か月以内に申立てができなかったのは止むを得なかったと家庭裁判所に納得してもらうことです。
被相続人や他の相続人と疎遠になっている場合、相続発生直後に連絡されないことが多いでしょう。
3か月以内に申立てができなかったのは仕方なかったと家庭裁判所が納得できる理由があるときだけは、家庭裁判所も相続放棄を認めてくれるのです。
債権者や市役所などから手紙が来て相続があったことを知った場合、この通知は大切です。
この手紙を見て相続があったことを知ったという証拠になるからです。
9死亡連絡が来ないときは自分で確認できる
相続が発生した場合、死亡連絡がされないことがあります。
遺言書ですべての財産について行き先を決めておいた場合、遺産分割協議は不要でしょう。
被相続人の家族が相続手続をすることができるから、協力が必要になりません。
被相続人が作成していた遺言書が公正証書遺言で、かつ、遺言執行者が選任されなければ、死亡連絡がされないでしょう。
自分の親や祖父母、子ども、孫などは直系親族だから、自分で戸籍謄本を取得することができます。
戸籍謄本を取得することで、死亡しているのか健在なのか自分で確認することができます。
10相続人調査を司法書士に依頼するメリット
本籍地の変更や国による戸籍の作り直し(改製)で多くの方は、何通もの戸籍を渡り歩いています。
古い戸籍は現在と形式が違っていて読みにくいものです。
手書きの達筆な崩し字で書いてあると、分かりにくいでしょう。
慣れないと戸籍集めはタイヘンです。
本籍地を何度も変更している方や結婚、離婚、養子縁組、離縁を何度もしている方は、戸籍をたくさん渡り歩いているので、膨大な手間と時間がかかることが多くなります。
戸籍には被相続人の結婚や離婚、子どもや養子の存在といった身分関係がすべて記録されています。
家族の方が知らない相続人が明らかになることもあります。
相続人を確定させるために戸籍を集めるだけでも、知識のない一般の人にはタイヘンな作業です。
家族の方が知らない相続人が明らかになると、精神的な負担はさらに大きいものになります。
相続手続のうち、専門家に任せられるものは任せてしまうといいでしょう。
家族の事務負担を軽減することができます。
戸籍や住民票の取り寄せも司法書士は代行します。
相続人調査でお困りの方は、司法書士などの専門家に相談することをおすすめします。
相続や遺産承継の手続きは、専門家選びが重要です。
「オリーブの木司法書士事務所」では、司法書士の宮木由加が最初から最後まで一貫して対応することで、お客様一人ひとりに最適なサポートを提供します。
相続放棄や不動産登記はもちろん、近年注目される家族信託など、多岐にわたる相続関連業務に幅広く対応。
提携する税理士や弁護士との連携により、多角的な視点から複雑な案件もスムーズに解決へと導きます。
愛知・岐阜県にお住まいの方や、全国の不動産に関するご相談も承っております。
お仕事帰りに立ち寄りやすい上前津駅から徒歩2分という立地も、当事務所の強みです。
「面倒な手続きをプロに任せたい」「最適な方法を知りたい」という方は、ぜひ「オリーブの木司法書士事務所」の無料相談をご利用ください。