このページの目次
1行方不明の相続人がいると遺産分割協議ができない
①行方不明の相続人を除外できない
相続が発生したら、相続財産は相続人全員の共有財産です。
相続財産の分け方は、相続人全員の合意で決定します。
行方不明の相続人がいても、除外することはできません。
一部の相続人だけで合意しても、遺産分割協議は無効です。
遺産分割協議とは、相続財産の分け方を決めるため相続人全員でする話し合いです。
一部の相続人を含めない遺産分割協議では、相続手続を進めることはできません。
行方不明の相続人であっても、遺産分割協議から除外できません。
②家族が勝手に押印できない
遺産分割協議は、相続人全員の合意がないと成立しません。
家族が勝手に相続財産の分け方に合意しても、行方不明の相続人が合意したことにはなりません。
行方不明の相続人が合意していないのに、家族が勝手に遺産分割協議を成立させることはできません。
家族が勝手に行方不明者の印章を使って、遺産分割協議書に押印をすることはできません。
相続人の合意がないのに行方不明者の印章で押印しても、無効の遺産分割協議書です。
家族が勝手に遺産分割協議書を作成しても、無効の合意は有効になりません。
③遺言書があれば遺産分割協議不要
被相続人が生前に、遺言書を作成していることがあります。
遺言書で相続財産の分け方が指定されている場合、遺言書のとおりに分けることができます。
遺言書があれば、遺言書の内容どおり相続手続を進めることができます。
行方不明の相続人を探して、遺産分割協議をする必要はなくなります。
行方不明の相続人がいても、遺言書のとおりに分けることができます。
遺言書は隠匿や改ざんのおそれがない公正証書遺言がおすすめです。
④住所が分からない相続人の探し方
(1)戸籍謄本取得で生死確認
相続が発生したら、相続人調査をします。
被相続人の出生から死亡までの連続した戸籍謄本を取得します。
被相続人の出生から死亡までの連続した戸籍謄本を読み解くと、相続人が判明するでしょう。
被相続人の戸籍の情報から、相続人の戸籍謄本を取得します。
相続人の戸籍謄本を取得して、相続人の生死を確認します。
(2)戸籍の附票取得で住所判明
相続人調査で思いもよらない相続人が見つかっても、相続人から除外することはできません。
見知らぬ相続人であっても、相続手続に協力してもらう必要があります。
相続人調査で相続人の戸籍謄本を取得するときに、一緒に戸籍の附票を請求します。
戸籍の附票とは、住所の異動が記録された書類です。
住民票は、住民票を置いている市区町村役場に請求します。
住所が分からないと、住民票は請求できません。
戸籍の附票は、本籍地の市区町村役場に請求します。
相続人調査をするから、本籍地は必ず判明します。
戸籍謄本や戸籍の附票は、相続人であれば、だれでも請求することができます。
戸籍の附票取得で、住所が判明します。
(3)お手紙を書いて協力依頼
相続人の住所が判明したら、事情を説明したお手紙を送ります。
丁寧に言葉を選んで、先方の気分を害さないように配慮しましょう。
内容は、次の事項がいいでしょう。
・被相続人と手紙を送る人の関係
・被相続人が死亡した事実
・相続関係説明図
連絡先を書いて、連絡が欲しいとお願いします。
電話や面談で詳細な説明をすると、スムーズでしょう。
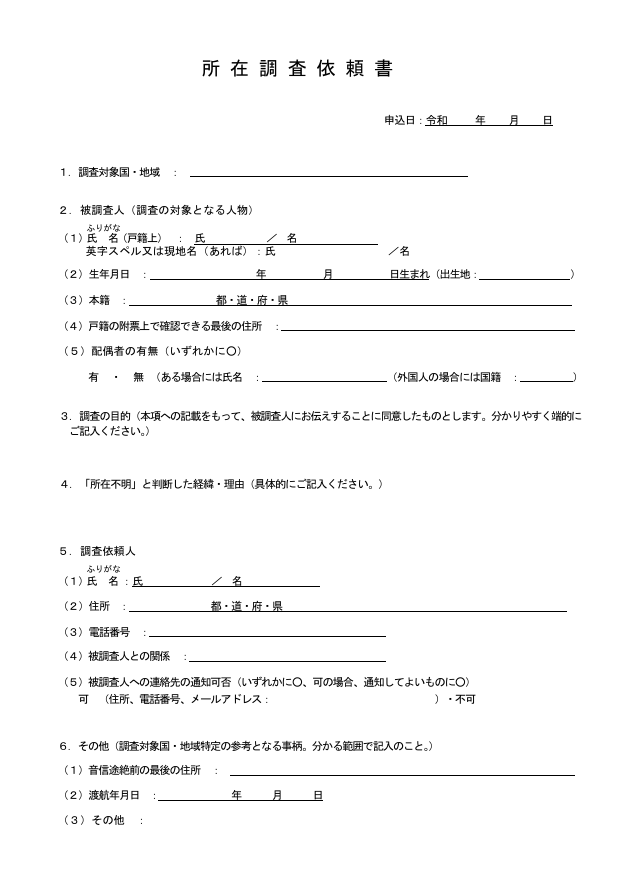
(4)海外で行方不明の相続人に所在調査依頼
海外に転出すると、戸籍の附票にはアメリカ合衆国など国名のみ記載されることが多いでしょう。
外務省の所在調査制度とは、外務省が現地日本領事館と連携して行方不明になった日本人を探す制度です。
親族間において長きにわたり連絡がつかない状態が続いていて、所在も親族間で確認できない場合に限り依頼をすることができます。
2行方不明の相続人がいるときの相続手続
①不在者財産管理人は生存扱いが継続
(1)不在者財産管理人が遺産分割協議に参加
行方不明の相続人がいる場合、不在者財産管理人を選任してもらえるケースがあります。
不在者財産管理人とは、行方不明の人の財産を守る人です。
利害関係人からの申立てで、家庭裁判所が選任します。
行方不明の相続人に代わって、不在者財産管理人が遺産分割協議に参加します。
不在者財産管理人が遺産分割協議に参加すれば、有効に遺産分割協議を成立させることができます。
(2)申立先
不在者財産管理人選任の申立先は、行方不明の人の住所地を管轄する家庭裁判所です。
家庭裁判所の管轄は、裁判所のホームページで確認することができます。
(3)添付書類
不在者財産管理人選任の申立書に添付する書類は、次のとおりです。
・行方不明の人の戸籍謄本
・行方不明の人の戸籍の附票
・不在者財産管理人の候補者の住民票か戸籍の附票
・行方不明であることが分かる資料
・行方不明の人の財産の状況の分かる資料
・利害関係の分かる資料
(4)不在者財産管理人選任の申立てに予納金
不在者財産管理人選任の申立てをする際に、家庭裁判所に予納金を納入します。
予納金は、事案に応じて裁判所が決定します。
予納金の額は、不在者の財産の内容や管理人の業務などによって異なります。
予納金の額は数十万円~100万円程度になることがあり、決して少額ではありません。
不在者財産管理人は、家族が無料で利用できる相続手続の代行者ではありません。
行方不明の人に充分な財産があれば、財産から管理にかかる費用を支払います。
行方不明の人の財産が少なければ、予納金として申立人が負担します。
予納金は、不足する費用を支払うための金銭です。
(5)不在者財産管理人は自由に合意することができない
不在者財産管理人は、行方不明の人の財産を守る人です。
不在者財産管理人は、家族の希望をかなえる人ではありません。
行方不明者に不利益になる遺産分割協議に、合意することはできません。
不在者財産管理人は、行方不明の人の財産を守るため権限を行使することができます。
(6)遺産分割協議に権限外行為の許可の申立て
不在者財産管理人は、本来遺産分割協議をする権限は与えられていません。
不在者財産管理人が有効に遺産分割協議を成立させるため、家庭裁判所の許可が必要です。
遺産分割協議は、権限外行為だからです。
家庭裁判所は、行方不明者に不利益な遺産分割協議でないか確認します。
家庭裁判所の許可を得るためには、行方不明の相続人に法定相続分の財産の確保が必要です。
相続税が少なくなるような遺産分割協議を家族が望んでも、許可されません。
家族が希望しても、家庭裁判所は無条件に許可することはありません。
家庭裁判所は、家族の希望をかなえるために許可するのではないからです。
不在者財産管理人が家族であっても家族以外の専門家であっても、同じことです。
行方不明の相続人に不利になる遺産分割協議は、許可されません。
②失踪宣告で死亡と見なされる
(1)失踪宣告で相続が開始する
相当長期間、行方不明になっている場合、死亡している可能性が高い場合があります。
失踪宣告を受けると、行方不明の人を死亡したものとして扱うことができます。
失踪宣告とは、行方不明の人が死亡した取り扱いとするための手続です。
失踪宣告がされたら死亡した取り扱いをするから、失踪宣告を受けた人に相続が開始します。
(2)普通失踪と特別失踪(危難失踪)のちがい
失踪宣告には、2種類あります。
普通失踪と特別失踪(危難失踪)です。
一般的に失踪宣告といった場合、普通失踪を指しています。
特別失踪(危難失踪)とは、「戦地に行った者」「沈没した船舶に乗っていた者」「その他死亡の原因となる災難に遭遇した者」などを対象にする失踪宣告です。
普通失踪と特別失踪(危難失踪)で、失踪期間が異なります。
失踪期間とは、生死不明の期間です。
普通失踪の失踪期間は、7年です。
普通失踪は、7年満了したときに死亡と見なされます。
特別失踪(危難失踪) の失踪期間は、1年です。
特別失踪(危難失踪)は、危難の去った日に死亡と見なされます。
(3)死亡と見なされる日で相続人を確認
相続手続の基準は、死亡と見なされる日です。
死亡と見なされる日を基準にして、相続人を確認します。
相続人になるはずだった人が被相続人より先に死亡した場合、代襲相続が発生します。
相続が発生したときに元気だった相続人が後に死亡した場合、数次相続が発生します。
失踪宣告の前後で家族が死亡した場合、相続人の確認が重要です。
代襲相続も数次相続も、相続が複雑になります。
③不在者財産管理人制度は失踪宣告の代替ではない
不在者財産管理人制度は、行方不明者が生きている扱いです。
失踪宣告は、行方不明者を死亡と見なす扱いです。
不在者財産管理人制度と失踪宣告は、目的が異なる制度です。
不在者財産管理人制度は、失踪宣告の代替ではありません。
不在者財産管理人制度と失踪宣告の手続の簡単さを比較するものではありません。
制度の目的が異なるから、法律上の効果が逆になります。
行方不明者を生存扱いにするのか死亡扱いにするのか、法律上の効果に応じて制度を利用します。
3相続手続を放置しても解決しない
①相続手続を放置しても行方不明者を除外できない
遺産分割協議の成立には、相続人全員の合意が不可欠です。
遺産分割協議ができないまま長期間経過しても、行方不明者を相続人から除外できません。
相続手続を放置しても、相続手続ができるようにはなりません。
他の相続人に相続が発生して、むしろ余計複雑になります。
相続手続を放置しても、解決しません。
②相続手続を放置しても時効取得できない
相続財産は、相続人全員の共有財産です。
一部の相続人が相続財産を長期間占有しても、時効取得をすることはできません。
相続手続を放置しても時効取得できないから、相続手続を省略できません。
長期間使い続けることで行方不明の相続人の持分まで、自分のものになるわけではありません。
③相続登記義務化で期限は3年
被相続人が不動産を保有していた場合、相続登記が必要です。
相続登記には、3年の期限が決められました。
3年の期限内に相続登記をしないと、ペナルティーの対象になります。
行方不明の相続人がいることを理由に、相続登記を放置することはできません。
3年の期限内に相続登記ができない場合、相続人申告登記をすることでペナルティーを免れることができます。
相続人申告登記は、ペナルティー回避効果があるのみです。
相続人申告登記に、名義変更の効果はありません。
相続人申告登記をしても、あらためて相続登記をする必要があります。
4住所が分からない相続人がいる相続を司法書士に依頼するメリット
相続が発生した後、相続手続を進めたいのに住所が分からない相続人や行方不明の相続人がいて困っている人はたくさんいます。
自分たちで手続しようとして、挫折する人も少なくありません。
不在者財産管理人選任の申立てなど家庭裁判所に手続きが必要になる場合などは、専門家のサポートが必要になることが多いでしょう。
裁判所に提出する書類作成は、司法書士の専門分野です。
途方に暮れた相続人をサポートして、相続手続を進めることができます。
自分たちでやってみて挫折した人や相続手続で不安がある方は、司法書士などの専門家に依頼することをおすすめします。